En Japón, las medidas de estímulo podrían derivar en un aumento de la rentabilidad sobre el patrimonio
Tras la contundente victoria que registró el Partido Liberal Democrático en las elecciones del año pasado, la primera ministra Sanae Takaichi quiere afianzar la salida de Japón de la deflación, al tiempo que trata de reforzar la disciplina fiscal y prioriza el crecimiento de medio a largo plazo frente a la redistribución a corto plazo.
Si se consolida la confianza del mercado en la política fiscal, al Banco de Japón le resultaría más sencillo avanzar en el proceso de normalización de la política monetaria de manera más ordenada y gradual. Una delimitación más clara de las distintas funciones de la política monetaria y la política fiscal podría reducir la incertidumbre que suele acompañar a este tipo de ajustes.
Además, el gobierno de Takaichi ha establecido 17 áreas prioritarias diseñadas para abordar las vulnerabilidades e impulsar al mismo tiempo el crecimiento. Si los recursos se asignan conforme a estas prioridades, podrían sentar las bases para un crecimiento generalizado de la economía japonesa.
Sin embargo, a algunos economistas, como Anne Vandenabeele, de Capital Group, les preocupa que el número de áreas prioritarias sea excesivo, ya que podría restar eficacia a la asignación del gasto. La economista defiende la necesidad de renovar el compromiso con las políticas que promueven el crecimiento orgánico: gobierno corporativo y eficiencia y flexibilidad del mercado laboral.
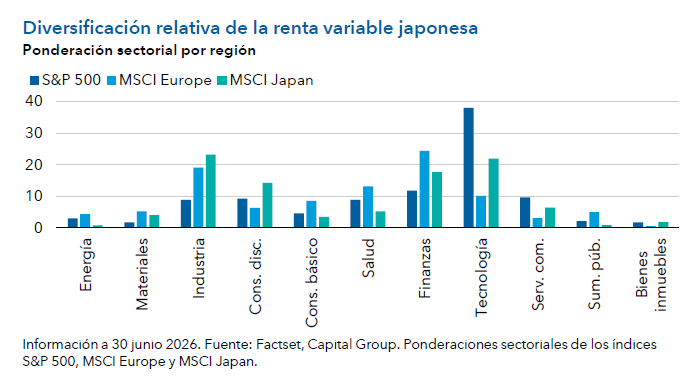
Lo más probable es que todos estos cambios no sigan una trayectoria lineal. Además, también habrá que prestar especial atención al aumento de la volatilidad que pudiera derivarse de factores externos o riesgos geopolíticos. No obstante, desde la perspectiva de la inversión en renta variable, es probable que este nuevo entorno favorezca a las compañías que son capaces de ofrecer un crecimiento sostenible, a través de su capacidad de fijación de precios, la mejora de su rentabilidad y la solidez de sus modelos de negocio. Así, se reduciría la dependencia de unas condiciones macroeconómicas o cambiarias favorables y se haría más hincapié en aquellas compañías cuyos fundamentales están alineados con la orientación política y las reformas estructurales.
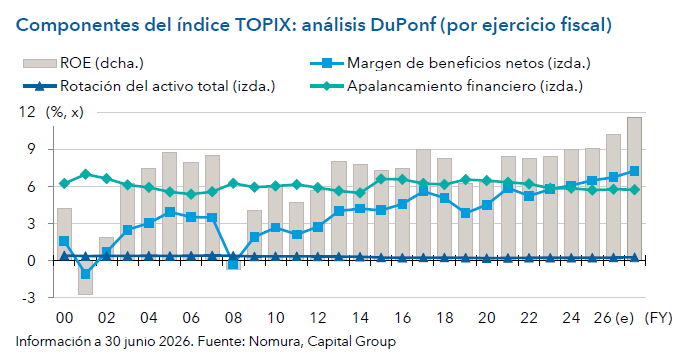
Según el gestor japonés Akira Horiguchi, se espera que la rentabilidad sobre el patrimonio (ROE) supere el umbral del 10% en 2027. En su opinión, gracias a las reformas del gobierno corporativo, la rentabilidad sobre el patrimonio de Japón, que históricamente se ha mantenido en niveles reducidos, ha ido aumentando de forma constante, desde el 8,5% en el ejercicio fiscal 2023 al 9,1% en el ejercicio más reciente.
El crecimiento de los beneficios por acción en el país ha sido uno de los más sólidos de los que se han registrado en los mercados desarrollados, pero el aumento de la rentabilidad sobre el patrimonio es menos acusado porque las compañías han permitido la acumulación de efectivo en sus balances.
En su opinión, este aumento comienza a cobrar impulso, ya que las compañías están adoptando políticas más ambiciosas de rentabilidad para los accionistas, por lo que esta tendencia podría seguir acelerándose.