La sorprendente solidez de la economía estadounidense
Si hace un año me hubieran dicho que Estados Unidos estaría enfrascado en una guerra sin salida clara en Oriente Próximo, que los precios del petróleo estarían por encima de los cien dólares el barril, que los tipos de interés subirían con fuerza y que la inflación superaría el 3%, mis perspectivas para la economía estadounidense habrían sido, como mínimo, bastante pesimistas.
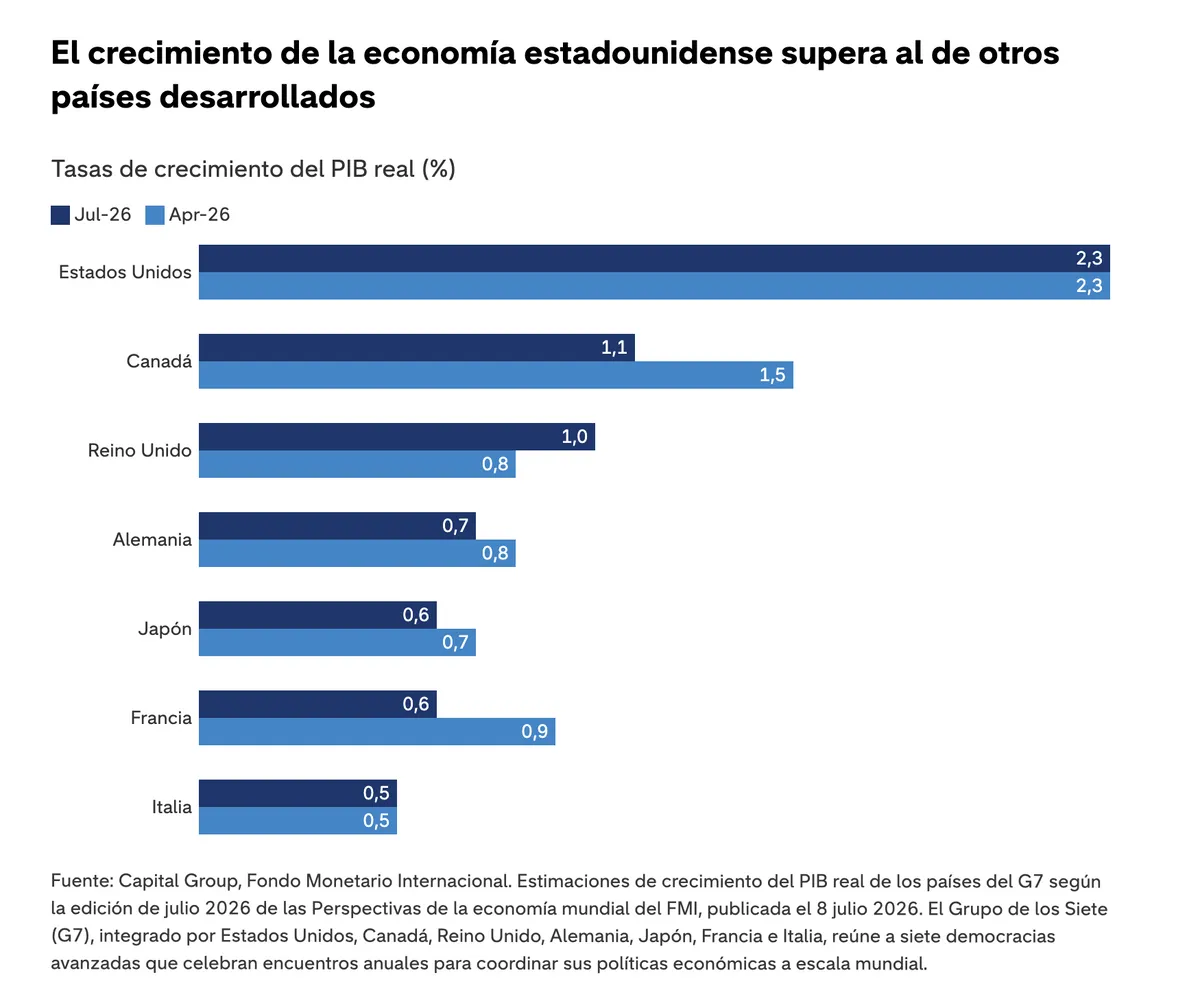
Y, sin embargo, las previsiones de consenso sobre el crecimiento del PIB lo sitúan por encima del 2%, claramente por delante del de otras economías desarrolladas de todo el mundo. Es más: creo que las estimaciones de consenso se han quedado cortas. Según mis cálculos, la economía estadounidense podría crecer entre el 2,5% y el 3% este año y el que viene, gracias a la solidez del mercado laboral, que ha superado las expectativas, la buena situación financiera de los hogares y la gran inversión que están realizando las empresas en inteligencia artificial.
¿Qué factores explican la notable solidez de la economía estadounidense? Las razones son múltiples, pero, en mi opinión, estas son las tres más importantes:
1. El mercado laboral estadounidense desafía todas las expectativas
Los últimos datos de empleo en Estados Unidos, publicados el pasado 4 de septiembre, fueron sencillamente espectaculares. La economía estadounidense creó 162.000 puestos de trabajo en agosto, tres veces más que las estimaciones de consenso. El mayor crecimiento del empleo se concentró en los sectores de ocio y hostelería, administración pública, educación y sanidad. La inesperada solidez de los datos de empleo contribuyó a cambiar las expectativas sobre la política monetaria estadounidense. La aceleración del crecimiento del empleo y el aumento de la inflación fueron los dos principales motivos que llevaron a la Reserva Federal de Estados Unidos a subir los tipos de interés en su reunión del 16 de septiembre, en la primera subida en más de tres años.
La solidez del mercado laboral es importante, ya que, incluso con un ritmo más moderado de creación de empleo, de unos 75.000 puestos de trabajo al mes, dicho avance sigue generando un volumen considerable de ingresos adicionales, que a su vez impulsan el consumo. Si hacemos los cálculos, esto se traduce en un crecimiento del consumo cercano al 2% en términos anualizados, un nivel bastante favorable en términos históricos, especialmente en un momento en el que el elevado nivel de inflación está erosionando el poder adquisitivo de los hogares.
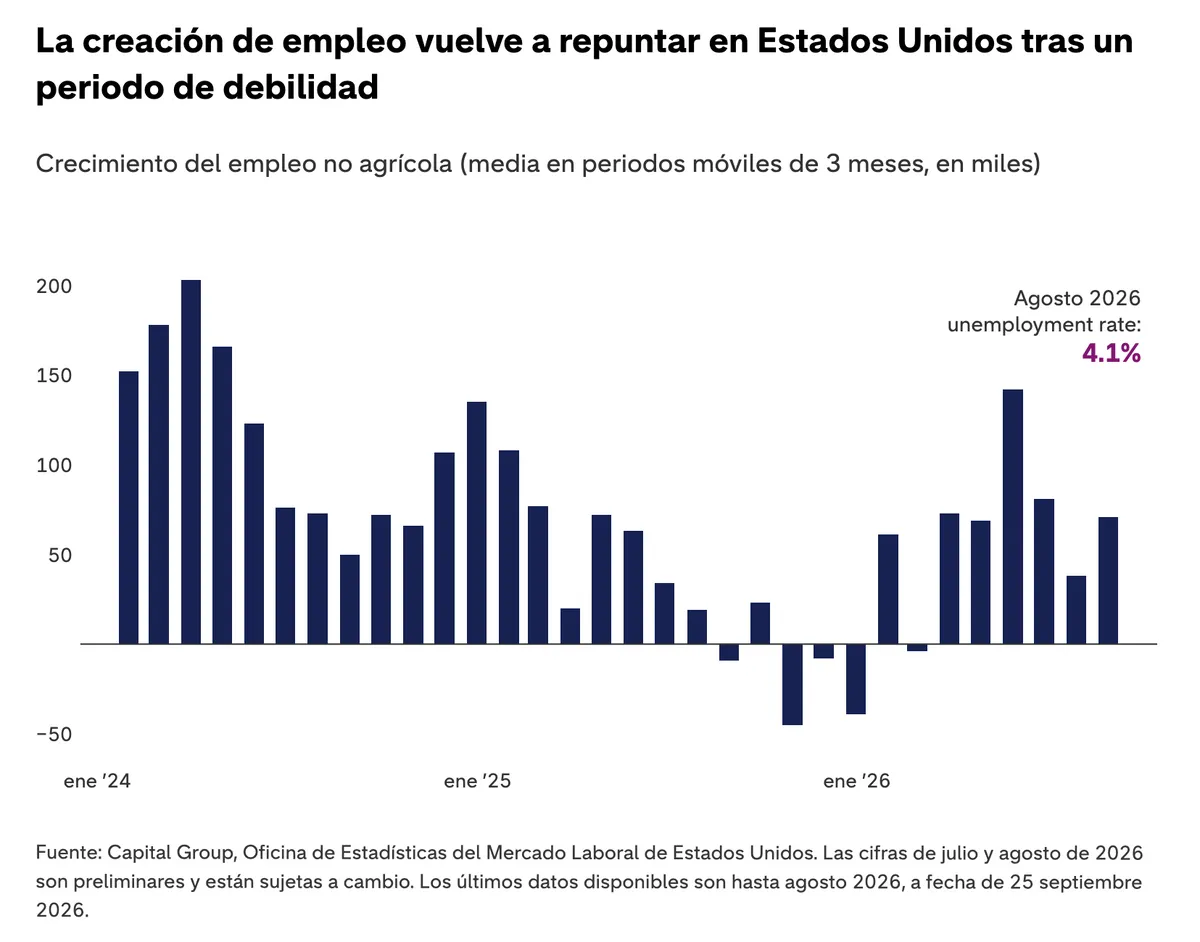
La solidez del mercado laboral refuerza también la idea de que la Reserva Federal podría seguir subiendo los tipos de interés sin perjudicar al empleo, lo que favorecería que la entidad volviera a priorizar la lucha contra la inflación, que se sitúa actualmente en el 3,4%, muy por encima de su objetivo del 2%. Por su parte, la tasa de desempleo en Estados Unidos se mantiene en el 4,1%, un nivel generalmente asociado al pleno empleo. Si estas tendencias se mantienen, la Reserva Federal podría volver a subir los tipos de interés en los próximos meses, y todo apunta a que la economía estadounidense es suficientemente sólida para asumir este escenario.
2. La situación financiera de los hogares sigue siendo sólida pese al aumento de la inflación
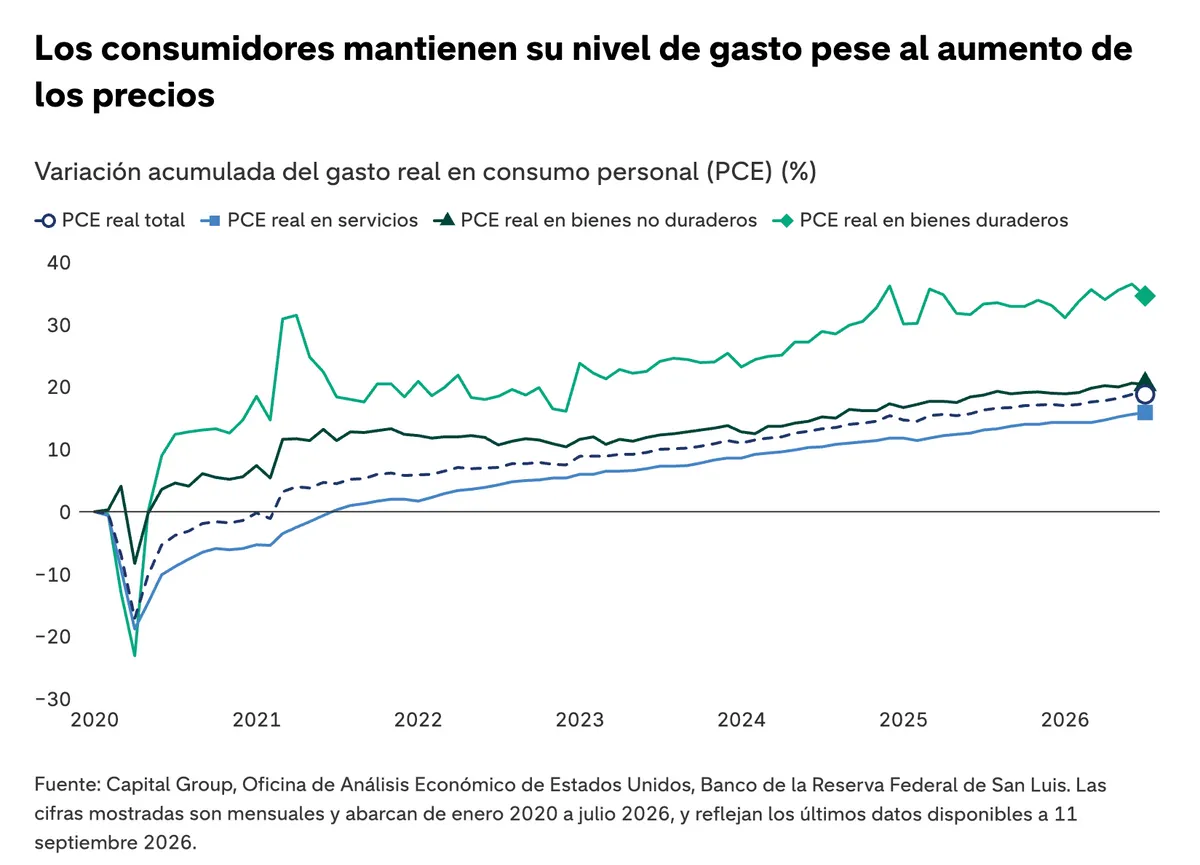
Pese al incremento de las presiones inflacionistas, la situación financiera del consumidor estadounidense sigue mostrando una notable capacidad de resistencia. El crecimiento salarial se ha mantenido estable en una tasa anualizada del 3,7% al 4,1% hasta agosto de 2026, lo que lo ha situado, en términos generales, por encima de la inflación. Por lo tanto, pese a tener que hacer frente a un nivel de inflación más alto de lo habitual, el consumo ha mantenido una relativa solidez, lo que también se refleja en el nivel de gasto de las familias. Hemos observado una cierta debilidad en los hogares de rentas bajas, que se han visto especialmente afectados por el aumento de los precios de la energía, pero los hogares de rentas medias y altas parecen haberse adaptado bien al nuevo escenario, lo que ha compensado dicha debilidad.
Esta tendencia responde a varios factores, entre los que se incluyen el aumento del patrimonio financiero ligado a la subida de los mercados de renta variable, especialmente los planes de ahorro para la jubilación 401(k), la revalorización de la vivienda, la recuperación del mercado laboral, el aumento de las devoluciones fiscales y otras medidas de estímulo puestas en marcha por el gobierno. La mayoría de los consumidores estadounidenses no ven ningún motivo para reducir su nivel de gasto. Según el Ministerio de Comercio de Estados Unidos, el gasto de los consumidores aumentó un 0,2% el mes pasado, hasta alcanzar un máximo histórico de 16,8 billones de dólares, por encima de las previsiones de consenso.
La confianza de los consumidores, sin embargo, sigue siendo negativa, algo comprensible si tenemos en cuenta el aumento acumulado de los precios al que han tenido que hacer frente los estadounidenses desde la pandemia de COVID-19. Según el índice de precios al consumo, los precios han aumentado en torno al 30% en los últimos seis años. Entre 2012 y 2019, sin embargo, el aumento fue de aproximadamente un 14%. No es de extrañar que los consumidores se muestren descontentos con una subida tan acusada de los precios, pero lo cierto es que tiendo a dar menos importancia a las encuestas sobre la confianza de los consumidores que a los datos económicos objetivos.
3. El gasto en inteligencia artificial alcanza un nivel sin precedentes
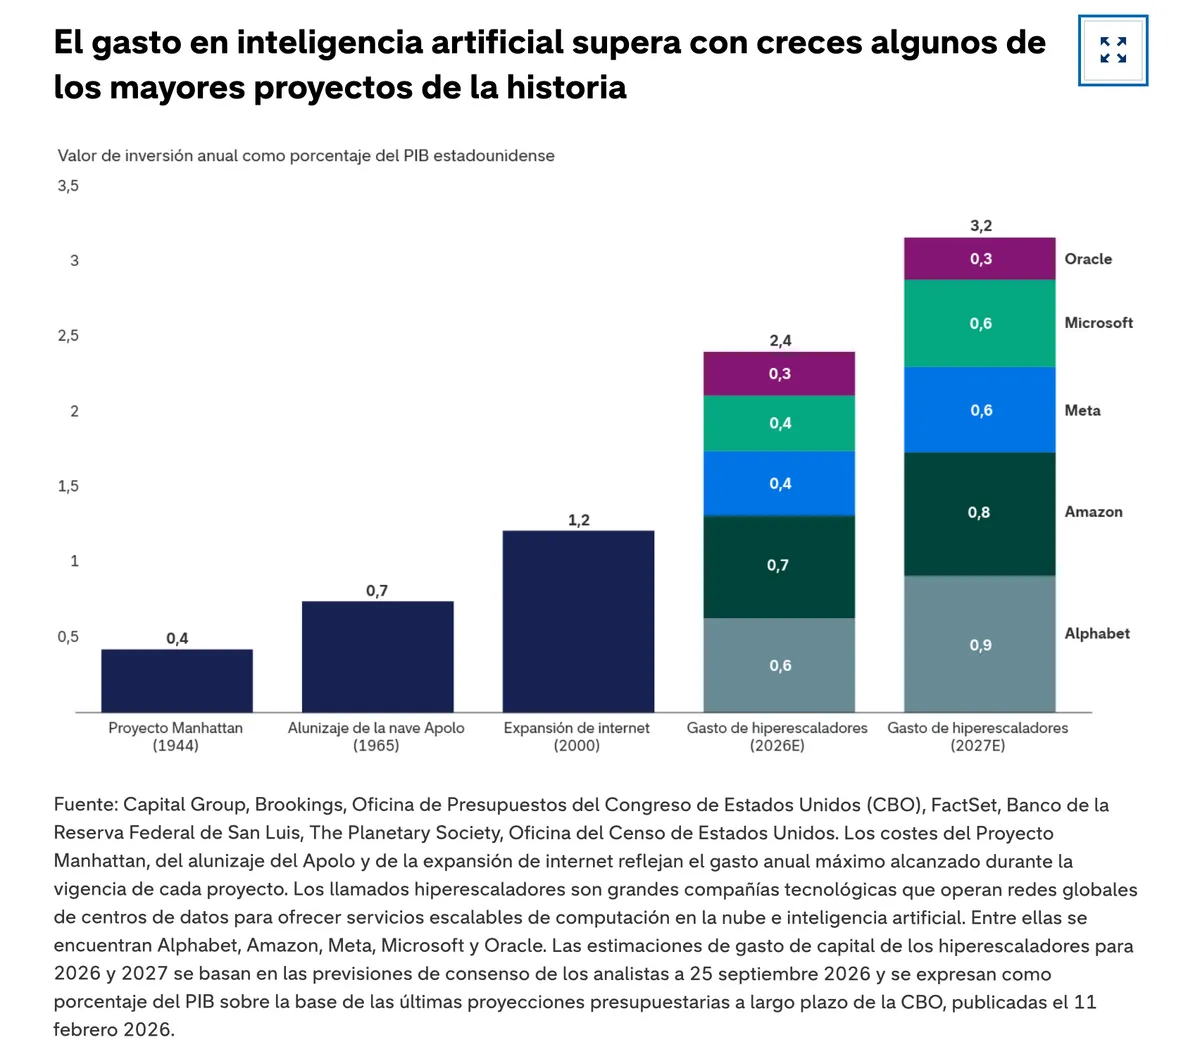
La magnitud de la inversión relacionada con la inteligencia artificial no tiene precedentes. La mayor parte del gasto de capital, que este año podría alcanzar los 800.000 millones de dólares, va destinada a la construcción de enormes centros de datos de inteligencia artificial y a proyectos relacionados con la nueva tecnología en todo Estados Unidos. Pese a la creciente oposición política, no parece que el ritmo de inversión vaya a ralentizarse. Más bien al contrario: las expectativas de gasto relacionado con la inteligencia artificial no han hecho más que revisarse al alza, y lo más probable es que así ocurra también en 2027 y 2028.
Este nivel de inversión ofrece un fuerte impulso a la economía estadounidense. De hecho, creo que no estamos valorando en su justa medida el impacto que podría tener el auge de la inteligencia artificial. Podrían pasar años antes de que los economistas encuentren una forma fiable de cuantificar este segmento, que está creciendo a tal velocidad. Es solo una estimación aproximada, pero creo que podríamos estar infravalorando el crecimiento del PIB entre 0,5 y 1 punto porcentual. ¿Cómo podemos medir el valor generado cada vez que alguien utiliza un token de inteligencia artificial para crear un modelo financiero más eficiente en mucho menos tiempo del que necesitaría una persona? Es posible que, dentro de diez años, concluyamos que un crecimiento del 4% al 5% describe con mayor precisión la realidad económica actual. Ya en la era de las puntocom resultaba difícil cuantificar el valor económico creado por los enormes volúmenes de datos que van circulando por todo el mundo.
Por otro lado, resulta evidente que las grandes tecnológicas, que son las que están realizando la mayor parte de la inversión, consideran que lo que está en juego es su propia supervivencia. Los denominados hiperescaladores (Amazon, Alphabet, Meta, Microsoft y Oracle) figuran entre las compañías más rentables del mundo, y están librando una intensa carrera por el liderazgo en inteligencia artificial. Teniendo en cuenta todo lo que está en juego, no parece probable que ninguna de estas compañías vaya a reducir el ritmo de inversión a corto plazo.
¿Cómo afecta todo esto a los mercados de renta variable estadounidense?
Históricamente, la renta variable estadounidense ha tendido a subir en periodos de solidez y crecimiento de la economía. El ciclo económico suele dividirse en cuatro fases: inicial, intermedia, final y recesión. Creo que la economía estadounidense se encuentra actualmente en la fase intermedia del ciclo, un entorno que suele ser favorable para la renta variable. En esta fase son habituales las rentabilidades superiores al 10%, y eso es lo que estamos viendo ahora: el índice S&P 500 acumula una subida del 14,1% desde principios de año y del 18,6% en los últimos doce meses, a fecha de 25 de septiembre. Mis perspectivas se vuelven más prudentes a medida que nos acercamos a la fase final del ciclo, que, en mi opinión, podría comenzar en algún momento de 2028.
No cabe duda de que existen ciertos riesgos, como una nueva escalada de la guerra de Irán, nuevos aumentos de los precios del petróleo, fuertes subidas de tipos de interés y la posibilidad de que la inteligencia artificial no acabe resultando tan rentable como las propias compañías esperan. Cualquiera de estos factores podría poner fin al favorable entorno de inversión que hemos vivido en los últimos años.
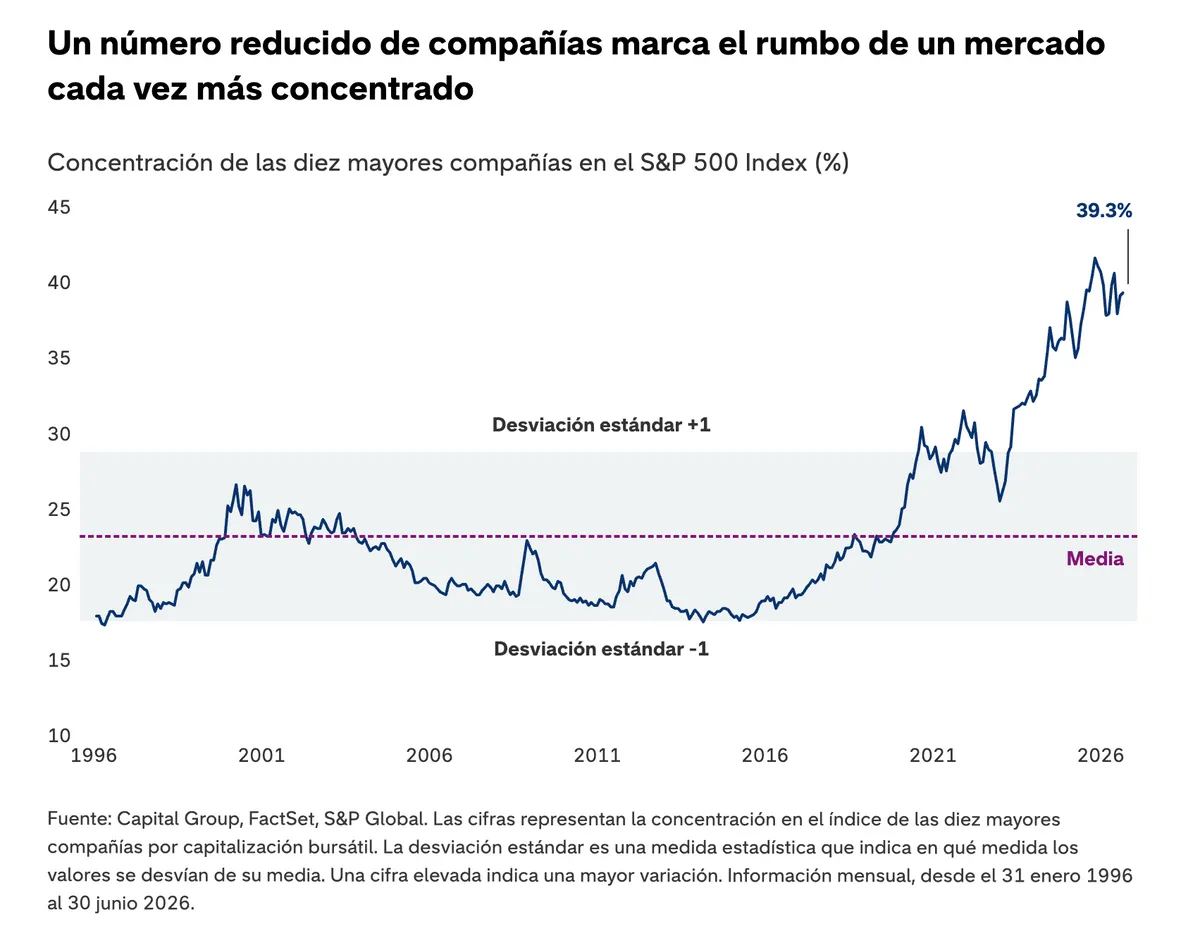
Dicho esto, la evolución de la economía y la de los mercados no siempre van de la mano. La elevada concentración que presenta actualmente el mercado entraña ciertos riesgos, por lo que conviene adoptar un enfoque de inversión diversificado que evite depender en exceso de índices muy concentrados en un número reducido de compañías.
De momento, todo apunta a que la economía estadounidense podría seguir superando las expectativas, gracias a la solidez del mercado laboral y del consumo, así como a la revolución de la inteligencia artificial, que podría impulsar de manera muy significativa el crecimiento en los próximos años.
Las rentabilidades obtenidas en el pasado no garantizan rentabilidades futuras. No está permitido invertir de forma directa en un índice, que no se gestiona. El valor de las inversiones y las rentas generadas por las mismas pueden subir o bajar y es posible que los inversores no recuperen los importes invertidos inicialmente. El presente material no pretende ofrecer ningún tipo de asesoramiento de inversión, fiscal o de cualquier otra naturaleza, ni constituye una oferta ni una solicitud de compra o venta de valores.
Las declaraciones atribuidas a una persona concreta representan las opiniones de dicha persona en la fecha de la publicación, y no reflejan necesariamente las opiniones de Capital Group o de sus filiales. Salvo indicación en contrario, la información contenida en el presente documento se refiere a la fecha indicada. Es posible que alguna información haya sido obtenida de terceros y, por lo tanto, la fiabilidad de dicha información no está garantizada.
Capital Group gestiona activos de renta variable a través de tres grupos de inversión, que realizan inversiones y toman las decisiones relativas a la delegación de voto de forma independiente. Los profesionales de la inversión en renta fija proporcionan análisis y gestión de la inversión de la renta fija en toda la organización. No obstante, en lo que respecta a aquellos títulos con características de renta variable, actúan exclusivamente en nombre de uno de los tres grupos de inversión en renta variable.