Posicionarse para el próximo orden mundial
Ideas principales
- El sistema global está cada vez más fragmentado e influenciado por las políticas, lo que genera resultados de mercado más desiguales y menos predecibles.
- El riesgo geopolítico se ha vuelto persistente y, ahora, no solo se manifiesta en forma de crisis, sino también a través de una volatilidad constante, cuellos de botella y disrupciones en los flujos de bienes, capital y energía.
- Un imperativo para que los inversores puedan hacer frente a este entorno es la resiliencia: diversificar de manera más estratégica, identificar dónde se concentran los riesgos y posicionarse para un amplio abanico de escenarios influenciados por las políticas.
El sistema global está reconfigurándose. La rivalidad estratégica ha regresado y, con ella, el individualismo; en este contexto, las instituciones que se crearon para gestionar un mundo más cooperativo muestran evidentes signos de tensión. Pero nada de esto es repentino: aunque las presiones han ido en aumento desde la crisis financiera mundial, su impacto en los mercados es cada vez más difícil de ignorar.
En este artículo analizamos las fuerzas que impulsan esta transición, cómo se manifiestan en las principales potencias y regiones, y qué implicaciones tienen para la construcción de carteras en un sistema global más fragmentado.
Parte I – La transición estructural
A lo largo de la historia moderna, los órdenes mundiales han seguido un patrón común: una fase inicial de estabilidad, seguida de un debilitamiento gradual, una crisis y, en último lugar, una renovación. El siglo XX es un claro ejemplo de ello, ya que durante el mismo los periodos de estabilidad han dado paso a una crisis y a una posterior renovación.
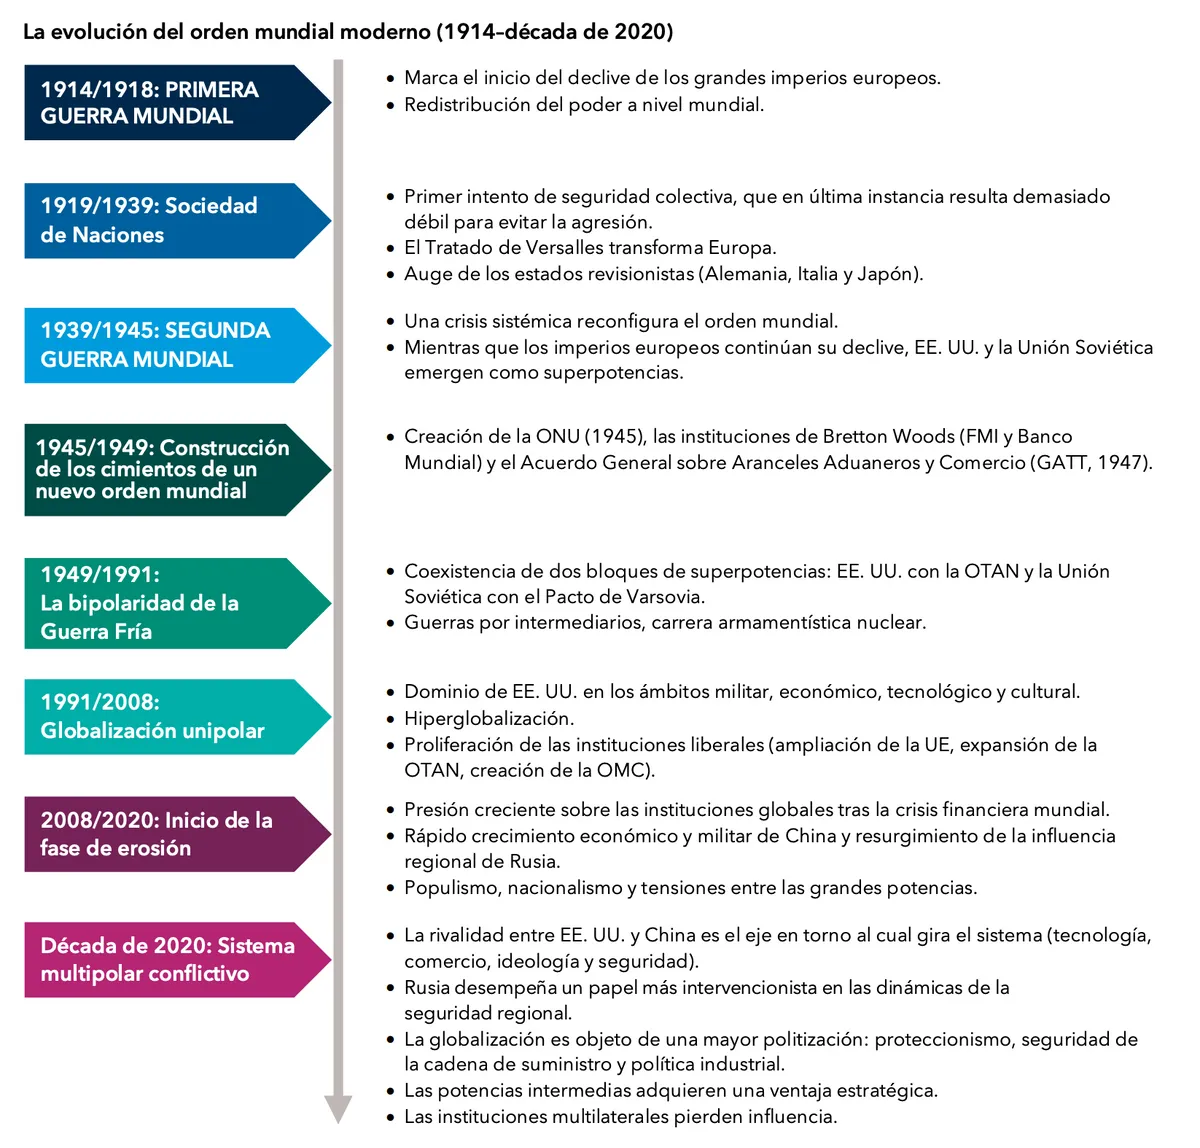
El sistema posterior a la Guerra Fría siguió un patrón similar, no como resultado de una única ruptura, sino de un cambio estructural agravado por una serie de crisis.
La adhesión de China a la Organización Mundial del Comercio (OMC) en 2001 supuso un importante punto de inflexión en un proceso de integración global más amplio. A medida que las barreras comerciales fueron desapareciendo y las economías experimentaron una mayor integración, las redes de producción se expandieron rápidamente más allá de las fronteras. La magnitud y rapidez de esta transición reportaron beneficios evidentes, pero también cambios que no siempre fueron del todo previsibles1.
Durante las dos décadas siguientes, las fábricas se deslocalizaron, las cadenas de suministro se extendieron más allá de las fronteras y la producción fue trasladándose progresivamente a países con menores costes. Aunque muchas comunidades se beneficiaron de la globalización, otras experimentaron un mayor desempleo y presiones salariales. Llegado este punto, los gobiernos comenzaron a preguntarse si se habían vuelto excesivamente dependientes de los proveedores extranjeros para obtener bienes y tecnologías esenciales2. Esta dinámica general es el motor de la reconfiguración que estamos viviendo actualmente.
Este cambio estructural se ha visto agravado por acontecimientos que han puesto en entredicho la supuesta estabilidad y seguridad, lo que ha debilitado aún más el marco posterior a la Guerra Fría. El auge de amenazas no estatales, como el Estado Islámico y Al-Qaeda, llevó a una intervención militar occidental sostenida que tuvo resultados dispares y que erosionó la percepción de EE. UU. como garante fiable de la seguridad. La intervención militar rusa en Ucrania en 2014 y, nuevamente, en 2022, demostró que las fronteras que muchos daban por consolidadas podían seguir disputándose por la fuerza. Más recientemente, los conflictos acaecidos en el hemisferio occidental, el Ártico y Oriente Medio han revelado cómo los instrumentos económicos —como los aranceles, las sanciones y los controles sobre las inversiones— se utilizan cada vez más para alcanzar objetivos estratégicos, ya sea en sustitución de la diplomacia tradicional o en combinación con ella3. La política se ha polarizado, y la confianza que sustentaba el orden liberal se ha deteriorado. Instituciones como las Naciones Unidas (ONU) y la Organización Mundial del Comercio (OMC) han tenido dificultades para lograr la unión de los países en situaciones de crisis.
En conjunto, estas presiones han contribuido a una progresiva erosión del orden posterior a la Guerra Fría y a una transición hacia formas de integración más desiguales y políticamente conflictivas.
1. Autores, Dorn y Hanson (2016), The China Shock: Learning from Labor Market Adjustment to Large Changes in Trade, un artículo que analiza cómo los grandes cambios en el comercio pueden tener efectos desiguales y duraderos sobre las regiones y los trabajadores.
2. Dichos acontecimientos reflejan las tensiones señaladas a las que ya se refirió Dani Rodrik, quien sostenía que una profunda integración económica acabaría chocando con las prioridades nacionales, lo que desencadenaría una reacción política y medidas más orientadas a la soberanía. Rodrik, D. (1997). Has globalization gone too far? Institute for International Economics.
3. Aiyar, Ilyina y otros (2023) publicaron el documento de análisis del personal técnico del FMI titulado Geoeconomic Fragmentation and the Future of Multilateralism, en el que debaten sobre el creciente uso de políticas económicas para alcanzar objetivos estratégicos y los riesgos que esto conlleva para la integración global.
Factores de riesgo que han de tenerse en cuenta antes de invertir:
• El presente documento no pretende ofrecer un consejo de inversión y no debe ser considerado como una recomendación.
• El valor de las inversiones y sus respectivos dividendos puede subir o bajar y es posible que los inversores no recuperen los importes invertidos inicialmente.
• Los resultados históricos no son indicativos de los resultados futuros.
• Si la divisa en la que invierte se fortalece frente a la divisa en la que se realizan las inversiones subyacentes del fondo, el valor de su inversión disminuirá. La cobertura de divisas trata de limitar esto, pero no hay garantía de que dicha cobertura sea completamente eficaz.
• Algunas carteras pueden invertir en instrumentos financieros derivados con fines de inversión, cobertura y/o gestión eficiente de la cartera.
• En función de la estrategia, pueden existir riesgos relacionados con la inversión en renta fija, derivados, mercados emergentes, inversiones relacionadas con la sostenibilidad y/o en bonos de alto rendimiento.
Los mercados emergentes son volátiles y pueden presentar problemas de liquidez.
Las declaraciones atribuidas a una persona concreta representan las opiniones de dicha persona en la fecha de la publicación, y no reflejan necesariamente las opiniones de Capital Group o de sus filiales. La información ofrecida no tiene carácter exhaustivo ni se propone ofrecer asesoramiento alguno. Esta comunicación está destinada al uso interno y confidencial del destinatario y no a su transmisión a terceros. Esta comunicación es de carácter general, no pretende ofrecer ningún tipo de asesoramiento de inversión, fiscal o de cualquier otra naturaleza, ni constituye una oferta ni una solicitud de compra o venta de valores. Información a la fecha indicada y atribuida a Capital Group, salvo indicación en contrario. Aunque Capital Group hace todo lo posible para obtener la información de terceros que considera que ofrecen información precisa, no puede garantizarlo.
Salvo indicación en contrario, la presente comunicación ha sido emitida por Capital International Management Company Sàrl («CIMC»), entidad regulada por la Commission de Surveillance du Secteur Financier («CSSF», regulador financiero de Luxemburgo).
Todas las marcas de Capital Group son propiedad de The Capital Group Companies, Inc. o de alguna filial. El resto de las denominaciones sociales mencionadas son propiedad de sus respectivas compañías.
© 2026 Capital Group. Todos los derechos reservados. WF11988318 ES