Los siete sesgos de la inversión
Un precio de compra, una buena racha o el miedo a equivocarse pueden pesar más que los datos. Identificar estos atajos mentales es el primer paso para invertir con mayor disciplina.
Una acción cae y el inversor se aferra al precio al que la compró. Una compañía encadena varios trimestres de crecimiento y el inversor da por hecho que seguirá haciéndolo. En ambos casos, la información está ahí; lo que puede fallar es su interpretación.
Invertir exige estimar beneficios, valorar activos y medir riesgos. Pero entre los datos y la decisión intervienen también nuestras expectativas, emociones y recuerdos. Las finanzas conductuales estudian cómo esos factores pueden distorsionar el juicio, incluso cuando creemos estar actuando de forma racional.
Estos son cinco de los sesgos más relevantes y las preguntas que ayudan a mantenerlos a raya.
01 Sobreconfianza
CUANDO UNA BUENA RACHA PARECE TALENTO
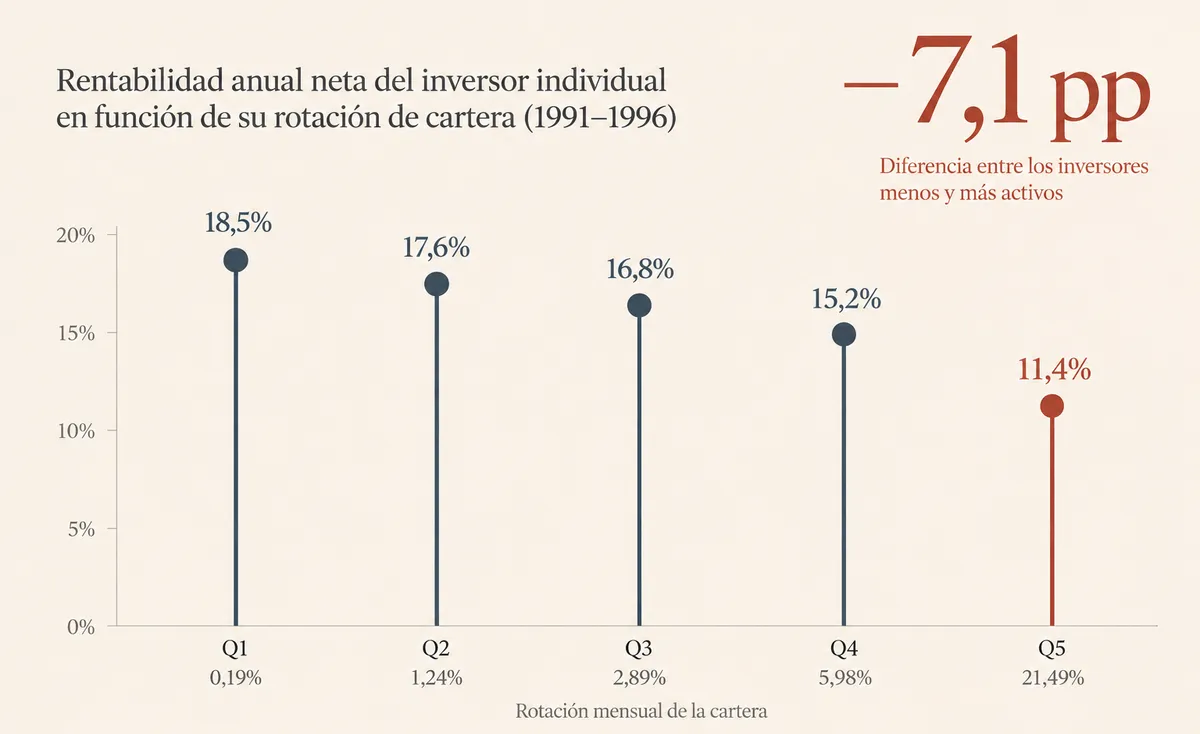
Tras varias inversiones rentables, resulta tentador atribuir todo el mérito a nuestra capacidad de análisis. Sin embargo, un resultado favorable no demuestra, por sí solo, que supiéramos anticiparlo: el azar también interviene.
La sobreconfianza puede traducirse en carteras demasiado concentradas, operaciones innecesarias o poca disposición a escuchar argumentos contrarios. Una convicción sólida no se mide solo por las razones que la respaldan, sino por su resistencia a las objeciones.
La pregunta clave: ¿qué información me haría reconocer que mi tesis es equivocada?
02 Anclaje
EL PRECIO DE COMPRA NO ES UNA VALORACIÓN
Compramos una acción a 40 euros. Cae a 30 y pensamos: «Cuando vuelva a 40, venderé». Ese primer precio se ha convertido en un ancla, aunque quizá hayan cambiado los beneficios, la deuda o las perspectivas del negocio.
El mercado no conoce nuestro precio de entrada ni tiene motivos para regresar a él. Mantener una inversión únicamente para recuperar lo pagado supone conceder al pasado más importancia que a las expectativas futuras.
La pregunta clave: si hoy no tuviera esta posición, ¿la compraría al precio actual?
03 Representatividad
UNA BUENA EMPRESA NO SIEMPRE ES UNA BUENA INVERSIÓN
Una marca admirada, varios años de crecimiento y unos resultados sólidos componen una historia fácil de prolongar. Tendemos a extrapolar patrones recientes y a suponer que lo ocurrido seguirá ocurriendo.
Pero la calidad de un negocio y el atractivo de sus acciones son cuestiones distintas. Incluso una compañía excelente puede ofrecer una rentabilidad decepcionante si su precio ya incorpora expectativas demasiado optimistas.
La pregunta clave: ¿qué parte de mi previsión está sustentada por datos y cuál depende de prolongar una racha?
04 Aversión a las pérdidas
ESPERAR A RECUPERAR NO ES UNA ESTRATEGIA
Una pérdida latente puede parecer más soportable que una realizada. Por eso, algunos inversores conservan posiciones deterioradas —o aumentan su exposición— con la esperanza de volver al precio de compra.
Sin embargo, una caída no convierte automáticamente una inversión en una oportunidad, igual que una pérdida no obliga necesariamente a vender. La decisión debería depender de las perspectivas actuales, el riesgo asumido y las alternativas disponibles, no de la incomodidad de reconocer un error.
La pregunta clave: ¿mantengo esta posición por su potencial futuro o para no asumir una pérdida pasada?
05 Aversión al arrepentimiento
EL MIEDO A EQUIVOCARSE TAMBIÉN DECIDE
Quien vendió demasiado pronto y vio cómo la cotización seguía subiendo puede resistirse a volver a vender. Quien recuerda una operación fallida quizá prefiera no actuar, aunque las circunstancias hayan cambiado.
En ambos casos, el objetivo se desplaza: ya no se trata de elegir la alternativa más adecuada, sino de evitar una emoción desagradable. Documentar antes de invertir la tesis, sus riesgos y las condiciones para revisarla ayuda a juzgar la decisión por su calidad, no solo por su desenlace.
La pregunta clave: ¿estoy eligiendo bien o eligiendo aquello de lo que sería más fácil no arrepentirme?
En conclusión...
Conocer estos sesgos no nos vuelve inmunes a ellos. Lo verdaderamente útil es establecer un proceso: definir criterios de inversión, buscar activamente información contraria, revisar las hipótesis y comparar cada posición con otras alternativas.
Una buena decisión puede acabar en pérdidas y una mala decisión puede resultar rentable. Confundir el resultado con la calidad del análisis impide aprender.
En los mercados no podemos controlar la incertidumbre. Sí podemos evitar que nuestras emociones decidan sin pasar por el filtro de la razón.