La opinión de Fisher Investments acerca de la limitada relevancia de las agencias de calificación crediticia para los mercados
Las agencias de calificación crediticia son empresas privadas que evalúan la solvencia crediticia de los emisores (riesgo de impago) y suelen acaparar titulares en las publicaciones que Fisher Investments analiza para fundamentar sus opiniones. El motivo es simple: los analistas que seguimos suelen identificar las perspectivas económicas o las calificaciones alfanuméricas de estas agencias como un motivo para prever un movimiento alcista o bajista. No obstante, partiendo de nuestro análisis, las calificaciones crediticias son opiniones retrospectivas que influyen mínimamente en la trayectoria de las acciones y los bonos.
En primer lugar, conviene aportar algo de contexto. Aunque existen numerosas agencias de calificación crediticia en todo el mundo, S&P Global, Fitch y Moody's —conocidas como "las tres grandes"— son las que reciben mayor atención en las publicaciones que Fisher Investments analiza para fundamentar sus opiniones. Estas empresas saltaron a la fama a mediados de la década de los 70, cuando el Gobierno estadounidense les otorgó un estatus especial en la regulación financiera como "organizaciones de calificación estadística reconocidas a nivel nacional" o NRSRO, por sus siglas en inglés.[i] Otros gobiernos acabaron por emular esta política, como Canadá, con sus "organizaciones de calificación designadas" (DRO, por sus siglas en inglés), y la Unión Europea, con sus "agencias de calificación crediticia" (CRA, por sus siglas en inglés) registradas y supervisadas por la Autoridad Europea de Valores y Mercados (AEVM).[ii]
Las autoridades establecieron estas categorías regulatorias con el propósito de ayudar a los inversores a evaluar la solvencia crediticia de los emisores, facilitar la toma de decisiones de inversión y contribuir a garantizar el cumplimiento de unos requisitos mínimos de calidad crediticia que resultan de aplicación a la hora de adoptar determinadas decisiones de inversión en las carteras institucionales. Sin embargo, al hacerlo, los Gobiernos incorporaron sin querer estas empresas al marco legislativo financiero y de los mercados de valores, lo que supuso que unas opiniones en materia de calificación crediticia hasta entonces privadas se convirtieran en autorizaciones regulatorias oficiales, con lo que se dotó a estas firmas de una influencia que, a nuestro juicio, resulta desproporcionada sobre la percepción pública de la salud financiera de los emisores de deuda.
"Las tres grandes" utilizan una escala alfanumérica a la hora de expresar sus evaluaciones. La figura 1 ilustra estas escalas y presenta las calificaciones de calidad crediticia de cada agencia ordenadas de mayor a menor (es decir, de menor a mayor riesgo de impago). Se pueden aplicar a emisores de deuda corporativa, soberana y cuasisoberana.
Figura 1. Escalas de calificaciones crediticias de "las tres grandes"
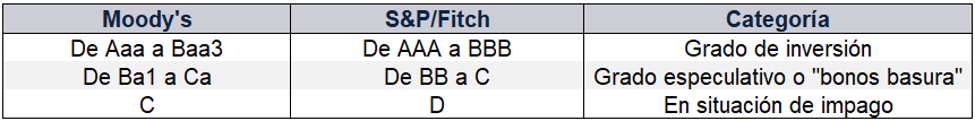
Fuente: Moody’s, S&P y Fitch, a 10/9/2026.
Las agencias actualizan sus calificaciones sobre la base de su evaluación acerca de la capacidad y/o la voluntad de los emisores de satisfacer sus obligaciones deudoras y de evitar incurrir en impagos. En el caso de las empresas, las implicaciones son claras. Si hay impagos, los tenedores de bonos corren el riesgo de perder el principal. La situación podría ser incluso peor en el caso de un accionista, ya que, si una empresa no puede hacer frente a sus obligaciones, este se sitúa por detrás de la mayoría de los bonistas en el orden de prelación de los créditos. Las calificaciones soberanas tienen, además, repercusiones indirectas. Habida cuenta de que los bonos soberanos constituyen un componente habitual de los balances de bancos, aseguradoras, fondos de pensiones y fondos de inversión, un impago puede desencadenar tensiones de financiación que obliguen a estas entidades a restringir el crédito o a vender activos de forma precipitada. Este desenlace podría desembocar en una coyuntura de restricción o incluso de congelación del crédito, lo que podría provocar una recesión.[iii]
No obstante, en última instancia, consideramos que las calificaciones crediticias suelen ser poco más que opiniones retrospectivas condicionadas por factores que los mercados ya han tenido en cuenta y dejado atrás. Ante todo, las calificaciones crediticias soberanas se basan, por lo que respecta a sus principales criterios de evaluación, en datos e información que reflejan la realidad económica con un considerable desfase temporal. Por poner un ejemplo, Fitch incorpora en su modelo de calificación los datos históricos relativos al ratio de deuda pública respecto del PIB, el saldo presupuestario y los pagos de intereses.[iv] Hablamos de datos que se conocen ampliamente, lo que, en nuestra opinión, no representa ninguna novedad para los mercados, que descuentan y reflejan información de dominio público con rapidez.
En otras ocasiones, las agencias siguen la estela de otras agencias, un fenómeno que se conoce como "pensamiento gregario". Por ejemplo, en febrero de 2024, Moody’s rebajó la calificación crediticia de Israel de A1 a A2 (la primera rebaja de su historia), con el argumento de que se preveía que se agravaran los riesgos políticos y se incrementara el gasto asociado al conflicto en Gaza.[v] Fitch hizo lo propio solo seis meses después, y adujo los mismos factores.[vi] O tomemos el caso de la deuda francesa en octubre de 2024: Moody’s rebajó su perspectiva crediticia apenas tres meses después de que Fitch moviera ficha en ese sentido, y ambas agencias señalaron el aumento de los déficits públicos y la fragmentación política.[vii]
Según la experiencia de Fisher Investments, muchos de estos mismos factores también influyen en las calificaciones crediticias de las empresas. Sin embargo, según nuestros análisis, los mercados suelen anticipar los problemas de una empresa mucho antes de que lo hagan las agencias de calificación crediticia. Pensamos que las cotizaciones bursátiles descuentan estos acontecimientos de dominio público de forma casi inmediata. Y, habida cuenta de que las calificaciones iniciales se nutren de datos retrospectivos, creemos que estas revisiones apenas tienen repercusión en las cotizaciones bursátiles, que responden en mayor medida a las perspectivas económicas y políticas a corto plazo.
Por consiguiente, las opiniones de Fisher Investments sobre la evolución histórica del mercado apuntan a que las variaciones en las calificaciones carecen de capacidad predictiva. Tomemos como ejemplo la rebaja de la calificación crediticia de la deuda de Estados Unidos por parte de S&P Global el 5 de agosto de 2011 (de AAA a AA+), tras los prolongados debates en torno al techo de deuda.[viii] Esta decisión no solo llegó con retraso (el entonces presidente de Estados Unidos, Barack Obama, había firmado el 2 de agosto el acuerdo alcanzado por el Congreso para elevar el techo de deuda), sino que tampoco precedió a un aumento de los rendimientos de los títulos del Tesoro estadounidense. Por el contrario, los rendimientos de la deuda a 10 años cedieron terreno durante más de un mes tras aquella rebaja, y permanecieron en cotas inferiores a las observadas el 5 de agosto durante casi dos años.[ix]
Pensemos también en la rebaja de la calificación crediticia de la deuda canadiense por parte de Fitch el 24 de junio de 2020, motivada por "el deterioro de las finanzas públicas de Canadá en 2020 como consecuencia de la pandemia de coronavirus".[x] En ese momento, los rendimientos de la deuda canadiense a 10 años se situaban en mínimos de la década, aunque la evaluación de Fitch no derivó en que estos se dispararan.[xi] Revelaron una trayectoria casi plana a lo largo de 2020, antes de repuntar a principios de 2021, en consonancia con los rendimientos de la deuda de otras grandes economías occidentales, lo que, a nuestro juicio, pone de manifiesto que las tendencias mundiales suelen tener más peso que las locales.[xii]
En este sentido, creemos que la explicación resulta sencilla. Las opiniones de Fisher Investments sobre la evolución histórica de los mercados ponen de relieve que las visiones retrospectivas no determinan el comportamiento ni de las acciones ni de los bonos. Consideramos que los bonos se mueven principalmente en función de la inflación (el aumento generalizado de los precios en el conjunto de la economía) y de las expectativas de dicho parámetro, mientras que las acciones responden sobre todo a los factores económicos, políticos y de confianza que tengan más visos de influir en los beneficios empresariales en un horizonte de entre 3 y 30 meses. Las calificaciones crediticias se centran en el pasado. Según nuestros análisis, los mercados hacen lo contrario. Creemos que los inversores harían bien en emular esta actitud.
No se pierda las últimas noticias y perspectivas de los mercados de Fisher Investments:
Facebook: https://www.facebook.com/FisherInvestmentsES/
Twitter: https://x.com/FisherInvestES
LinkedIn: https://www.linkedin.com/company/fisher-investments-españa
Invertir en los mercados financieros implica un riesgo de pérdida. No hay garantías de que todo o parte del capital invertido sea reembolsado. La rentabilidad pasada no garantiza ni indica los resultados futuros de manera fiable. El valor de las inversiones y los ingresos procedentes de ellas están sometidos a la fluctuación de los mercados financieros mundiales y de los tipos de cambio internacionales.
Fisher Investments Ireland Limited es una sociedad de responsabilidad limitada constituida en Irlanda y regulada por el Banco Central de Irlanda. Fisher Investments es el nombre comercial utilizado por las sucursales de Fisher Investments Ireland Limited en España e Italia. Fisher Investments Ireland Limited y su nombre comercial, Fisher Investments, están inscritos en el Registro Mercantil de Irlanda con los números 623847 y 772424. El domicilio social de Fisher Investments en Ireland es: 3rd Floor, 24-26 City Quay, Dublin Docklands, Dublin, D02 NY19, Ireland.
El presente documento recoge la opinión general de Fisher Investments y no debe ser considerado como un servicio de asesoramiento personalizado en materia de inversiones o fiscal ni un reflejo de la rentabilidad de sus clientes. No se garantiza que Fisher Investments siga sosteniendo estas opiniones, las cuales pueden cambiar en cualquier momento a la luz de nuevos datos, análisis o consideraciones. La información que figura en el presente documento no pretende ser una recomendación o un pronóstico de las condiciones del mercado. En su lugar, tiene por objeto esclarecer los aspectos tratados. Los mercados actuales y futuros pueden diferir ampliamente de los que se describen en este documento. Asimismo, no se garantiza la exactitud de ninguna de las hipótesis empleadas en los ejemplos contenidos en el presente documento.
[i] "Report on the Role and Function of Credit Rating Agencies in the Operation of the Securities Markets", Comisión de Valores y Bolsa de Estados Unidos (SEC, por sus siglas en inglés), enero de 2003.
[ii] "Canadian Securities Regulators Grant Designated Rating Organization Status Under New Regulatory Framework", Alberta Securities Commission, a 30/4/2012. "ESMA’s Report on the Supervision of Credit Rating Agencies", Autoridad Europea de Valores y Mercados, a 31/10/2011.
[iii] Las recesiones son períodos de contracción generalizada de la producción económica.
[iv] Fuente: Fitch Ratings, a 11/9/2026. El Producto Interior Bruto (PIB) es una medición gubernamental que refleja la producción económica de un país.
[v] "Moody’s Downgrades Israel’s Ratings to A2, Changes Outlook to Negative; Concludes the Review", Moody's Ratings, 9/2/2024.
[vi] "Fitch Downgrades Israel to 'A'; Outlook Negative", Fitch Ratings, 12/8/2024.
[vii] "Moody’s Ratings Downgrades France’s Ratings to Aa3; Changes Outlook to Stable", Moody's Ratings, 14/12/2024. "Fitch Revises France's Outlook to Negative; Affirms at 'AA-',” Fitch Ratings, 11/10/2024.
[viii] "Research Update: United States of America Long-Term Rating Lowered To 'AA+' On Political Risks And Rising Debt Burden; Outlook Negative", S&P Global, 5/8/2011. El techo de deuda se refiere a la cantidad máxima de dinero que, por ley, el Gobierno de Estados Unidos puede pedir prestado con el fin de pagar sus obligaciones financieras existentes.
[ix] Fuente: FactSet, a 10/9/2026. Rendimiento del bono de referencia estadounidense a 10 años, del 31/12/2010 al 25/6/2013.
[x] "Fitch Downgrades Canada’s Ratings to 'AA+'; Outlook Stable", Fitch Ratings, 24/6/2020.
[xi] Fuente: FactSet, a 10/9/2026. Rendimiento del bono de referencia canadiense a 10 años, del 31/12/2009 al 31/12/2022.
[xii] Ibid.