Ucrania 2022, Irán 2026: ¿estamos ante la antesala de una nueva oportunidad para el oro?
Hace cuatro años vivimos una situación con similitudes a la actual: la invasión de Ucrania disparó los costes energéticos, alimentarios y logísticos. Los bancos centrales endurecieron su política monetaria para contener la inflación. Hoy, las tensiones con Irán vuelven a situar al petróleo en el centro de la ecuación. ¿Puede la normalización de la energía preparar el terreno para una recuperación del oro?
La tesis es plausible, pero no automática: el oro responde especialmente a la evolución de los tipos de interés reales, el dólar y la demanda de refugio, además de la inflación.
1. Ucrania 2022: el mercado se adaptó antes de terminar la guerra
La invasión comenzó el 24 de febrero de 2022. El Brent alcanzó una media cercana a 123 dólares por barril en junio y retrocedió hasta aproximadamente 81 dólares en diciembre: una corrección cercana al 34% en seis meses. La guerra continuaba, pero el mercado empezó a reajustarse gracias a nuevas rutas, proveedores alternativos, cambios en la demanda y liberación de reservas.
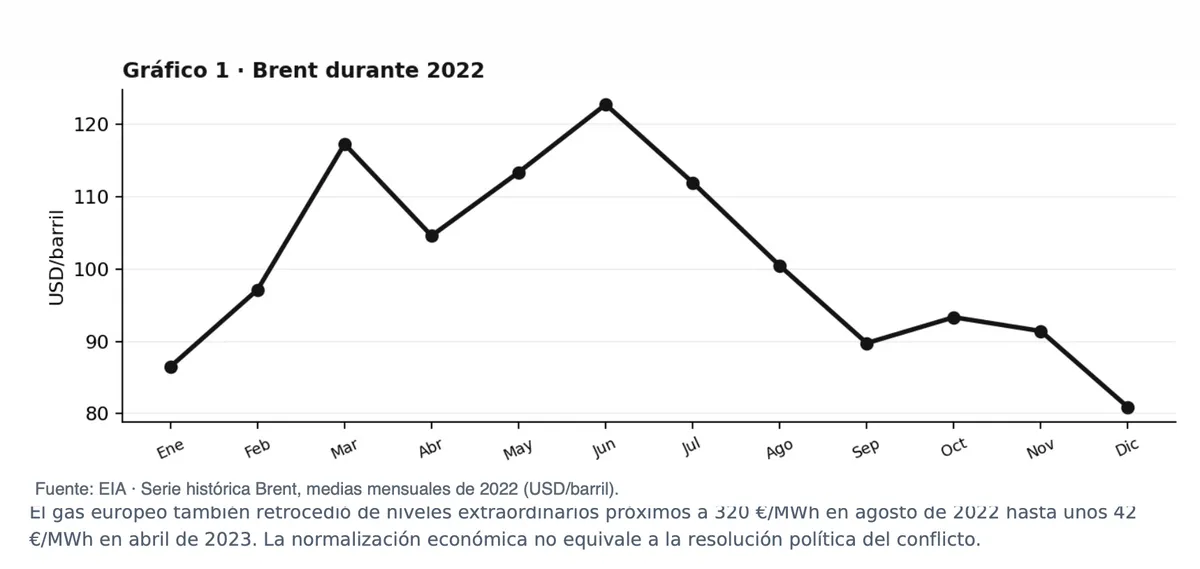
La caída del Brent entre junio y diciembre de 2022 no eliminó la inflación de forma inmediata. Los precios al consumidor reaccionaron con retraso y las políticas monetarias siguieron siendo restrictivas. Conviene distinguir el pico de una materia prima, la desinflación y el momento en que el banco central decide recortar tipos: son hitos diferentes.
El mercado europeo del gas mostró una adaptación todavía más lenta que el petróleo. El aumento de las importaciones de gas natural licuado, la reducción del consumo y la diversificación de fuentes amortiguaron el choque. Pero los costes de ajuste fueron elevados para empresas y hogares. Por eso no conviene trasladar mecánicamente los plazos de Ucrania a Irán.
2. Irán 2026: shock energético y recuperación del suministro
El conflicto afecta a rutas marítimas estratégicas, entre ellas el estrecho de Ormuz, y encarece la energía, los fertilizantes, los transportes y numerosos productos de consumo. Sin embargo, los flujos pueden recuperarse incluso cuando persiste la tensión diplomática.
Según las cifras citadas del informe de noviembre de 2026 de la EIA, la producción interrumpida en Oriente Medio habría pasado de 10,9 millones de barriles diarios en mayo a 2,5 millones en octubre: una reducción cercana al 77%. Son estimaciones que deben contrastarse con las revisiones posteriores de la agencia.
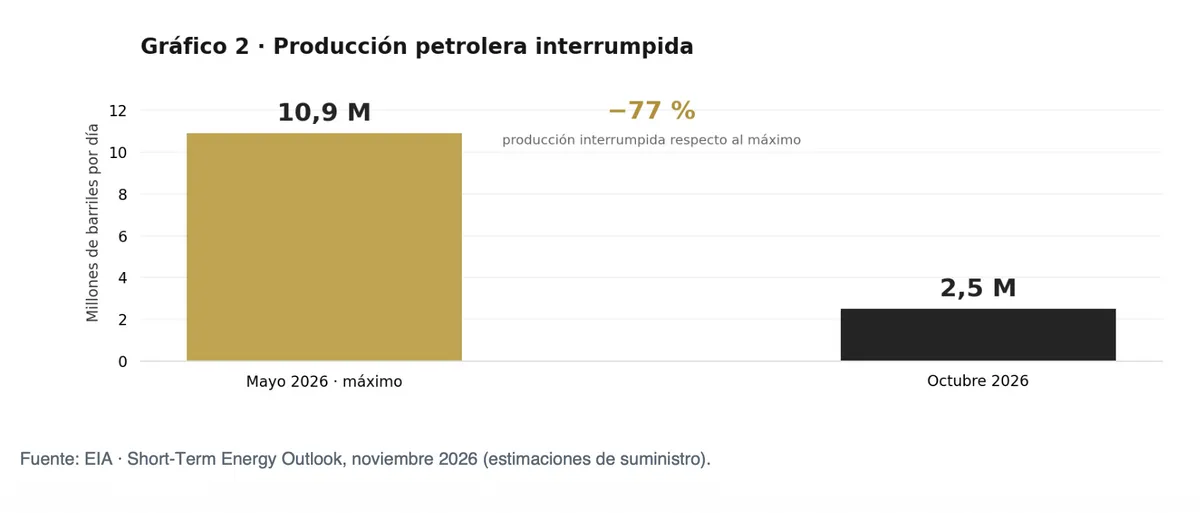
La importancia de Ormuz reside en su función como cuello de botella energético. Un daño físico a infraestructuras, la interrupción del tráfico de petroleros o el encarecimiento de los seguros marítimos pueden afectar al precio final aun cuando exista capacidad de producción suficiente en otras regiones.
La caída de la producción interrumpida es una señal favorable, pero no basta por sí sola para dar por normalizado el mercado. Deben vigilarse la producción efectiva, los volúmenes exportados, los inventarios, los fletes y la prima de riesgo geopolítica. Un restablecimiento del tránsito marítimo no equivale necesariamente a un restablecimiento inmediato de la capacidad productiva.
3. Calendario comparativo: ¿cuándo puede normalizarse el petróleo?
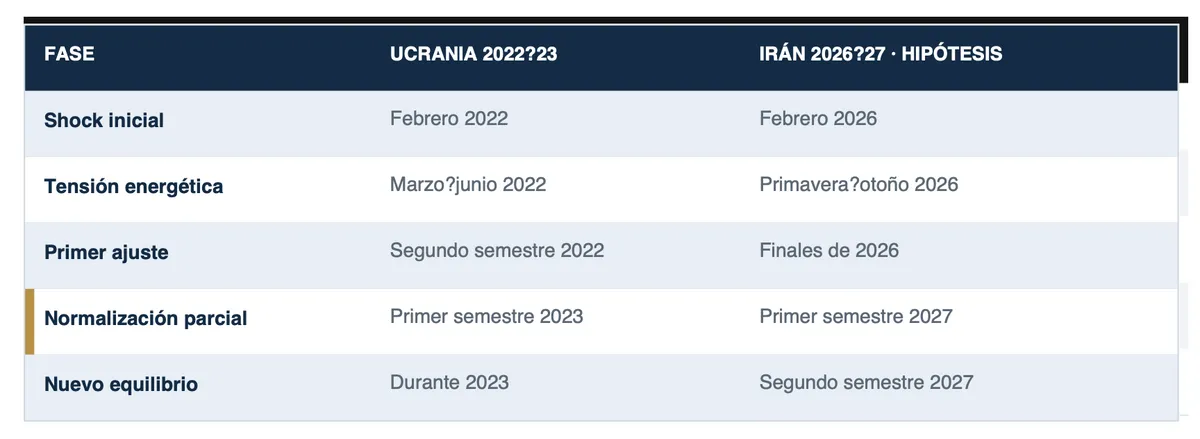
La EIA proyectaba en noviembre de 2026 una media del Brent de 124 dólares en octubre y aproximadamente 77 dólares en el cuarto trimestre de 2027. La caída implícita ronda el 38%. No es una garantía: depende de la recuperación productiva, las rutas de transporte y la demanda global.
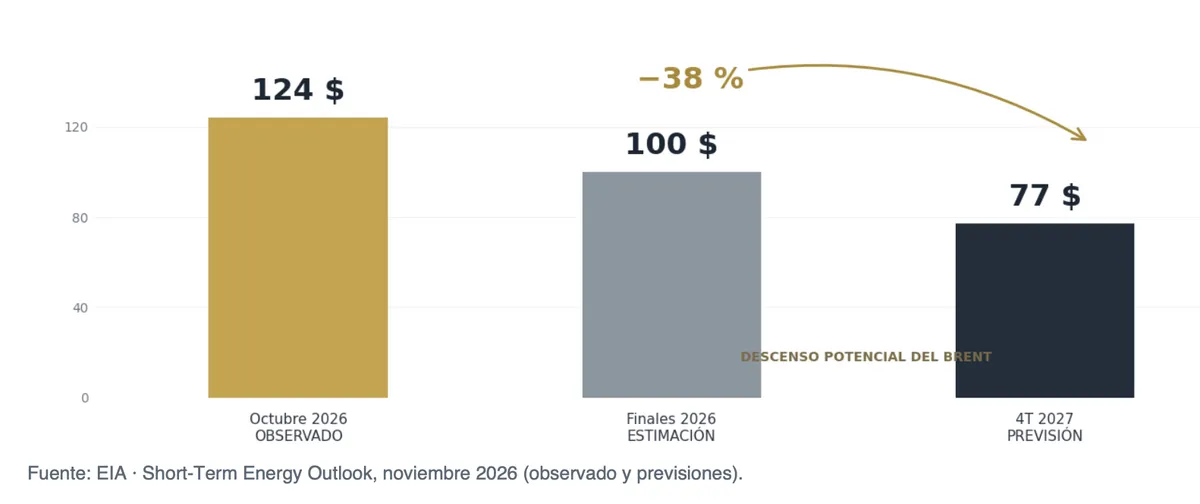
El paralelismo temporal debe leerse como una hipótesis de trabajo, no como un calendario exacto. En 2022 el máximo mensual del Brent llegó aproximadamente cuatro meses después del inicio de la invasión. En 2026 las fechas y la magnitud de los cortes de suministro son distintas. Por ello, el mejor reloj no es el calendario de la guerra, sino la trayectoria efectiva de la oferta y de los precios.
Si el Brent se aproxima a 77 dólares en el cuarto trimestre de 2027, el efecto sobre la inflación dependerá del punto de partida, de la divisa, de los impuestos energéticos y de la persistencia de otros componentes. Una caída del crudo no implica que los alimentos o el transporte vuelvan automáticamente a los precios anteriores al conflicto.
4. La inflación: el puente entre el petróleo y el oro
Una subida del petróleo provoca un shock de costes. Si se traslada a salarios y expectativas, puede convertirse en inflación persistente. Los bancos centrales pueden reaccionar manteniendo tipos elevados o endureciendo su política. El oro no paga cupones: cuando suben los rendimientos reales de los bonos, aumenta el coste de oportunidad de mantenerlo. La fortaleza del dólar también puede presionarlo.
No obstante, una guerra puede favorecer inicialmente al oro por su condición de refugio y perjudicarlo después si domina el efecto de tipos reales más altos. Ambas fuerzas pueden coexistir.
La transmisión monetaria tiene varias etapas: el shock energético eleva el IPC general; los hogares y las empresas revisan expectativas; los bancos centrales evalúan el riesgo de efectos de segunda ronda; y los mercados de deuda ajustan las rentabilidades nominales y reales. El oro reacciona a esa última combinación, no solo a la cifra de inflación publicada.
Además, hay una tensión entre dos fuerzas. La incertidumbre geopolítica puede impulsar la demanda de oro como refugio, mientras que la subida de rentabilidades reales puede reducir su atractivo. Según cuál domine, el metal puede subir o bajar durante la misma crisis. Por eso sería incorrecto afirmar que toda guerra o toda inflación conduce necesariamente a un oro más caro.
5. El oro puede anticiparse a las bajadas oficiales
Tipo de interés real aproximado = tipo nominal − inflación esperada. Si el tipo nominal baja más deprisa que la inflación esperada, el tipo real desciende y el entorno para el oro puede mejorar, incluso antes de un recorte efectivo del banco central.
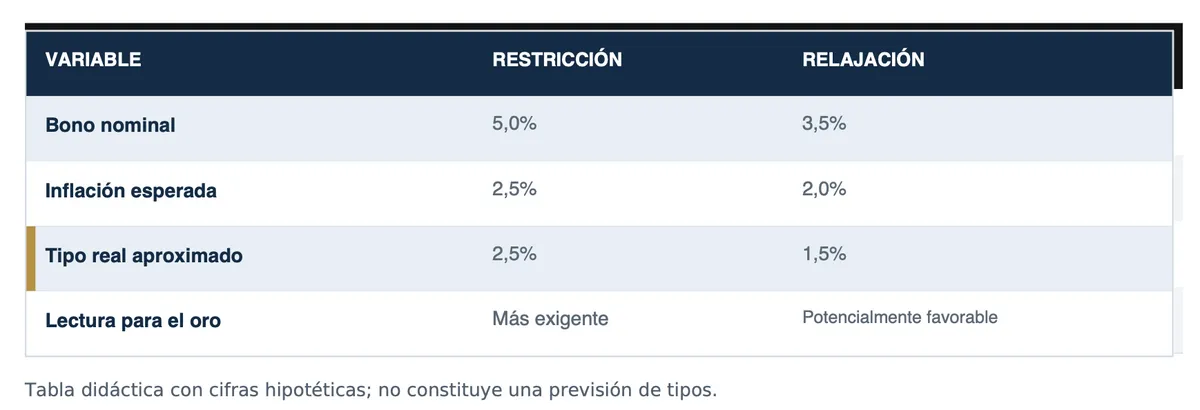
El mercado descuenta expectativas antes de que lleguen las decisiones oficiales. Si los inversores anticipan una menor inflación y tipos oficiales futuros más bajos, las rentabilidades de los bonos pueden caer antes de que la Fed o el BCE actúen. En ese contexto el oro podría recuperarse anticipadamente, aunque no existe un plazo fijo ni una relación perfecta.
También importa la divisa de referencia. Un inversor español que compra oro en euros obtiene un resultado condicionado tanto por la cotización internacional en dólares como por el tipo EUR/USD. Un avance del oro en dólares puede quedar amortiguado por una apreciación del euro, y viceversa.
6. Tres escenarios posibles durante 2027
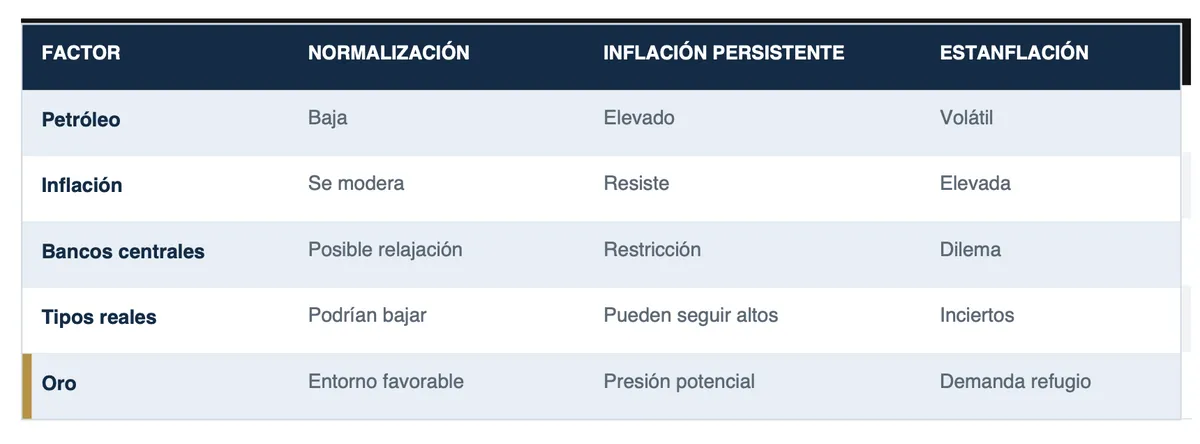
En el escenario de normalización, la combinación más favorable sería una energía menos cara, moderación de la inflación subyacente, caída de rentabilidades reales y debilitamiento del dólar. En el escenario de inflación persistente, la restricción monetaria podría prolongarse. Y en un escenario de estanflación, la demanda refugio podría beneficiar al oro incluso sin una rápida relajación de tipos.
No debemos asignar probabilidades numéricas sin un modelo contrastable. La utilidad de estos escenarios consiste en identificar señales observables que permitan revisar la tesis. Las decisiones de inversión deberían depender de la evolución de esas señales, del horizonte y de la tolerancia al riesgo, no de una fecha aislada.
7. Ventanas estratégicas para seguir la tesis
Noviembre 2026–febrero 2027: observar el petróleo, Ormuz, los inventarios y las expectativas de inflación. Marzo–junio 2027: contrastar si el Brent se aproxima a los niveles previstos y si la inflación subyacente cede. Julio–septiembre 2027: vigilar los tipos reales y el dólar. Octubre–diciembre 2027: evaluar si se consolida el nuevo equilibrio energético.
Para comprobar la tesis mes a mes conviene establecer un cuadro de mando: Brent y gas TTF; inventarios comerciales y flujos por Ormuz; inflación general y subyacente en Estados Unidos y la zona euro; expectativas de tipos de la Fed y del BCE; TIPS estadounidense a diez años; índice dólar DXY; y evolución del oro expresada tanto en dólares como en euros.
Un descenso del petróleo sería una primera señal, no una confirmación suficiente. La segunda sería una moderación sostenida de la inflación subyacente. La tercera, y probablemente más decisiva para el oro, sería una caída de los tipos reales. Si esas señales no aparecen, habría que retrasar o revisar la hipótesis de recuperación.
8. Más allá de Irán: motores estructurales del oro
El endeudamiento público, la diversificación de reservas de los bancos centrales, la incertidumbre monetaria y la búsqueda de activos tangibles pueden sostener la demanda de oro más allá del conflicto. El oro físico, sin riesgo de crédito del emisor cuando se posee directamente, mantiene riesgos de precio, custodia, liquidez y diferenciales de compraventa.
Los bancos centrales acumulan oro por motivos que trascienden el ciclo coyuntural: diversificación de reservas, liquidez internacional y gestión de riesgos de moneda y contraparte. Al mismo tiempo, la deuda pública elevada puede aumentar la sensibilidad de los mercados a los costes de financiación.
Ninguno de estos factores elimina la volatilidad del metal ni garantiza una revalorización.
El oro físico no es idéntico a un fondo, un ETF o una acción minera. Cada vehículo tiene una estructura distinta de costes, riesgos, fiscalidad y liquidez. Una planificación patrimonial responsable debe distinguir la exposición al precio del metal de la forma jurídica y operativa de mantenerla.
Conclusión: no hace falta que termine la guerra
En Ucrania, el petróleo comenzó a corregir mucho antes del final del conflicto. En Irán podría producirse un proceso de adaptación comparable. Si el petróleo retrocede, la inflación se modera y los mercados descuentan menores tipos reales, el oro podría recuperar atractivo. Pero una tesis correcta no garantiza ni el momento de entrada ni la rentabilidad futura.
Pero lo que sí parece cada vez más evidente es que estamos ante un momento de entrada especialmente interesante para el oro, con unas perspectivas macroeconómicas que podrían favorecer su recuperación durante los próximos meses.
Y ahora la pregunta ya no es tanto CUÁNDO invertir, sino CÓMO hacerlo.
¿Con una compra única aprovechando los precios actuales? ¿Mediante compras periódicas que permitan aprovechar posibles correcciones adicionales? ¿O con una estrategia dinámica que combine acumulación y aprovechamiento de la volatilidad?
Porque tan importante como elegir un buen activo es diseñar la estrategia adecuada para invertir en él. Y ahí es donde una buena planificación financiera marca la diferencia entre invertir con criterio o dejarse llevar por las emociones del mercado.
Un saludo desde Sherwood.
TOTALFINANCE: Para todo... para todos.
Las finanzas no son solo para ricos.
Cuida tu dinero de Hacienda y los bancos.