Europa mira al cielo para reforzar su autonomía estratégica
Christophe Hautin, Gestor sénior de carteras y Virginie Dubois, Especialista sénior de producto de Allianz Global Investors
El ser humano siempre ha mirado al cielo para orientarse, soñar e imaginar lo imposible. Hoy, mirar hacia arriba es también una cuestión de competitividad y seguridad. Durante los últimos años, el debate sobre la autonomía estratégica europea se ha concentrado principalmente en la energía, los semiconductores y la defensa. Sin embargo, una parte cada vez más relevante de esa conversación se juega también por encima de nuestras fronteras. La aeronáutica y el espacio han dejado de ser únicamente industrias de alta tecnología o ámbitos vinculados a la exploración científica para convertirse en infraestructuras esenciales para la resiliencia económica, la competitividad y la seguridad de Europa.
Los recientes acontecimientos geopolíticos han puesto de manifiesto hasta qué punto una dependencia exterior puede transformarse rápidamente en una vulnerabilidad. La energía, la tecnología, las comunicaciones o las materias primas ofrecen ejemplos claros. En este contexto, Europa está revisando qué capacidades considera estratégicas y cuáles necesita preservar dentro de su propio ecosistema industrial.
El continente parte, además, de una posición sólida. Europa mantiene capacidades de primer nivel en ámbitos como la navegación por satélite, la observación de la Tierra, las telecomunicaciones, los sistemas de radar o la propulsión. No son fortalezas surgidas de la noche a la mañana, sino el resultado de décadas de inversión en investigación, desarrollo industrial y formación de talento altamente especializado.
Su peso económico refleja esa relevancia. La industria aeroespacial y de defensa europea empleó directamente a 1,1 millones de personas en 2024 y, si se incorpora el empleo indirecto e inducido, sostiene cerca de 4,2 millones de puestos de trabajo y alrededor de 779.000 millones de euros de actividad económica. Ese mismo año, el sector alcanzó una facturación récord de 326.000 millones de euros y encadenó su cuarto ejercicio consecutivo de crecimiento de dos dígitos.
Sin embargo, limitar el análisis a estas cifras sería quedarse solo con una parte de su verdadero alcance. La industria aeroespacial ejerce un importante efecto tractor sobre el conjunto de la economía. La fabricación de un avión, el lanzamiento de un satélite o el despliegue de un sistema de comunicaciones requieren semiconductores, sensores, software, electrónica avanzada, ingeniería digital y procesos industriales de elevada complejidad.
Reforzar las capacidades aeroespaciales europeas implica, por tanto, avanzar también en otros objetivos estratégicos, desde la fabricación avanzada hasta la soberanía digital o la resiliencia de las cadenas de suministro de semiconductores. A ello se suma el efecto de difusión tecnológica: muchas innovaciones concebidas inicialmente para aplicaciones espaciales terminan encontrando usos comerciales en otros sectores. La Comisión Europea estima, por ejemplo, que los servicios de valor añadido vinculados a la señal de Galileo podrían generar unos ingresos de 166.000 millones de euros de aquí a 2029.
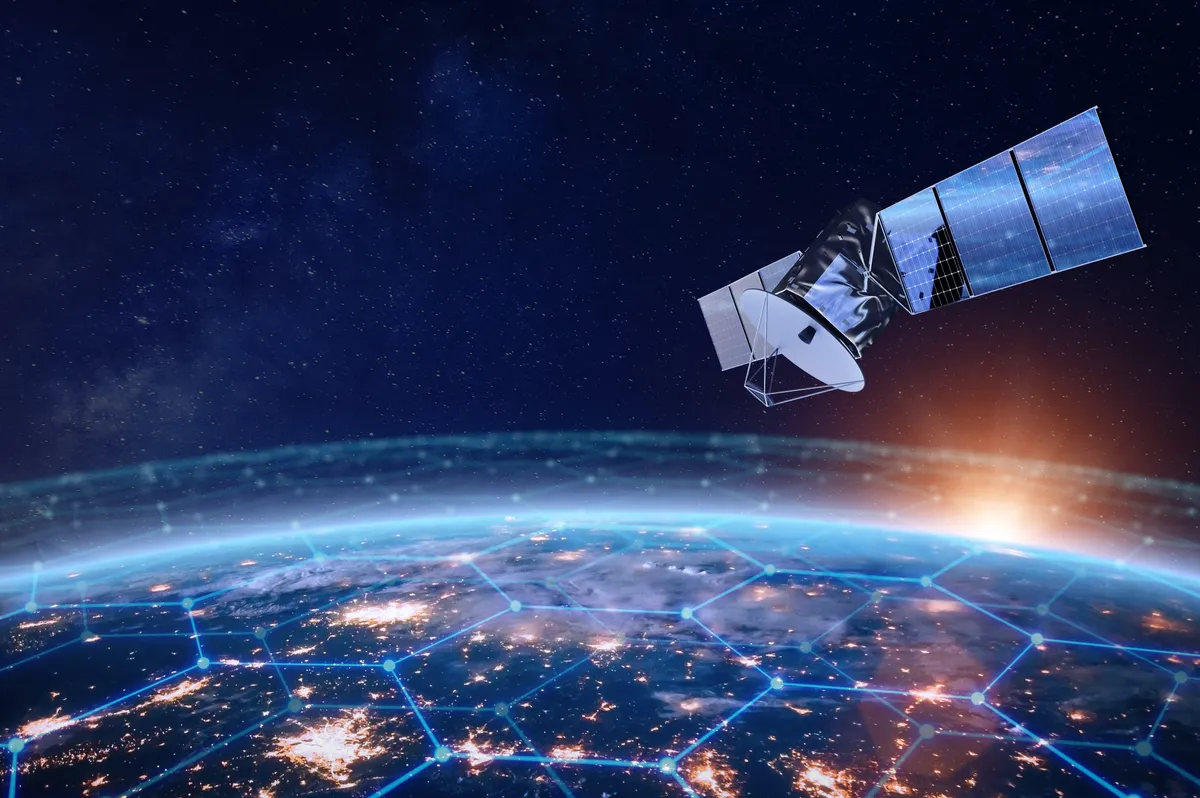
También está cambiando la forma en que los gobiernos conciben el espacio. Lo que hace milenios nos situaba en la tierra, nos aportaba tranquilidad y guía, y que durante las últimas décadas estuvo asociado fundamentalmente a la investigación científica se entiende hoy como una infraestructura crítica. Se mantiene inalterable su impacto en nuestra supervivencia. Programas como Galileo, Copernicus, GOVSATCOM o IRIS² responden precisamente a esta nueva realidad.
Asimismo, la inversión pública empieza a reflejar este cambio de prioridades. Los presupuestos espaciales europeos crecieron un 12% en 2025, hasta alcanzar los 13.500 millones de euros. Al mismo tiempo, los Estados miembros de la Agencia Espacial Europea aprobaron un presupuesto récord de 22.300 millones para el periodo 2026-2028. A ello se suma IRIS², la futura constelación europea de 348 satélites, diseñada para proporcionar conectividad gubernamental segura a partir de 2029.
Para los inversores, este escenario configura un universo especialmente atractivo porque reúne varias de las grandes tendencias estructurales de los próximos años: el aumento del gasto en defensa, la digitalización, la ciberseguridad, la modernización industrial, la seguridad de las cadenas de suministro y la soberanía tecnológica.
Naturalmente, no todas las compañías se beneficiarán de la misma manera. En nuestra opinión, cobran especial interés aquellas que ya están integradas en grandes programas civiles y de defensa, cuentan con tecnologías difíciles de sustituir y operan en mercados caracterizados por elevadas barreras de entrada. Para estas empresas, el aumento de los presupuestos europeos puede traducirse progresivamente en una mayor cartera de pedidos y, con el tiempo, en crecimiento de ingresos y beneficios.
Europa está decidiendo qué capacidades considera demasiado estratégicas como para depender de terceros. En este nuevo contexto, el espacio deja de ser únicamente una frontera tecnológica para convertirse también en una cuestión industrial, económica y estratégica.