Los bonos franceses, en el punto de mira
Los mercados de deuda pública de gran parte del mundo han supuesto un desafío tanto para los emisores como para los inversores durante buena parte de este año. En un entorno de mercado marcado por un crecimiento sólido y por unas necesidades de inversión cada vez mayores, los mercados actúan como mecanismos de asignación de capital: los inversores han sido más selectivos a la hora de dirigir sus inversiones, exigiendo mayores primas de riesgo a aquellos prestatarios cuyas perspectivas fiscales o económicas generan más dudas. Dadas las elevadas necesidades de inversión asociadas a la expansión del gasto en inteligencia artificial, las presiones sobre los emisores con argumentos de inversión menos sólidos han sido inusualmente intensas, incluidos algunos emisores soberanos, pese a mantener elevadas calificaciones crediticias.
Varios países encajan en esta situación. A lo largo del año, el foco podría haber recaído en distintos momentos sobre Estados Unidos, Japón o Reino Unido, todos ellos afectados por dinámicas similares. Sin embargo, en las últimas semanas ha sido Francia la que ha acaparado la atención de los mercados, con una ampliación de los diferenciales de su deuda pública frente a Alemania hasta niveles que no se veían desde la crisis del euro, hace ya quince años. Para encontrar precedentes comparables hay que remontarse incluso a principios de los años noventa, cuando las tensiones en el Mecanismo Europeo de Tipos de Cambio pusieron a prueba la estabilidad monetaria europea. En comparación con la historia reciente, lo más llamativo ha sido la ampliación de los diferenciales en los tramos cortos de la curva de tipos. Por ejemplo, entre enero de 2025 y junio de este año, el diferencial entre los bonos soberanos franceses y alemanes a dos años se movió dentro de un rango de unos 20 puntos básicos (0,20%), desde algo más de 10 puntos básicos hasta algo más de 30. Sin embargo, hace justo unos días, a finales septiembre, ese diferencial se duplicó hasta superar los 60 puntos básicos.
Este tipo de movimientos bruscos resulta especialmente desafiante para los inversores apalancados. Una de sus estrategias consiste en aumentar la exposición relativa a activos con mayores rendimientos frente a aquellos con rendimientos más reducidos, incluso cuando la diferencia entre ambos es relativamente pequeña, hasta alcanzar el objetivo de rentabilidad. Al centrarse en los diferenciales de rentabilidad, buscan obtener una volatilidad relativamente menor y una mejor relación rentabilidad-riesgo que la que ofrecería la exposición directa a los activos subyacentes. Sin embargo, el elevado nivel de apalancamiento obliga a deshacer rápidamente estas posiciones cuando surge volatilidad inesperada, como ha ocurrido recientemente en Francia. La venta de numerosos inversores que aplicaban estrategias similares desencadenó la fuerte corrección registrada por la deuda pública francesa en las últimas semanas.
Este episodio de volatilidad también tiene implicaciones para el mercado. Estrategias de inversión similares tendrán que reducir su nivel de riesgo, lo que obligará a encontrar una nueva base de inversores para la deuda pública francesa. Sin embargo, la presión sobre los bonos franceses tiene su origen, al menos en parte, en la incapacidad que han mostrado distintos gobiernos para reconducir las cuentas públicas. Para que nuevos inversores estén dispuestos a financiar al Estado francés, es necesario ofrecer no solo una rentabilidad atractiva, sino también señales creíbles de disciplina fiscal.
En este contexto, cobra especial relevancia el anuncio realizado el 6 de octubre por Marine Le Pen, candidata presidencial de la Agrupación Nacional (Rassemblement National). Tras años criticando los planes del Gobierno para reducir el déficit y contribuyendo al bloqueo político existente, Le Pen afirmó que, de llegar al poder, su partido reduciría el déficit público hasta el 3,7% del PIB en 2027 y por debajo del 3% antes de 2030. Además, se comprometió a reducir en diez puntos porcentuales la ratio de deuda pública sobre PIB durante los cinco años posteriores. Para ponerlo en contexto, el Gobierno actual no ha conseguido reunir una mayoría parlamentaria suficiente para aprobar medidas que permitan reducir el déficit presupuestario del próximo año por debajo del 5%.
Naturalmente, los compromisos electorales y su posterior ejecución no siempre van de la mano. En este caso, las dudas son aún mayores si se tiene en cuenta que la Agrupación Nacional también ha prometido rebajas fiscales, lo que exigiría recortes significativos del gasto público. Basta observar la resistencia que han generado medidas mucho menos ambiciosas, como los recortes en educación, para comprender las dificultades políticas que entrañaría un ajuste de esta magnitud.
Aun así, es posible que el mercado de deuda haya alcanzado un punto en el que la consolidación fiscal se convierta en uno de los grandes temas de la campaña electoral del próximo año. Resulta difícil imaginar avances significativos antes de las elecciones dada la actual fragmentación política. Por tanto, incluso en el mejor de los escenarios, la presión de los mercados probablemente seguirá acompañando a Francia durante los próximos meses. Así pues, los diferenciales están poniendo el foco sobre la deuda francesa. Queda por ver cuál será la reacción del mercado.
Claves de la próxima semana
Los datos de inflación de Estados Unidos centrarán la atención de los mercados la próxima semana. Los inversores han moderado sus expectativas de nuevas subidas de tipos por parte de la Reserva Federal (Fed) y, actualmente, la probabilidad de un incremento en octubre se sitúa en torno al 20%.
En cuanto a la inflación subyacente (core CPI), el consenso espera un avance mensual del 0,2%, una lectura compatible con esa visión más cauta del mercado. No obstante, dado que la Fed se encuentra todavía en las primeras fases de su ciclo de endurecimiento monetario, cualquier sorpresa en los datos podría tener un impacto significativo sobre las expectativas de los inversores. La agenda estadounidense se completará con la publicación del índice de precios de producción (IPP), un indicador relevante por su influencia sobre la medida de inflación preferida por la Fed, así como con las ventas minoristas, la producción industrial y las ventas de viviendas de segunda mano.
En la eurozona, la producción industrial será la principal referencia. Los inversores buscarán comprobar si la mejora observada recientemente en los indicadores de confianza empresarial encuentra respaldo en los datos de actividad. También se conocerán la lectura final del IPC de septiembre y la balanza comercial de agosto.
En Reino Unido, los indicadores de crecimiento y producción han mostrado una evolución mejor de lo esperado en los últimos meses, lo que ha contribuido a mejorar la confianza empresarial. Aun así, es probable que el optimismo siga siendo moderado hasta la presentación de los Presupuestos a finales de mes.
Por último, China publicará datos de inflación al consumo (IPC), inflación de producción (IPP) y oferta monetaria, referencias que también serán analizadas con atención por los mercados.
Esperamos que estas reflexiones les resulten útiles de cara a la próxima semana.
Diferenciales de rentabilidad entre la deuda pública francesa y alemana por vencimiento.
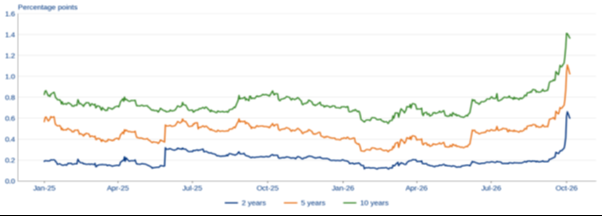
Fuente: Bloomberg y Allianz Global Investors Global Capital Markets & Thematic Research. Datos a 5 de octubre de 2026.