Mayores rentabilidades de la deuda pública asiática
Las rentabilidades de la deuda pública de los mercados desarrollados han seguido al alza, como muestran los Treasuries estadounidenses (UST), las Obligations Assimilables du Trésor (OAT) francesas y los bonos soberanos japoneses (JGB) de largo plazo. El aumento de las rentabilidades de la deuda de los mercados desarrollados eleva los costes de financiación a escala global y probablemente refleja los riesgos de inflación y fiscales inherentes a estas economías.
Las rentabilidades de la deuda pública también han subido en los mercados emergentes (ME) de Asia (Asia excluido Japón), aunque por lo general a un ritmo más moderado. En comparación con EE. UU., Francia y Japón, los niveles de deuda pública de los ME asiáticos, como porcentaje del producto interior bruto (PIB), son por lo general más bajos; la carga por intereses (como % del PIB) es generalmente menor y menos sensible a los tipos; los vencimientos de la deuda son por lo general más largos; y la proporción de deuda pública en manos de inversores extranjeros es, en general, menor. No creemos que el aumento de las rentabilidades de la deuda pública de los ME asiáticos refleje riesgos de inflación ni fiscales tan graves como los observados en EE. UU., Francia y Japón.
El aumento de las rentabilidades de los bonos, tanto en Estados Unidos como en los mercados locales, es desfavorable para Asia emergente, aunque la región se encuentra ahora mejor posicionada que en ciclos anteriores. En esta ocasión, se está beneficiando de un sólido crecimiento de las exportaciones, impulsado por las fuertes inversiones tecnológicas en Estados Unidos, que están incrementando la demanda de productos electrónicos, bienes de equipo y componentes vinculados a las cadenas de suministro de la región. Esta dinámica se ve reforzada por un ciclo más amplio de inversión en capital, impulsado por la inteligencia artificial (IA), la energía, la defensa y la capacidad industrial. Además, a diferencia de lo ocurrido en los años noventa, antes del estallido de la crisis financiera asiática, la región no ha experimentado un aumento comparable del endeudamiento.
Consideramos que los ME asiáticos afrontan el actual ciclo de endurecimiento monetario de la Reserva Federal (Fed) con un sólido impulso exportador e inversor, pero sin el mismo grado de problemas en los balances que caracterizaron la segunda mitad de los años noventa. Los saldos por cuenta corriente de la mayoría de las economías emergentes asiáticas son superavitarios. La inflación también es moderada, pese al reciente aumento de los precios globales de la energía. Se espera que los bancos centrales suban los tipos, pero por motivos anticíclicos, por lo que es poco probable que lleven los tipos de interés reales a niveles restrictivos. Tampoco se ha producido una acumulación significativa de apalancamiento en los balances del sector privado de los ME asiáticos, con excepción de China.
En cuanto a las inversiones, Seguimos siendo optimistas sobre la situación macroeconómica y los mercados de renta variable de Corea del Sur, Taiwán, Malasia, Singapur y China/Hong Kong. Estas economías son menos vulnerables a los riesgos derivados de Oriente Medio, El Niño y el aumento de las rentabilidades de los bonos estadounidenses y locales, y se benefician del auge de la inversión global en IA. Mantenemos una postura defensiva sobre las divisas asiáticas y los valores de renta fija asiáticos, ya que el mercado espera nuevas subidas de los tipos oficiales de la Reserva Federal y mayores rentabilidades de la deuda pública estadounidense y local.
Claves de la próxima semana
En Estados Unidos, el martes se publicarán los pedidos de bienes duraderos de septiembre, tanto totales como excluyendo el transporte; el índice Case-Shiller de precios de la vivienda de agosto; el índice de confianza del consumidor de octubre y las ventas de viviendas nuevas de septiembre. El miércoles 28 de octubre, la atención se centrará en la decisión de la Reserva Federal sobre los tipos de interés. El mercado no descuenta una subida de tipos en octubre, aunque numerosos miembros del Comité Federal de Mercado Abierto (FOMC) consideran apropiado un nuevo incremento antes de que termine el año. El jueves se publicarán los datos de inflación general y subyacente de septiembre, medidos por el índice de precios del gasto en consumo personal (PCE), junto con la estimación preliminar del PIB del tercer trimestre y la evolución del PCE subyacente. También se conocerán las solicitudes iniciales de subsidio por desempleo correspondientes a la semana finalizada el 19 de octubre y las solicitudes de prestación continuada de la semana anterior, finalizada el 12 de octubre. Por último, el viernes se publicará el índice de gestores de compras (PMI) de Chicago correspondiente a octubre.
En la zona euro, el jueves se publicarán los indicadores de sentimiento económico, industrial y de servicios de octubre, junto con la lectura final de la confianza del consumidor de octubre. Ese mismo día se conocerá también la decisión de política monetaria de octubre del Banco Central Europeo (BCE), en la que se espera que el tipo de refinanciación y el tipo de depósito se mantengan en el 2,65% y el 2,50%, respectivamente. El viernes llegarán las cifras preliminares del PIB del tercer trimestre: se espera un crecimiento trimestral del 0,3%, frente al 0,6% del trimestre anterior, junto con la publicación de la tasa de crecimiento interanual.
En Japón, la decisión de tipos de interés del Banco de Japón (BoJ) está prevista para el viernes 30 de octubre. El mercado espera que el BoJ mantenga sin cambios su tipo de interés oficial en esta reunión. El viernes se publicarán también las ventas minoristas de septiembre.
Les deseamos que capeen con éxito el aumento de las rentabilidades de los bonos y que obtengan excelentes resultados en sus inversiones.
Variación de las rentabilidades de la deuda pública a 10 años en los últimos 12 meses
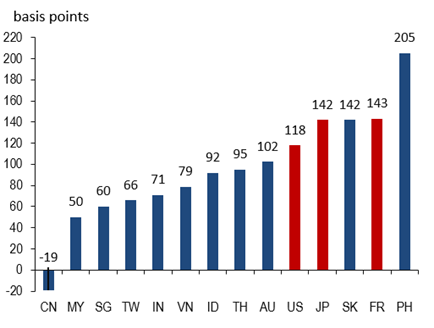
Nota: CN = China, MY = Malasia, SG = Singapur, TW = Taiwán, IN = India, VN = Vietnam, ID = Indonesia, TH = Tailandia, AU = Australia, US = Estados Unidos, JP = Japón, SK = Corea del Sur, FR = Francia, PH = Filipinas.
Fuentes: Bloomberg, HSBC, AllianzGI Global Economics & Strategy, a octubre de 2026.