¿Puede la economía seguir volando tan alto?
La economía global sigue a velocidad de crucero y, por ahora, no parece que se vaya a producir un aterrizaje (es decir, una desaceleración). El crecimiento global continúa por encima de su potencial y los beneficios empresariales mantienen su fortaleza. Sin embargo, cada vez hay más obstáculos en el horizonte: la inflación se resiste a bajar, las tires han subido y la deuda pública sigue aumentando. A esto se suma la situación política en Washington. Se acerca la fecha límite del 11 de diciembre para alcanzar un acuerdo sobre la financiación del Gobierno y la posibilidad de que se endurezca la regulación de la inteligencia artificial (IA) está generando cierta inquietud. La cuestión es cuánto tiempo podrá la economía seguir volando a esta altura.
Sin aterrizaje: el producto interior bruto (PIB) mundial creció a una tasa anualizada superior al 3% en el tercer trimestre. Para el cuarto trimestre se espera un crecimiento de alrededor del 2,75%, todavía claramente por encima de su potencial. Es probable que el ritmo se modere algo a lo largo de 2027, aunque no lo suficiente como para que la inflación vuelva a situarse dentro de los objetivos de los bancos centrales. Los beneficios empresariales siguen siendo sólidos, los márgenes se mantienen elevados y la inversión empieza a extenderse más allá de la IA. Nuestro índice de crecimiento global también mejoró ligeramente en octubre. La confianza empresarial continúa siendo favorable, pero no puede decirse lo mismo de la confianza de los consumidores, como han puesto de manifiesto los resultados de las elecciones de mitad de mandato de Estados Unidos.
Sin embargo, los retos van en aumento: cuanto más se prolonga esta situación, más se hacen notar los vientos en contra para la economía mundial. Los elevados tipos de interés, la inflación persistente, el aumento de la deuda pública y los elevados déficits están empeorando las perspectivas.
El índice de confianza del consumidor de la Universidad de Michigan refleja claramente hasta qué punto el deterioro de la confianza empieza a suponer un problema para la economía estadounidense (véase el Gráfico de la semana). El desglose por afinidad política resulta especialmente llamativo. Entre los encuestados, la confianza de quienes se identifican con el Partido Demócrata ha caído con fuerza desde la llegada del presidente Trump a la Casa Blanca. Entre los votantes republicanos, en cambio, se produjo inicialmente una notable mejora, aunque ese optimismo se ha moderado en los últimos meses. Por su parte, la confianza de los votantes sin una afiliación política concreta ha ido disminuyendo de manera constante.
La situación económica también varía de una región a otra. En EE. UU. y Europa, los datos empeoraron en octubre. En EE. UU., el impacto de la inversión en IA aún no se ha hecho visible: la productividad agregada, ajustada por la utilización de la capacidad productiva, disminuyó ligeramente hasta el segundo trimestre. En la zona euro, las presiones inflacionistas siguen siendo elevadas. China, en cambio, registró una mejora en octubre por primera vez en seis meses.
Política monetaria: los bancos centrales no tienen prisa. La Reserva Federal de EE. UU. (Fed), el Banco Central Europeo (BCE) y el Banco de Japón (BoJ) mantuvieron sus tipos oficiales sin cambios en octubre, después de haberlos subido en septiembre. Sin embargo, esperar demasiado también conlleva riesgos. Si los inversores interpretan esta pausa como una señal de relajación de la política monetaria, los precios de los bonos podrían subir y las condiciones financieras volverían a relajarse, justo lo contrario de lo que pretenden los principales bancos centrales, que buscan unas condiciones financieras más restrictivas.
Aun así, cabe esperar nuevas subidas de tipos. Todo apunta a que la Fed podría elevarlos otros 75 puntos básicos (pb) de aquí a mediados de 2027, mientras que el BCE podría aplicar dos subidas de 25 pb, hasta alcanzar un incremento total de 50 pb.
Política: los demócratas han conseguido hacerse con el control de las dos cámaras del Congreso en las elecciones de mitad de mandato de EE. UU. Sin embargo, no cuentan con las mayorías necesarias para poner fin a un bloqueo parlamentario ni para anular un veto presidencial. La primera prueba llegará el 11 de diciembre, cuando venza la financiación del Gobierno federal estadounidense. Es probable que los demócratas traten de ganar tiempo para resolver la cuestión hasta que el nuevo Congreso tome posesión el 3 de enero de 2027. Con tan poco margen, el riesgo de un cierre del Gobierno (shutdown), es decir, una paralización de las actividades gubernamentales por falta de financiación, sigue siendo elevado.
Claves de la próxima semana
Los datos que conoceremos la próxima semana también ayudarán a valorar cuánto margen le queda a la economía para seguir volando a esta altura. El lunes se publicará la producción industrial de China correspondiente a octubre, para la que se espera un crecimiento interanual del 5,3%, frente al 5,5% anterior. Las ventas minoristas chinas, por su parte, podrían aumentar un 0,8%, frente al 1,1% registrado anteriormente. Ese mismo día conoceremos también el PIB de Japón del tercer trimestre. El consenso prevé un crecimiento del 0,1% intertrimestral, frente al 0,4% anterior. El martes será el turno del índice ZEW de expectativas económicas de noviembre, que en su última lectura se situó en 28,1 puntos. El miércoles se publicarán los datos definitivos de inflación de la zona euro correspondientes a octubre. La última lectura del IPCA (Índice de Precios de Consumo Armonizado) situó la inflación en el 4%. Ese mismo día conoceremos también el dato de inflación de Reino Unido, que anteriormente se situó en el 3,5%. El viernes será el día clave. Japón publicará sus datos de inflación de octubre, que anteriormente se situó en el 2,1%, mientras que EE. UU. dará a conocer la lectura definitiva de noviembre del índice de confianza del consumidor de la Universidad de Michigan, que en su última publicación se situó en 51 puntos.
La pregunta, por tanto, sigue siendo la misma: ¿podrá la economía mantener su altitud de crucero o terminarán imponiéndose los vientos en contra?
Que tengáis viento de cola y un vuelo tranquilo,
Dr. Hans-Jörg Naumer
Confianza del consumidor de la Universidad de Michigan por afinidad política
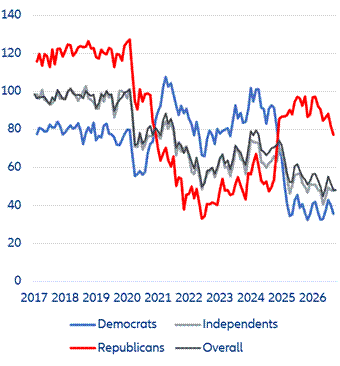
Fuente: Universidad de Michigan, AllianzGI Global Capital Markets & Thematic Research. Datos a 10/2026. Las rentabilidades pasadas no predicen rentabilidades futuras.