Podcast La Voz de Mercado - Mercados en equilibrio entre la geopolítica y los bancos centrales
La semana pasada estuvo marcada por los comentarios de distintos miembros de los bancos centrales, por la decisión de tipos de la Reserva Federal y, como ya es habitual, por las novedades que llegaban desde el plano geopolítico.
Empezando por Europa, en la parte macro tuvimos la revisión del dato de IPC correspondiente al mes de agosto, que fue revisado ligeramente a la baja, situándose el IPC general en el 3,2% frente al 3,3% publicado en el dato provisional. A pesar de ello, los comentarios de distintos miembros del Banco Central Europeo apuntaron nuevamente a que los riesgos para la inflación continuarán al alza, manteniendo la puerta abierta a una subida en octubre en caso de que la situación en torno a los precios de la energía continúe.
Respecto a esta situación, la semana pasada comenzaba con los precios del petróleo al alza tras unos ataques y problemas logísticos en infraestructuras energéticas saudíes que se sumaban al riesgo de la ruta del estrecho de Ormuz. En este punto, el petróleo Brent se acercaba a los 110 dólares el barril, pero finalmente se confirmó que los flujos de exportación continuaban funcionando y que la escalada bélica no aumentaba, permitiendo así una corrección en los precios hacia la zona de los 100 dólares. Continuando con Estados Unidos, el miércoles conocíamos la decisión de tipos de la Reserva Federal, que como ya se descontaba, fue la de subir los tipos en 25 puntos básicos. Adicionalmente, Kevin Warsh reafirmaba el compromiso de la Fed con el control de precios, indicando que las condiciones actuales son demasiado acomodaticias.
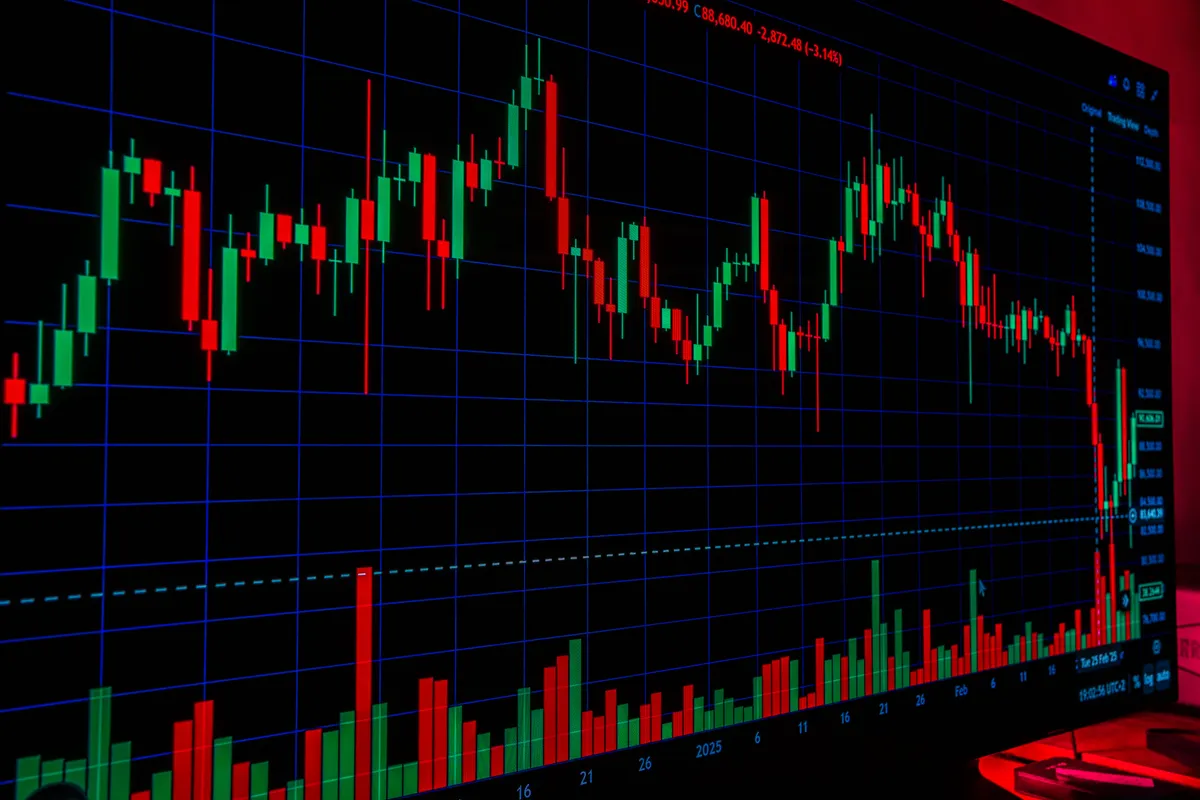
Este mensaje, claramente hawkish, provocó un efecto en el mercado que, por un lado, aumentaba las expectativas de subidas, pero por otro lado, aumentaba también la confianza en la independencia y credibilidad de la institución. Y así, en el contexto mencionado, vimos en el caso americano como el S&P 500 cerraba la semana retrocediendo un 0,08%, mientras que el Nasdaq subía en un 0,94%. Y en Europa, en cambio, vimos como tanto el Euro Stoxx como el IBEX retrocedían en un 1,41 % y 1,64 % respectivamente. En renta fija, volvimos a ver un nuevo movimiento de tires al alza, con los tramos cortos subiendo con mayor intensidad. El bono americano a dos años subía en 12 puntos básicos hasta el 4,74%, mientras que el diez años lo hacía en 3 puntos básicos hasta el 5%. Y en Europa, el bono alemán a dos años repunta en 9 puntos básicos hasta el 3,28%, mientras que el diez años lo hacía en 2 puntos básicos hasta el 3,52 %.
En resumen, ha sido una semana en la que la reducción de los precios del petróleo, aunque aún muy elevados, sumados a una política monetaria que mostraba un tono más hawkish, provocaron movimientos claramente al alza en las tires europeas y americanas y con los principales índices de renta variable comportándose de manera mixta, con Europa sufriendo los niveles de precio actuales, mientras que Estados Unidos avanzaba gracias al sector tecnológico.