10 empresas, el 40% del índice: ¿esto sigue siendo diversificar? | Finect Alpha con Antonio Feito, Sebastián Larraza y Santiago Royuela
¿Sigue diversificando un índice cuando diez empresas pesan casi el 40%? ¿Es emergentes la alternativa al S&P 500 o una apuesta por los chips con otro pasaporte? ¿Y qué están haciendo los profesionales en sus carteras para no depender de unos pocos nombres?
Las diez mayores compañías del S&P 500 pesan ya cerca del 40% del índice. Diez, de quinientas. Nvidia y Apple, por sí solas, superan el 15%, más del doble de lo que pesaban Microsoft y General Electric en el año 2000, el precedente que siempre se cita.
Lo que se está contando menos es que en emergentes ha pasado lo mismo: el top 10 del MSCI Emerging Markets pesa un 37,5%, la concentración más alta en 25 años, y TSMC, Samsung y SK Hynix suman por sí solas casi un 28% de un índice con cerca de 1.200 compañías. Todo ello con el bono americano a 30 años rondando el 5,5% y el 10 años en máximos desde 2002.
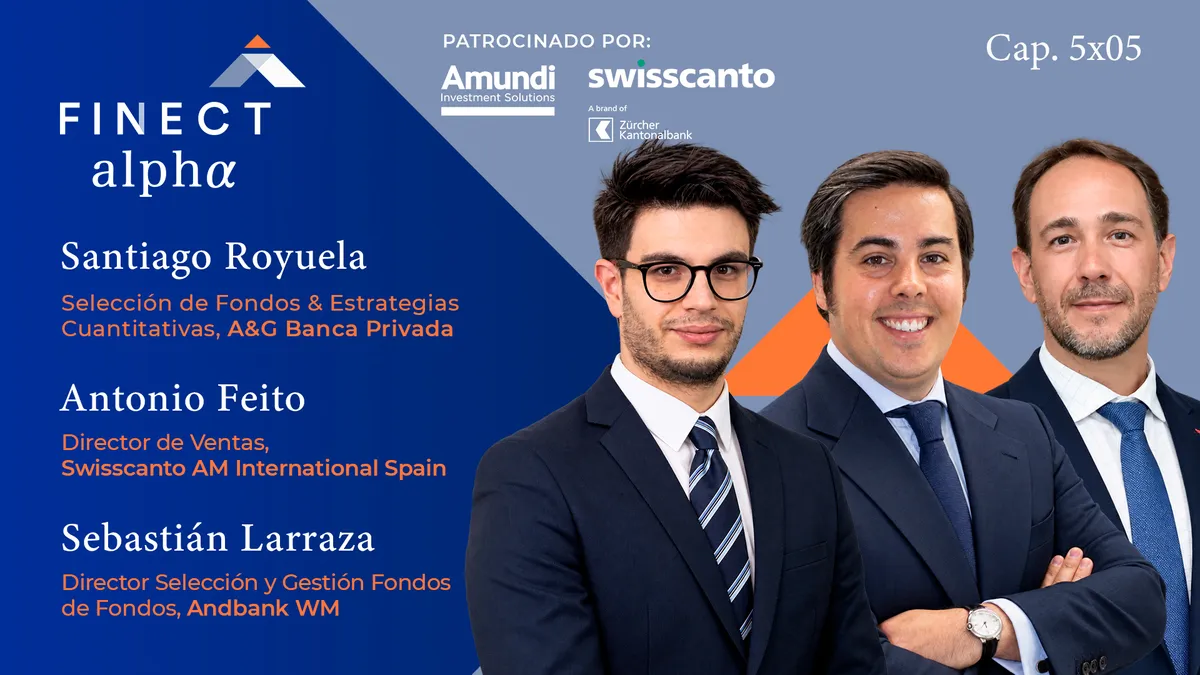
Lo analizamos en un nuevo episodio del podcast Finect Alpha con Antonio Feito, director de Ventas en Swisscanto AM International Spain, Sebastián Larraza, director de Selección y Gestión de Fondos de Fondos en Andbank Wealth Management, y Santiago Royuela, de Selección de Fondos y Estrategias Cuantitativas en A&G Banca Privada. Todo ello gracias a nuestros partners de este episodio: Swisscanto y Amundi.
Puedes escuchar el podcast completo en:
🎧 Ivoox
🎧 Spotify
🎧 Apple Podcast
🎧 Amazon Music
🎧 Podimo
Diez empresas, el 40% del índice: ¿preocupación o paisaje?
Para Sebastián Larraza, las dos cosas a la vez. Las grandes compañías siguen ganando tamaño y lo hacen porque son negocios únicos, que crecen a tasas altísimas y acaban aglutinando cada vez más peso en los índices. El problema llega para quien intenta batirlos: "Tienen tal tamaño y tanta atracción de la demanda de capital que es muy difícil seguirlo", explica. La gestión pasiva se ajusta sola a esa realidad; la activa, no.
Antonio Feito pone el foco en el inversor particular. "Muchos inversores, en el caso de particulares, invierten en un indexado creyendo que están diversificando el total de su cartera y, al contrario, están concentrándose más en unos pocos nombres que son los que pesan más en el índice", advierte. Citando las encuestas mensuales de Bank of America a inversores institucionales, sostiene que el riesgo de concentración merece más atención de la que hoy le presta el mercado.
Santiago Royuela rompe una lanza por la indexación: "Igual me busco enemigos en este sector, pero quería decir que la gestión indexada no es dinero tonto". Las ponderaciones por capitalización reflejan el consenso de millones de inversores, muchos de ellos profesionales, y "cualquier acción que tenga un peso superior o inferior en una cartera a la del índice ya está tomando una posición activa". Eso sí, recuerda que su trabajo va más allá: "A nosotros no nos pagan solo por batir al S&P 500. Muchas veces nos pagan por: oye, yo quiero ganar dinero y quiero hacerlo sin asumir caídas".
Emergentes: ¿diversificación o chips con otro pasaporte?
El que se va a emergentes para depender menos de Estados Unidos acaba comprando, en buena medida, la misma apuesta. Santiago Royuela lo resume en una frase: "Básicamente son tres compañías lo que ha tirado del índice de emergentes". Sebastián Larraza añade otro dato que hace tres años habría parecido una broma: si quitas del índice países como Taiwán y Corea, "te queda muy poco. De hecho, ya pesan más que China".
Antonio Feito lo explica por un patrón de crecimiento que ya es global. "Yo siempre digo: el dato mata relato. Tres de esas compañías pesan lo mismo que el sector de tecnología hace diez o 15 años", señala. Detrás de esa concentración ve unas barreras de entrada y unas ventajas competitivas "mucho más altas de lo que ha sido cualquier otro sector o industria en el pasado".
Concentrados en una sola temática
Santiago Royuela rescata el estudio de Evans y Archer de 1968, según el cual a partir de la décima acción el riesgo específico de cada compañía se diluye mucho. Visto así, que diez valores sean el 40% del S&P 500 no parecería tan grave. "La realidad es que está concentrado en una única temática", matiza. Y eso pesa en quien no soporta la volatilidad: "Al final ganar dinero en bolsa es muy sencillo, solo tienes que esperar. Pero la volatilidad es lo que les hace apretar el botón rojo".
Esa temática es la inteligencia artificial, y lo que se juega con ella es que siga la inversión en capex. Royuela lo ilustra con un cono de probabilidad: si la IA funciona, el inversor está en la parte alta, pero el abanico de escenarios es muy amplio, incluido aquel en el que "nos hemos pasado de frenada y al final no se ha podido monetizar ese capex". Frente a eso, "en el quality ese cono de probabilidad es mucho más cerrado": compañías que ya generan beneficios recurrentes, aunque no tan estratosféricos como los que descuenta hoy el S&P 500. El dilema, admite, es el coste de oportunidad de no tener la temática en cartera.
Cómo buscar alfa en un mercado tan concentrado
Desde Swisscanto, Antonio Feito defiende que se puede seguir jugando los grandes nombres y, a la vez, dar más peso relativo a compañías que en el índice pesan muy poco pero comparten las mismas características de calidad y crecimiento rentable. Es la filosofía que la gestora aplica desde hace 28 años, neutralizando los sesgos de estilo y limitando los pesos activos. "Se puede en mercados concentrados seguir batiendo al mercado, jugando esa parte de mercado concentrado, pero también saber identificar el resto del mercado", afirma. En emergentes, por ejemplo, ve oportunidades fuera de los tres grandes: consumo doméstico en India, Brasil o Indonesia y la electrificación de esas economías.
Sebastián Larraza reconoce que en Andbank están volviendo a bajar el peso de la gestión activa y busca lo que llama gestores adaptativos. Su diagnóstico es duro con quienes no se adaptan: "Los gestores que tenían los filtros que automáticamente te quitan sectores, te quitan industrias o te quitan valores por la razón que sea, pues no lo están haciendo bien". Y lanza una advertencia sobre las expectativas: "Se están descontando unos EPS estratosféricos ya. Yo creo que sería el mayor superciclo de crecimiento de beneficios de la historia". Por eso está trabajando especialmente en el factor quality growth, que considera el más barato en términos relativos.
Santiago Royuela observa otro fenómeno: "Yo creo que estamos viviendo una deriva de index". Muchas gestoras lanzan estrategias pegadas al índice porque la gestión pasiva se les está comiendo. Batir a un índice con poco tracking error exige, a su juicio, equipos gigantes de analistas especializados y, sobre todo, bajar comisiones, porque el alfa que se puede sacar es limitado.
Bonos en máximos y bolsas también: ¿cuánto aguanta?
Con el bono americano en niveles que en teoría deberían castigar a la renta variable, Antonio Feito pone el peso en los beneficios: mientras sigan creciendo, mantienen el tirón de la bolsa. "El mayor riesgo es no estar invertido", insiste, apoyado en la fase de monetización de la IA (con los servicios de nube creciendo más de un 40% en lo que va de 2026) y en temáticas como la electrificación.
Sebastián Larraza admite que la situación sorprende y que los modelos clásicos de prima de riesgo han dejado de servir: "A la basura directamente. Tenemos que volver a hacer la carrera y empezar a estudiar macro y micro". Para él, el punto de partida ahora es la demanda: los negocios con exceso de demanda funcionan; aquellos cuya demanda cae no se salvan, por mucho quality o múltiplos atractivos que tengan.
Santiago Royuela lo enmarca en décadas de expansión monetaria y déficits públicos sin castigo, y no espera un cambio de rumbo: "Esto no tiene pinta de que los estados un día vayan a decir: bueno, nos hemos pasado, ahora nos pondremos a hacer los deberes". Su seguro: renta variable, porque "no olvidemos que la renta variable es un seguro porque son compañías que generan caja, negocios reales", además de oro y bitcoin. Antonio Feito cierra con la imagen que trajo al estudio: "No sabemos cuándo va a pasar. Por eso es lo del paraguas".
Recomendaciones de este episodio:
✅ Antonio trae algo físico: un paraguas suizo, como recordatorio de que, con la volatilidad que hay en los mercados, conviene ir preparado para aprovechar las oportunidades antes de que empiece a llover.
✅ Sebastián recomienda el research de ARK Invest y, en concreto, su informe Big Ideas, uno de los documentos más descargados en el ámbito tecnológico en Estados Unidos, con análisis sobre IA, robótica, genómica, espacio o defensa a diez, 20 e incluso 50 años vista.
✅ Santiago comparte dos gráficos del economista Jim Bianco: uno sobre la rentabilidad rolling a diez años del bono americano, que muestra que hoy, por primera vez, quien lo hubiera mantenido diez años estaría perdiendo dinero, y otro sobre cómo los estrategas institucionales empiezan a recoger beneficios en la bolsa estadounidense.
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.