Suben los tipos de interés: así afectan a tu hipoteca, tus ahorros y tus inversiones
¿Qué pasa de verdad cuando el BCE sube los tipos de interés? ¿Cómo llega esa decisión desde Fráncfort hasta tu hipoteca, tu cuenta o tu fondo? ¿Y qué tiene sentido hacer con tu dinero si los tipos se quedan altos más tiempo?
2026 ha devuelto a los telediarios una frase que creíamos aparcada: subida de tipos. El BCE ha subido dos veces este año, en junio (la primera subida desde 2023) y en septiembre, y el mercado da casi por hecha una tercera en diciembre. La Fed también ha vuelto a subir. Y mientras, la inflación en España se ha ido al 4,9% en octubre.
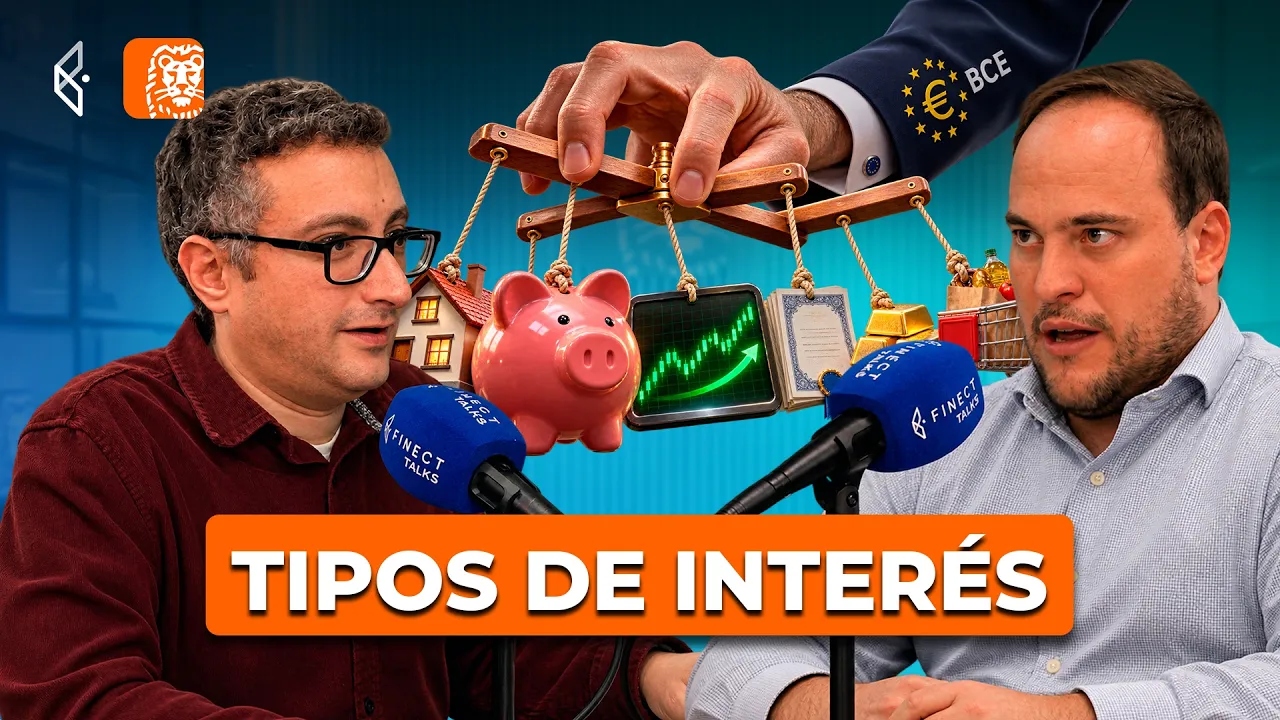
Esta semana en Finect Talks charlamos con Javier Santacruz, economista y analista financiero, que ya estuvo en el podcast hace casi cuatro años, cuando nos avisó de que la energía podía disparar una segunda ola de inflación. Nos explica cómo funcionan los tipos de principio a fin y cómo afectan, punto por punto, a ahorradores, hipotecados e inversores. Un episodio patrocinado por ING.
¿Qué pasa exactamente cuando el BCE sube los tipos?
El punto de partida es que el banco central tiene el monopolio de la creación de dinero. "Lo que hace con el grifo del dinero es abrirlo o cerrarlo fijando precios", explica Santacruz. Cada semana subasta una cantidad de dinero entre los bancos, y el precio al que se cierra esa subasta es lo que conocemos como tipo de interés oficial. ¿Por qué no puedes ir tú directamente al BCE? Porque "los bancos son los intermediarios entre el Banco Central y familias y empresas". Una relación que, según él, podría empezar a resquebrajarse si salen adelante proyectos como el euro digital, aunque con un límite para no acabar con la banca comercial.
¿Y para qué se suben o se bajan? En teoría, el precio del dinero debería recoger la oferta y la demanda en función de dos variables: el crecimiento de la economía y la inflación (es lo que mide la llamada regla de Taylor). El problema, señala, es que los bancos centrales se han usado para otras cosas, como abaratar la deuda de los Estados o fingir que estimulan el crecimiento a largo plazo. Sobre esto último es tajante: "Es una idea horrible, pésima", porque "la economía no se estimula con más o menos dinero". La política monetaria funciona a corto plazo, con un efecto de seis meses o un año a lo sumo, y el experimento de inundar de liquidez la economía tras la crisis de 2008 acabó, según su lectura, en la inflación que estalló en el verano de 2021.
¿Por qué entonces la inflación sigue subiendo si el BCE lleva desde junio subiendo tipos? Santacruz da tres razones. La primera, el decalaje: desde que se toma la decisión hasta que se traslada al mercado "pueden pasar cuatro o cinco o seis meses tranquilamente". La segunda, que la cantidad de dinero en circulación no cae mientras el BCE tiene que apoyar la deuda de algún Estado, en este caso la francesa, después de que su bono a 10 años superase el 5%. Y la tercera, las presiones que llegan de fuera: energía, alimentos y bienes importados más caros con un euro que se ha ido debilitando.
Hipoteca, depósitos, bonos y bolsa: así te afecta una subida de tipos
Para explicarlo, Santacruz separa a dos tipos de personas: los endeudados y los ahorradores que invierten. Al primero le perjudica directamente si su préstamo es variable, porque la subida de los tipos oficiales se traslada con rapidez al euríbor, el precio de referencia al que prestan los bancos. Incluso quien tiene la hipoteca a tipo fijo lo notará si en unos meses tiene que firmar otro préstamo. En el lado del ahorrador conservador, "a poco que los tipos de interés suben, los bancos ofrecen un poquito más de rentabilidad sobre los depósitos", aunque con la inflación actual ese inversor sigue perdiendo dinero.
¿Por qué no se traslada igual la subida a lo que pagan los depósitos que a lo que cobran los préstamos? Por un lado, porque sobra liquidez: "En este momento no tenemos un problema crítico de liquidez", así que los bancos retienen a los clientes más por otros productos (seguros, fondos, planes de pensiones) que por su ahorro. Por otro, por la concentración del sector: hay muchos menos bancos y un producto cada vez más estandarizado. "Ni siquiera es un problema de competencia. Es que en realidad tampoco están compitiendo", resume.
En renta fija, al que ya está dentro una subida de tipos le perjudica "porque su inversión vale menos": precio y tipo de interés se mueven en sentido contrario. Para el que está pensando en entrar ahora, en cambio, "puede tener sentido porque ya estaría entrando con cupones más elevados", y si dentro de uno o dos años los tipos vuelven a bajar, se beneficiará también de la subida de precio de los bonos. Eso sí, recuerda que el BCE solo fija el precio del dinero a muy corto plazo. Lo que paga un bono a 10 años lo decide el mercado según el riesgo y el plazo, y por eso critica que los bancos centrales hayan intentado influir en los tipos a largo con sus orientaciones: "Esto es una manipulación de las expectativas".
¿Y la bolsa? Cuando suben los tipos, a cualquier inversión se le exige más rentabilidad, porque su retorno se compone del tipo de interés que exige la economía más una prima de riesgo. Al descontar los flujos futuros de una empresa a una tasa mayor, la inversión que ya tienes vale menos, aunque quien entra ahora lo hace con una expectativa de rentabilidad superior. Las empresas que mejor aguantan son las que tienen cuota de mercado suficiente para trasladar los costes a precios: industria, salud, farma, consumo defensivo o inmobiliarias. Y hay un cambio de fondo que le parece sano: durante más de una década los mercados dependieron de la liquidez de los bancos centrales ("éramos unos yonquis redomados") y "ahora lo que estamos es sustituyendo ese componente por el de los beneficios empresariales".
En el oro, la regla se sigue cumpliendo: "El oro sufre cuando los tipos de interés reales aumentan", aunque la demanda de los bancos centrales de los países emergentes complica la lectura a corto plazo. Y las criptomonedas siguen comportándose como un activo de riesgo "en la medida que cripto sigue teniendo un carácter de apuesta contra el sistema".
¿Hasta dónde pueden subir los tipos y qué hacer con tu dinero?
Santacruz no espera bajadas pronto: "Muy probablemente nos tenemos que ir más allá de septiembre, octubre del año que viene". Según sus cálculos, a los bancos centrales todavía les queda recorrido, "probablemente incluso hasta medio punto más", ya sea en dos subidas de 25 puntos básicos o en una de 50. Pesan el decalaje de las medidas, los posibles golpes externos de la energía, varias materias primas que están arrancando un superciclo alcista y citas como las elecciones presidenciales francesas de mayo. Aun así, mientras los beneficios empresariales sigan creciendo, ve un escenario positivo para la renta variable.
¿Dónde ve más potencial? En los sectores que funcionan bien en las fases de desaceleración del ciclo: banca (la subida de tipos le da una prórroga para seguir revalorizándose), la gestión de activos inmobiliarios (no tanto la promoción y la construcción, más endeudadas), salud y farma, defensa, consumo defensivo e industria básica. En el otro lado pone la tecnología, especialmente los fabricantes de componentes físicos, y los sectores más ligados al gasto público.
¿Y qué haría con 10.000 euros que no va a necesitar en años? "Yo lo que haría si tengo 10.000 euros y no necesito ese dinero, de verdad no lo necesito en diez años, y tampoco quiero preocuparme de seleccionar, es un ETF del S&P 500". Con un matiz: "Tiene que ser mínimo diez años". Si el horizonte es más corto, lo deja claro: a un año, dejarlo como está o comprar letras del Tesoro; a tres o cinco años, se puede plantear un bono a ese plazo. Y aunque se declara defensor de la gestión activa, cree que para empezar hace falta algo lo más sencillo posible. ¿Por qué Estados Unidos y no un índice mundial? Porque es el país con la moneda de reserva global y, cuando suben los tipos reales, atrae capital de todo el mundo: "Es muy difícil que vaya mal".
Además, en el Finect Talks de esta semana...
En El Corrillo con Alicia Navarro repasamos la salida a bolsa de Anthropic, la mayor de la historia, a 83 dólares por acción, y lo que opina Bernardo de García sobre si es una oportunidad o el techo de la IA; lo que el lanzamiento de GTA VI enseña sobre el sector de los videojuegos según VanEck; y los primeros resultados de Nvidia sin Jensen Huang, junto con la lectura de Tikehau Capital sobre su sucesión.
Puedes escuchar el podcast completo en:
🎧 Ivoox
🎧 Spotify
🎧 Apple Podcast
🎧 Amazon Music
🎧 Podimo
Este contenido puede ser catalogado como material de marketing. No constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos y rentabilidades pasadas no son garantía de rentabilidades futuras.