Marea azul en las midterms
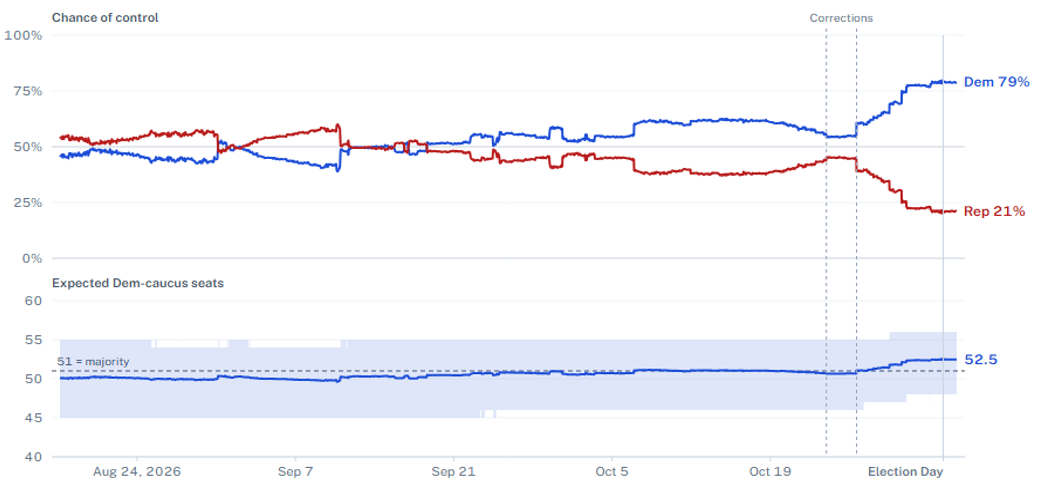
Pese a que todavía no se ha cerrado el recuento de votos, todo apunta a que la victoria demócrata en las elecciones de medio mandato es clara y contundente. Las previsiones oficiales apuntan a una “marea azul”, que se alzaría con el control de la Cámara de Representantes y con el Senado (54-56 vs 44-46). Pese a que en las últimas semanas el mercado ya había empezado a descontar este resultado, lo cierto es que la victoria de los demócratas está siendo más abultada de lo esperado y, en el margen, amplifica los distintos riesgos que veían los inversores en determinadas temáticas.
Ilustración 1: Probabilidad del control del Senado tras las midterms.
Desde principios de octubre el mercado empezó a anticipar que el partido demócrata se haría con el control del Senado y con el escrutinio de algunos estados clave la victoria parece clara.
Fuente: 535, 2026 midterms forecast.
Implicaciones del nuevo escenario
La amplia victoria demócrata no cambia demasiado el escenario base. Es cierto que el resultado es muy positivo para los azules, pero la realidad es que la implementación de cambios radicales en políticas clave no va a estar en sus manos. Con un gobierno dividido -Cámara y Senado demócratas y Presidente republicano-, el escenario más probable es de bloqueo legislativo. Los demócratas pueden aprobar leyes en ambas cámaras, pero el presidente mantiene la capacidad de veto, solo traspasable si las dos cámaras obtienen 2/3 de votos favorables. En materia fiscal tampoco se producirán cambios destacables y donde si habrá variación será en las nominaciones, algo ligeramente positivo para la independencia de la FED.
Aunque el resultado estaba descontado, el abultado dominio demócrata modifica los riesgos en el margen. Como es habitual, los márgenes importan, ya que alteran las probabilidades de que escenarios favorables o adversos terminen sucediendo. En este sentido, lo que más ha cambiado y que podría alterar la visión de los mercados es la anticipación de una victoria demócrata en las elecciones presidenciales de 2028.
Un gobierno demócrata nos dejaría un tablero distinto, aunque el mercado no va a pasar a descontar eso tan pronto. Las midterm suelen favorecer a quién no está en el poder, ya que quien gobierna suele sufrir más desgaste político y, por esto, son un mal predictor de los resultados en las presidenciales. Sin embargo, este escenario hipotético probablemente implicaría: (i) un ligero incremento en el gasto en público, sobre todo en sanidad, aunque podría venir a expensas de reducir el gasto en defensa; (ii) un menor crecimiento del PIB, por retrasos en el desarrollo de la IA; y (iii) una política menos pro mercado.
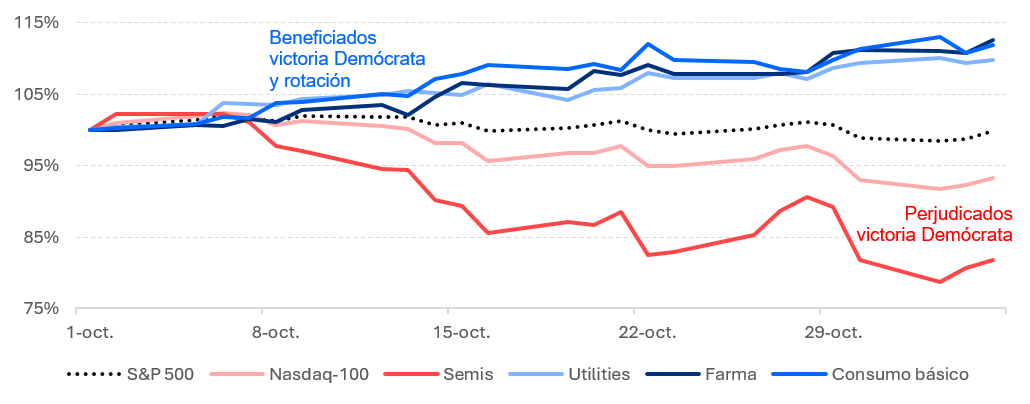
Este resultado deja claros ganadores y perdedores en renta variable. El mercado, en las últimas semanas ha experimentado una fuerte rotación que ha impulsado a sectores que podrían verse beneficiados con el nuevo escenario político y ha penalizado a otros que se verían amenazados.
El principal sector beneficiado del resultado electoral es sanidad. Como decíamos, no tanto por lo que la división del gobierno puede provocar -tan solo pequeñas subidas en el gasto de Medicaid-, sino más bien por lo que un cambio en la presidencia de 2028 implicaría. En ese escenario hipotético, el sector sí que podría ver cambios materiales que incrementasen la generación de ingresos procedente del mayor gasto gubernamental. Aún así, la mejora en el sentimiento consideramos que es positiva.
Ilustración 2: Evolución de los sectores beneficiados y perjudicados de la victoria demócrata
El mercado ya había puesto en precio el resultado de la victoria demócrata con una fuerte rotación. No deberíamos ver una reacción por encima de la que ya se ha producido en el mes de octubre.
Fuente: Bloomberg; Ibercaja Gestión. Notas: Sectores del S&P 500
Por otro lado, a la industria a quien más le puede perjudicar la derrota republicana es a la tecnológica, en general, y la de desarrollo de la IA y semiconductores, en particular. En las últimas semanas se ha especulado mucho lo que una victoria azul puede suponer para el desarrollo de los centros de datos. Las preocupaciones no son infundadas, ya que el cambio político implica riesgos para la velocidad de construcción de estas instalaciones.
La administración Trump se ha mostrado abiertamente pro-IA, incluso ha lanzado mensajes y se ha enfrentado a los que han alzado la voz para frenar su velocidad de desarrollo. Pese a que los demócratas no están en contra de la inteligencia artificial, la realidad es que su ambición regulatoria es mayor.
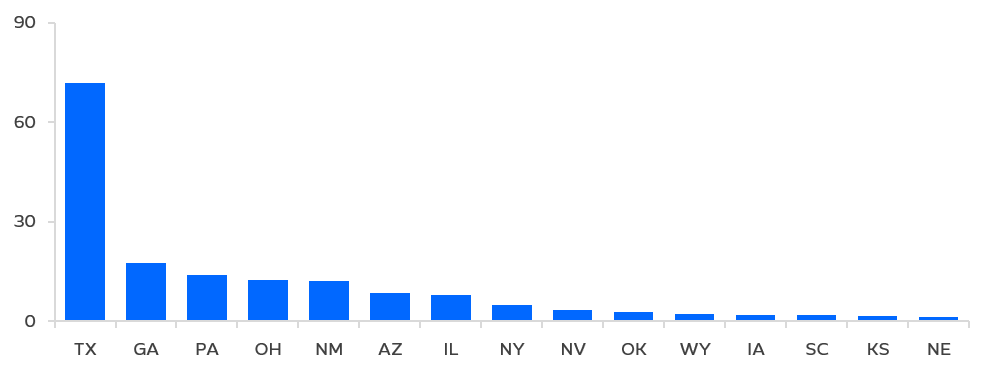
El cambio material en este sentido podría venir causado por los estados dónde se han producido las victorias demócratas. La construcción de los centros de datos está concentrada en pocos estados, que hasta ahora habían adoptado una agenda permisiva, que facilitaba su rápida implementación. Texas es, de largo, la región donde más centros de datos hay planeados y la derrota republicana era un escenario que pocos anticipaban.
Ilustración 3: Construcción de centros de datos planificada (GW)
Texas es con mucha diferencia el estado donde la victoria demócrata puede afectar más.
Es evidente, por tanto, que el cambio político supone un riesgo, pero ¿cómo de grande es el riesgo? La realidad es que el votante demócrata no es tan distinto del republicano en cuanto a la oposición a los centros de datos se refiere. Adicionalmente, el factor económico sigue clasificando muy por encima de otros factores (como la IA) y termina siendo mucho más determinante en la formación del voto. Por este motivo, no pensamos que el partido demócrata vaya a adoptar una política agresiva frente a los centros de datos, ya que dedicar demasiados esfuerzos a esta temática no les acerca a ganar las elecciones.
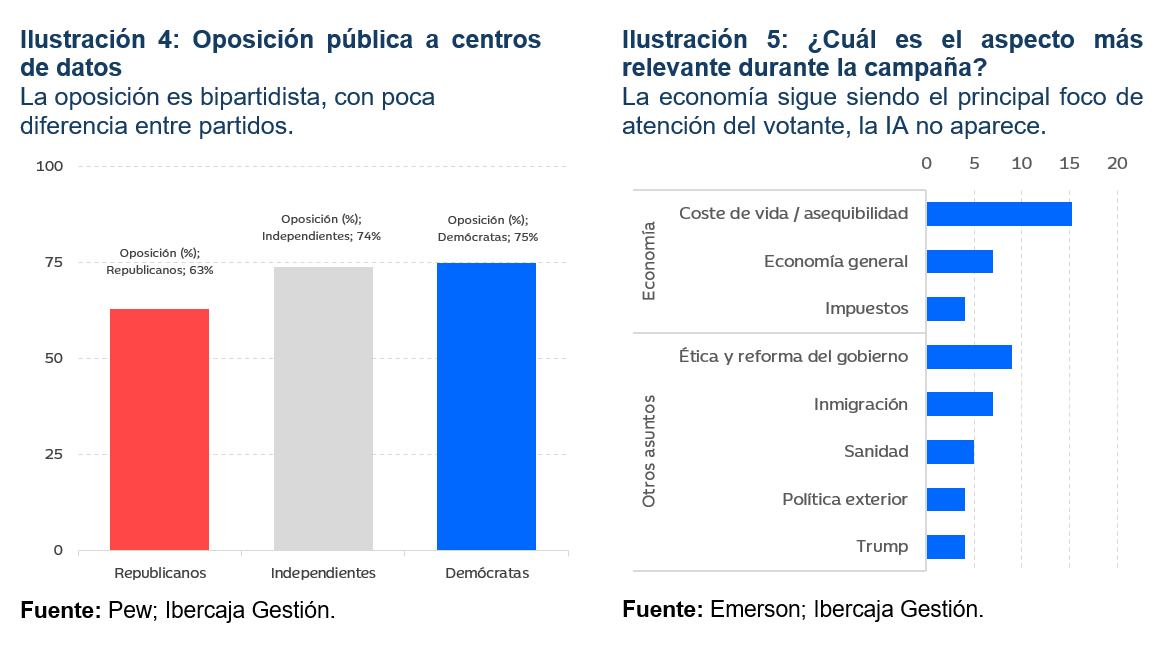
La política demócrata, en el peor de los casos, podrá retrasar, entorpecer o encarecer la construcción de centros de datos, pero no la evitará; ni es su objetivo ni tiene sentido político ni tampoco económico. Adicionalmente, pese a que hay restricciones, la competencia entre estados para atraer centros de datos sigue siendo una realidad y buena parte de la construcción que se cancele se reasignará a otra región. Por tanto, el riesgo está siendo malinterpretado y su efecto real será muy bajo a corto medio plazo, aunque ya ha traído volatilidad en las acciones más expuestas a ello.
En definitiva, la partida parece ya haberse jugado. El mercado ha estado preparándose durante las tres últimas semanas para este escenario y gran parte de la rotación para reflejar la victoria demócrata en las valoraciones ya ha ocurrido.
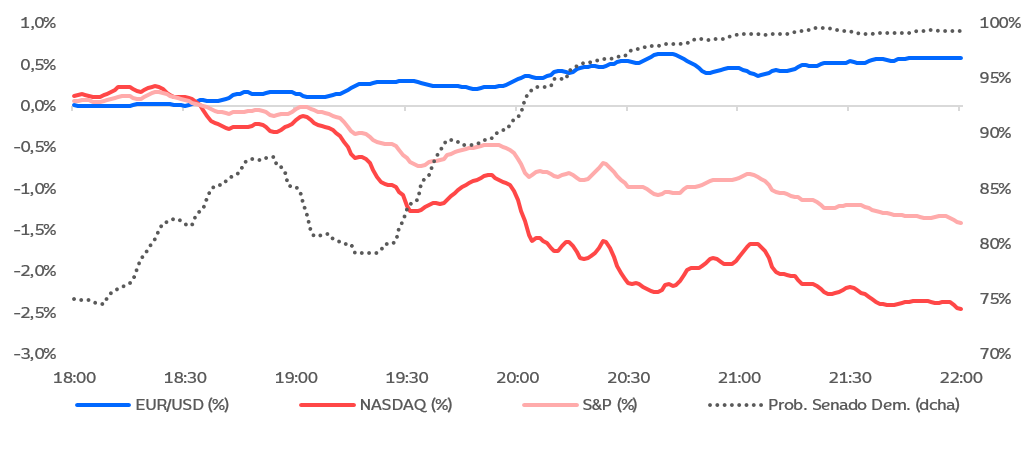
En renta fija, apenas se ha producido movimiento en la curva estadounidense. Prácticamente toda la curva se desplaza tres puntos básicos hacia abajo, siguiendo con la tendencia positiva del mes de octubre. Los inversores descuentan algo menos de crecimiento a largo plazo, ya que la rentabilidad real es la que más cae en lo que llevamos de mes. El dólar, por su parte, se ha depreciado ligeramente.
Ilustración 6: Reacción inmediata del S&P 500, Nasdaq y EUR/USD al resultado electoral
El dólar se devalúa ligeramente en el día frente al euro.
Fuente: Bloomberg; Ibercaja Gestión.
¿Qué nos dice la historia?
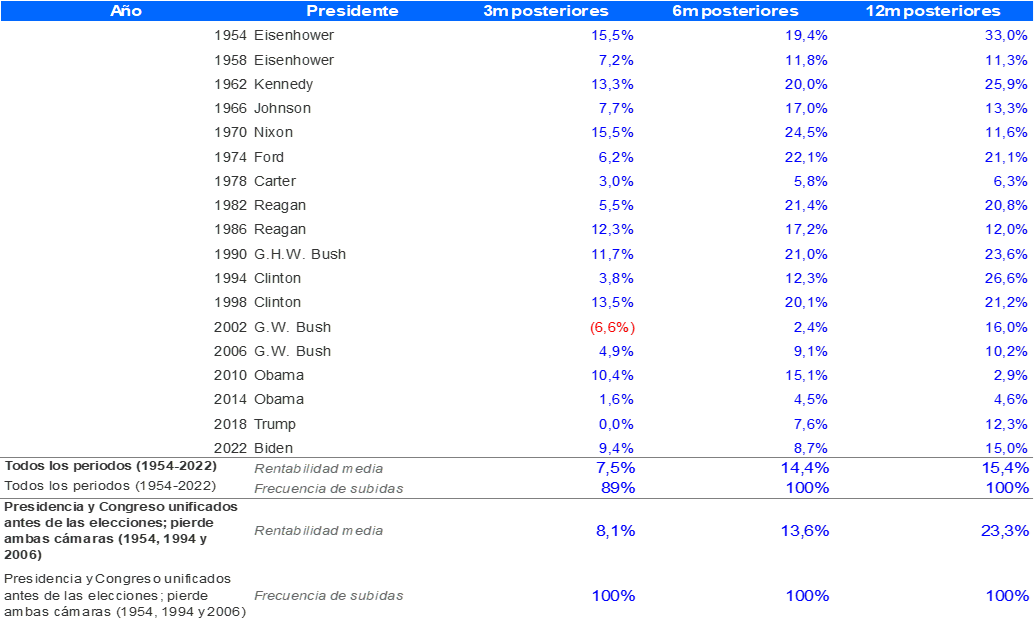
Ya hemos comentado que no se trata de un cambio material. Además, historicamente las elecciones de medio mandato no han sido un mal momento para invertir; es más, en periodos superiores a los 6 meses tras la votación, la rentabilidad del mercado ha sido siempre positiva.
El escenario actual, donde se parte con un partido controlando ambas cámaras y la Presidencia y pasa a perder tanto el Senado como el Congreso, se ha producido con anterioridad en tres ocasiones (1954, 1994 y 2006). En las tres, la rentabilidad a 6 y 12 meses vista ha sido siempre positiva.
Ilustración 7: Reacción del S&P 500 ante elecciones de medio mandato
Históricamente la reacción a 3, 6 y 12 meses ha sido siempre positiva. Desde 1954, a más de 6 meses, nunca se ha producido una rentabiliad negativa tras elecciones de medio mandato.
Fuente: BNP Paribas Equity Research; Bloomberg; Ibercaja Gestión.
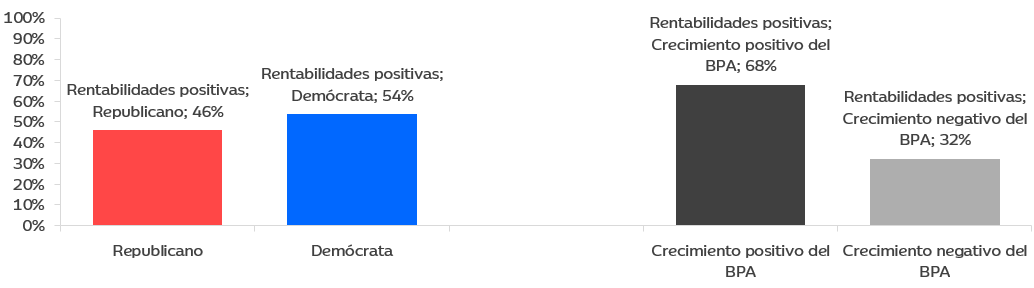
Sin embargo, lo realmente determinante en el comportamiento de las bolsas no es quién gobierna, sino la evolución de los beneficios. El poder explicativo de lo segundo es mucho mayor a la hora de predecir si el índice tendrá un retorno positivo en el año.
Ilustración 7: Distribución de años con retorno positivo en función del partido y crecimiento del beneficio por acción (BPA), datos desde 1936-2025
La relación del beneficio es mucho más poderosa que la del partido que está al mando.
Fuente: Bank of America; Bloomberg; Ibercaja Gestión.
En resumen, el escenario base no es tan distinto del que teníamos. El principal riesgo gira en torno a un cambio regulatorio que retrase el desarrollo de la IA, aunque es algo que ya ha sido descontado plenamente por el mercado. Por otro lado, tampoco esperamos que los sectores beneficiados experimenten cambios materiales, más allá de una mejora en el sentimiento inversor.