Reunión en la cumbre entre Trump, Xi y Putin
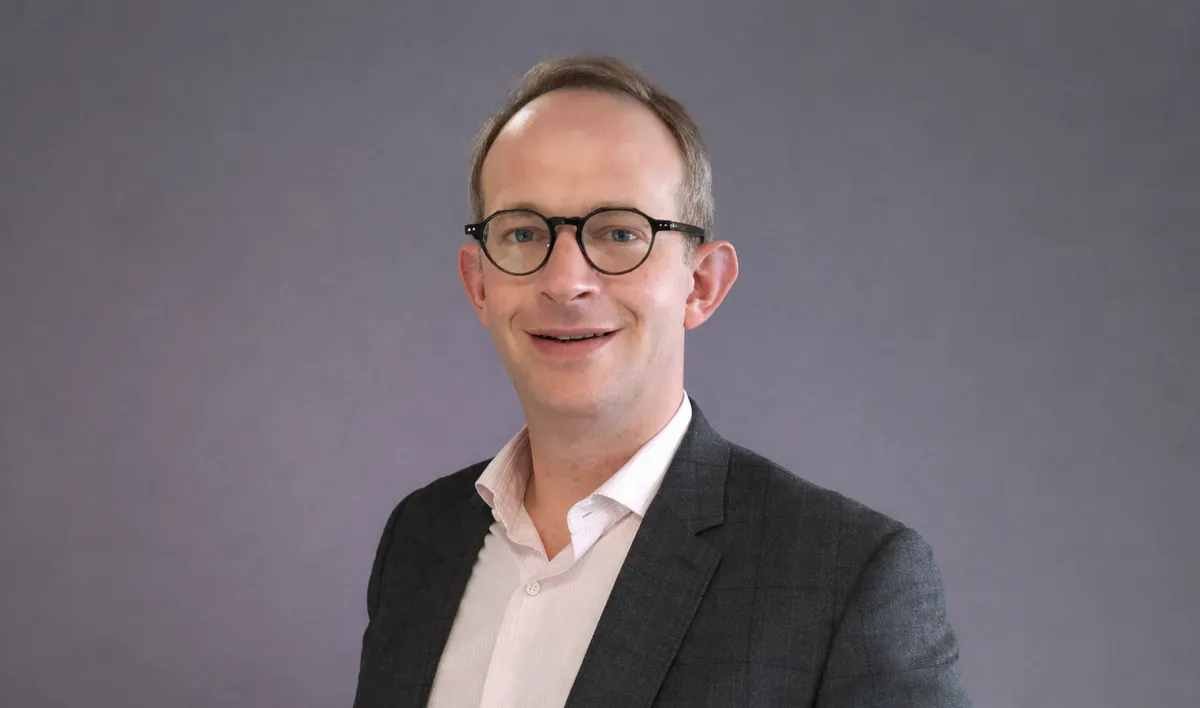
Xavier Chapard, estratega de LBP AM
La semana pasada estuvo marcada por las sorpresas al alza que deparó la inflación estadounidense y por las declaraciones de sesgo más restrictivo realizadas por numerosos responsables de bancos centrales. Estos comentarios lastraron los tipos de interés, que volvieron a los niveles de hace un mes. Este hecho concuerda con nuestra visión de que los tipos a largo plazo deberían mantenerse cerca de sus niveles actuales mientras el crecimiento resista y las condiciones financieras sigan siendo estables, aunque los precios de la energía bajen gradualmente y los bancos centrales respondan con moderación a la perturbación inflacionista actual. Por ello, desde principios de mes hemos adoptado una asignación de activos más equilibrada entre la renta fija y los activos de riesgo, máxime cuando la estabilización de las bolsas, a pesar de las tribulaciones de Nvidia, refuerza nuestra opinión de que los temores en torno a la IA relacionados con la «marea azul» en el Congreso estadounidense probablemente eran exagerados.
Esta semana, la geopolítica podría volver a ocupar el primer plano con la reunión entre Trump, Xi y Putin al margen de la cumbre de líderes del Foro de Cooperación Económica Asia-Pacífico (APEC) para debatir «la paz mundial». Dentro de la agenda, los estadounidenses desean abordar la situación de Irán, que sigue siendo uno de los principales factores que influyen en el escenario macroeconómico a corto plazo a través de la energía. Los precios de la energía se han estabilizado después de caer tras las elecciones de mitad de mandato, ya que descuentan un riesgo de escalada más bajo. Podrían volver a bajar sustancialmente si un acuerdo entre las grandes potencias allanara el camino hacia una verdadera desescalada. Se trata de un riesgo alcista con respecto a nuestro escenario, que prevé más bien un statu quo a corto plazo.
No parece, en cambio, que Ucrania vaya a estar sobre la mesa en estas conversaciones. Sin embargo, parece que por fin están celebrándose verdaderas negociaciones sobre Ucrania, aunque aún estamos lejos de un alto el fuego duradero. Tras reanudar las negociaciones trilaterales la semana pasada, los estadounidenses propusieron este fin de semana a los ucranianos que cedieran las dos regiones que Rusia reclama desde 2014 a cambio de garantías de seguridad (similares a las que disfrutan los miembros de la OTAN) y financiación para la reconstrucción. No obstante, los detalles de la propuesta estadounidense siguen siendo muy vagos, sobre todo porque los países europeos no se incorporarán a las negociaciones hasta dentro de algunas semanas, y se desconoce realmente la postura de los rusos respecto a estas propuestas. Por otra parte, hasta hace poco la mayoría de la población ucraniana se oponía a ceder más territorio. En cuanto a nuestro escenario para los mercados, no creemos que la evolución de estas negociaciones tenga grandes repercusiones a corto plazo, sobre todo porque el impacto en los precios de la energía es escaso, aunque una resolución del conflicto sería positiva para Europa a largo plazo.
En cuanto a los datos, las cifras de actividad de China correspondientes al mes de octubre fueron decepcionantes en todos los frentes e indican una notable desaceleración del crecimiento a principios del cuarto trimestre, a pesar de los estímulos focalizados anunciados hace dos meses. Aunque las exportaciones y la producción en el sector tecnológico siguen siendo muy dinámicas, apenas pueden compensar la debilidad generalizada de la demanda interna. Aunque no se pone en duda que se alcanzará el objetivo de crecimiento para 2026, los riesgos para nuestro escenario de estabilización del crecimiento en torno al 4,5 % para 2027 apuntan a la baja. Esta circunstancia debería dar lugar a más estímulos monetarios y presupuestarios focalizados durante los próximos meses, siempre que la transición política prevista para la primera parte del año que viene no suma a las autoridades locales en un compás de espera.
El PIB japonés se estancó en el tercer trimestre por primera vez en un año, debido a la volatilidad de las exportaciones netas y, sobre todo, a un nuevo descenso del consumo de los hogares. Aunque se vio amplificado por las condiciones meteorológicas desfavorables de finales de verano, este descenso sugiere que el aumento del coste de la vida lastra la demanda. No obstante, el crecimiento tendencial parece mantenerse en un nivel cercano a su potencial y la inversión empresarial rebotó en el tercer trimestre. Esta evolución resulta tranquilizadora, ya que sugiere que la subida de los tipos de interés no supone una amenaza el ciclo. En definitiva, creemos que estos datos no ponen en duda la subida de tipos del Banco de Japón que prevemos para diciembre, aunque el consumo deberá reactivarse para que la institución pueda continuar con sus subidas trimestrales de tipos durante la primera parte del año próximo.