El nuevo Congreso de EE.UU.: qué significa este cambio para tu cartera
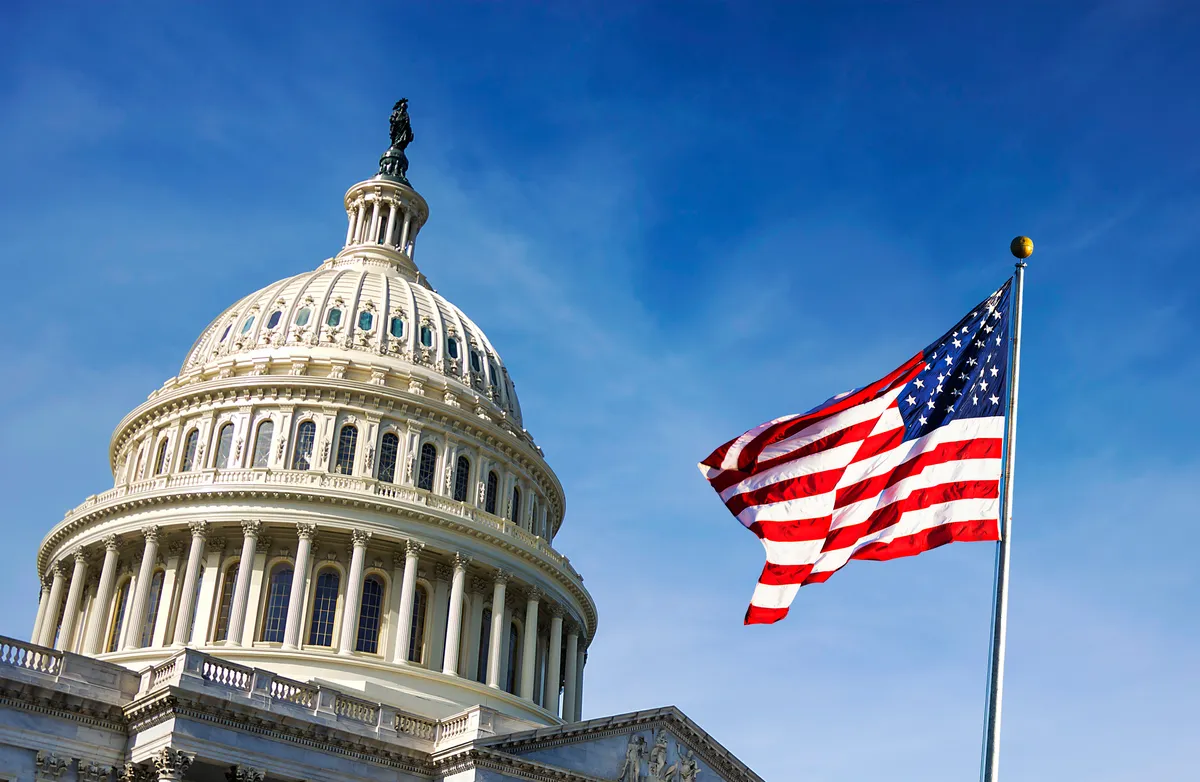
Estados Unidos ha votado y el mapa político del país ha cambiado de color. Concretamente del rojo al azul. Y es que tras las elecciones de medio mandato, celebradas el pasado 3 de noviembre, los demócratas se han hecho con el control de la Cámara de Representantes y del Senado.
Con ello se acaba el Gobierno unificado republicano y empieza una segunda mitad del mandato de Donald Trump bastante más cuesta arriba para la Casa Blanca.
No es una sorpresa aislada. Para Ismael García Puente, Director Adjunto de Estrategia de Inversión de Mapfre AM, 2026 está siendo el año de los vuelcos electorales, como ya se vio en Brasil. Aun así, matiza que, aunque, “en esta ocasión, este escenario de ola demócrata se preveía más probable, el resultado ha sido muy llamativo dada la amplia holgura con la que los demócratas se han hecho con ambas cámaras”.
Llegados a este punto, la verdadera cuestión que preocupa a los inversores es: ¿cómo afecta este nuevo equilibrio de poder a las carteras?
¿Cómo han reaccionado los mercados?
La primera lectura ha sido desigual según el activo. En renta fija, la reacción ha sido positiva. García Puente lo atribuye a que “con un Congreso demócrata se reduce la probabilidad de nuevas medidas de expansión fiscal al aumentar el bloqueo legislativo en Washington”.
En renta variable, el arranque fue menos amable. Los futuros del Nasdaq y del S&P500 cayeron ante la perspectiva de un entorno regulatorio más complicado para todo el ecosistema de la inteligencia artificial, y en particular para los centros de datos.
Según García Puente, pesó sobre todo la victoria en Texas de la demócrata Gina Hinojosa, que ha hecho campaña a favor de una moratoria en la aprobación de nuevos centros de datos. El castigo se dejó notar en los nombres más expuestos a la IA, como las coreanas Samsung y SK Hynix.
Más allá del ruido inicial, desde la gestora ponen el foco en lo que viene. García Puente considera que “uno de los eventos clave que quedaban en este año ha pasado y el mercado podrá ahora volver a centrarse en las dinámicas más estructurales como la política monetaria y los resultados empresariales”.
¿Qué cambia a corto y a largo plazo?
César Gimeno, gestor de renta variable americana y multiactivos de Mapfre AM, ve en el resultado una buena noticia de partida. “A corto plazo, el resultado de las elecciones se traduce en un menor riesgo legislativo, debido a la imposibilidad del Gobierno republicano de aprobar buena parte de sus propuestas y a la dificultad de las cámaras para impulsar nuevas iniciativas sin el apoyo del Ejecutivo”, explica.
Y no es la primera vez que ocurre. Gimeno recuerda que, “históricamente, esta situación de Gobierno dividido ha tenido una acogida positiva por parte del mercado, ya que limita la posibilidad de introducir cambios fiscales drásticos”.
Con la vista puesta más allá, el gestor relativiza el peso de las urnas. En su opinión, “el impacto dependerá menos del resultado electoral y más de los principales fundamentales macroeconómicos, como la senda de tipos de la Reserva Federal, los niveles de inflación o los resultados empresariales”.
Eso sí, la división tiene un precio. Gimeno advierte de que “esta división política suele traducirse en bloqueo institucional, menor impulso fiscal y ausencia de grandes reformas hasta las elecciones presidenciales de 2028”.
Entonces, ¿hay que modificar la cartera?
La respuesta corta de Mapfre AM es que no de forma drástica. “Históricamente, los cambios electorales han tenido un impacto menor de lo esperado en las carteras y en sus rentabilidades”, señala Gimeno, que subraya que esto es especialmente relevante con un Congreso en manos demócratas y una presidencia republicana.
Por eso, afirma, “no creemos que los inversores deban modificar radicalmente sus carteras únicamente por el resultado electoral”. Lo que sí recomienda es volver a lo básico: “Lo que siempre resulta relevante, y cobra especial importancia en el contexto actual, es mantener una buena diversificación, reducir las posiciones excesivamente dependientes de cambios regulatorios y aprovechar la volatilidad para aumentar la exposición a activos de calidad y a compañías con ventajas competitivas estructurales”.
Y por sectores, ¿cuáles salen ganando?
Que no haya que darle la vuelta completamente a la cartera no significa que el nuevo escenario afecte a todos por igual. Gimeno identifica varios potenciales beneficiados.
El primero es el sector sanitario, que se apoyaría en unas mejores perspectivas y en una menor probabilidad de recortes en programas públicos como Medicaid o Medicare.
El segundo, las energías renovables, la eficiencia energética y las redes eléctricas, porque el Congreso podría bloquear la eliminación de determinados incentivos y beneficios fiscales. García Puente añade que “los demócratas siempre se han visto más inclinados hacia el uso de este tipo de energías en detrimento de las energías fósiles”, de modo que el mercado descuenta más proyectos renovables ligados a los centros de datos ya construidos o en construcción.
El tercero, los bonos del Tesoro y la deuda pública estadounidense. Según Gimeno, el bloqueo institucional limita la posibilidad de una expansión fiscal significativa, lo que podría reducir la presión sobre los tipos de interés a largo plazo.
En las primeras sesiones también ha subido la banca. García Puente lo vincula a que un Gobierno con más dificultades para aprobar actividades relacionadas con las criptomonedas y la descentralización financiera favorece al sector bancario tradicional.
¿Y cuáles quedan más expuestos?
En el otro lado de la balanza, Gimeno sitúa tres sectores sometidos a una mayor incertidumbre. El de defensa, por la posible dificultad para aprobar incrementos relevantes del gasto militar. El del petróleo y el gas, por el riesgo de un entorno legislativo menos favorable, donde además pesará la evolución de la política exterior estadounidense y, en particular, la posición de la Administración ante el conflicto con Irán.
Y el tecnológico, ante la posibilidad de una mayor supervisión y presión regulatoria, especialmente en inteligencia artificial. Es, según García Puente, el sector que concentra más dudas. Las restricciones a los centros de datos son un factor clave, aunque el riesgo se concentra a nivel estatal y local.
El problema, apunta, va más allá de las cotizaciones: si parte de las inversiones en IA se paraliza, “el crecimiento económico podría descender”, a lo que se sumarían los enfrentamientos recurrentes sobre financiación pública y posibles cierres parciales de la Administración que deteriorarían la confianza empresarial.
Lo que el Congreso no puede cambiar
Conviene no perder de vista que buena parte del poder sigue en la Casa Blanca. García Puente recuerda que las principales políticas que Trump impulsa desde el Ejecutivo, como los aranceles, la geopolítica, la política comercial o la desregulación, “no se verían afectadas a priori por el vuelco electoral”.
La paradoja, añade, es que son precisamente esas políticas las que probablemente hayan llevado al electorado estadounidense a castigar al Partido Republicano.
Con dos años de previsible bloqueo por delante, la clave para el inversor no está tanto en adivinar qué ley saldrá adelante como en construir una cartera capaz de atravesar ese ruido.
Y en ese camino, contar con un experto financiero marca la diferencia: Mapfre Gestión Patrimonial cuenta con una red de profesionales que pueden ayudarte a revisar tu estrategia y adaptarla a tu perfil.