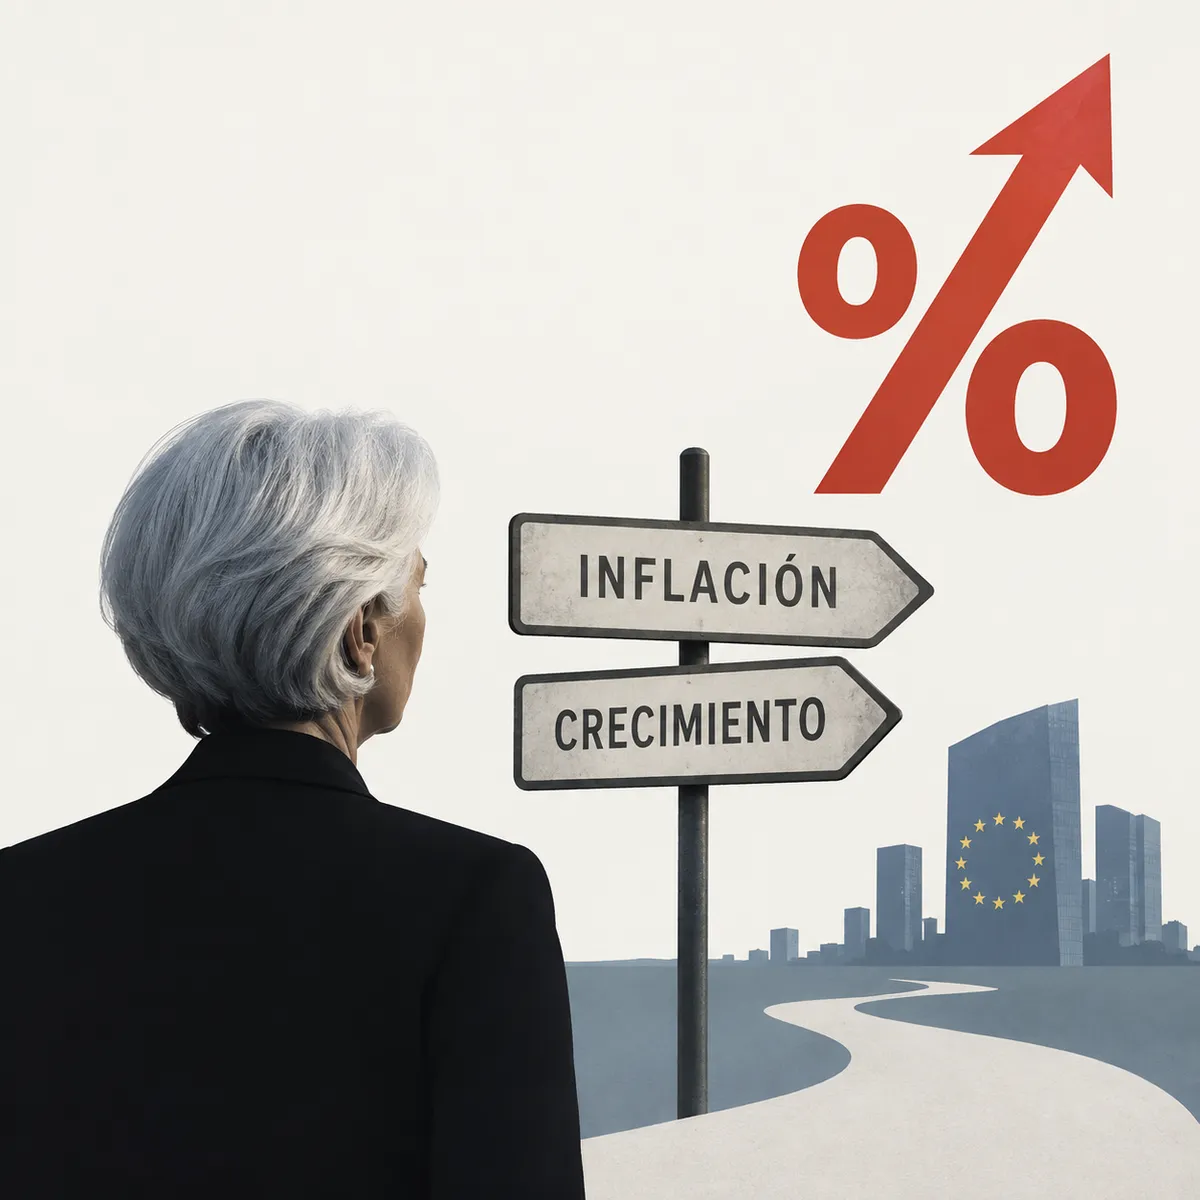
Cuando la única herramienta que tienes es un martillo, todos los problemas terminan pareciendo clavos.
Y el Banco Central Europeo tiene un martillo formidable: los tipos de interés.
El BCE ha decidido subirlos 25 puntos básicos, llevando la facilidad de depósito al 2,50%.
El motivo está encima de la mesa: una inflación de la eurozona que vuelve a situarse claramente por encima del objetivo del 2%. Hasta aquí, nada que objetar. El mandato del BCE es la estabilidad de precios y permitir que la inflación vuelva a descontrolarse sería una irresponsabilidad. Pero hay un pequeño problema. Europa apenas crece. El propio BCE espera un crecimiento de alrededor del 0,9% para 2026. Es decir, tenemos inflación por encima del objetivo y una economía avanzando con el freno de mano puesto.
¿Les suena?
A mí me recuerda inevitablemente a 2011. Jean-Claude Trichet presidía entonces el BCE y, preocupado por una inflación que superaba el 2%, decidió subir los tipos dos veces: del 1% al 1,25% en abril y posteriormente al 1,50% en julio.
El problema no fue combatir la inflación. El problema fue el momento. Europa todavía arrastraba las heridas de la Gran Crisis Financiera y comenzaba a adentrarse en la crisis de deuda soberana. Trichet pisó el freno cuando el coche ya estaba perdiendo velocidad.
🚗 Y se pasó de frenada.
Tan sólo unos meses después, Mario Draghi llegó al BCE y comenzó a deshacer aquellas subidas. En noviembre bajó los tipos al 1,25% y en diciembre nuevamente al 1%. Ida y vuelta en apenas ocho meses. Por eso resulta inevitable preguntarse si el fantasma de Trichet vuelve a sobrevolar Fráncfort. Pero cuidado. 2026 NO es 2011. Y afirmar que Lagarde está repitiendo aquel error sería precipitado.
El BCE tiene hoy motivos para preocuparse. Porque el verdadero peligro no es solamente que suba temporalmente el petróleo o el gas. El problema aparece cuando ese incremento termina trasladándose al transporte, los alimentos, los salarios, los servicios y finalmente a las expectativas de inflación.
Ahí una inflación inicialmente importada puede convertirse en doméstica y estructural. Y entonces sí tenemos un problema serio. Pero también debemos preguntarnos qué parte de la inflación puede realmente solucionar el BCE subiendo tipos. Porque Christine Lagarde puede subir el precio del dinero… pero no puede producir petróleo. No puede llenar los depósitos europeos de gas. No puede abrir el estrecho de Ormuz. Y tampoco puede terminar una guerra.
🔨 Subir tipos combate la demanda, no crea oferta.
Y aquí aparece el verdadero dilema. Si seguimos teniendo inflación mientras el crecimiento continúa debilitándose, Europa empieza a acercarse a una palabra que ningún banco central quiere escuchar: estanflación. Inflación con crecimiento anémico.
Todavía sería exagerado afirmar que la eurozona está instalada plenamente en ella. El mercado laboral sigue siendo una importante línea defensiva. Pero las señales obligan, como mínimo, a mantener encendidas las luces de emergencia. Porque subir tipos tiene consecuencias: Hipotecas más caras. Menor consumo. Financiación
empresarial más costosa. Menos inversión. Y, atención, mayor coste para refinanciar una montaña de deuda pública acumulada durante años de dinero prácticamente gratis.
Ahí quizá esté uno de los grandes elefantes dentro de la habitación. Durante demasiado tiempo gobiernos, empresas e inversores actuaron como si el dinero gratis fuera
una característica permanente del sistema financiero. No lo era. El dinero vuelve a tener precio. Y cuanto más tiempo permanezcan elevados los tipos, más deuda tendrá que refinanciarse a costes superiores. Las matemáticas no entienden de discursos políticos.
También los inversores deberían tomar nota. Durante meses los mercados prácticamente habían convertido las bajadas de tipos en una especie de dogma. La pregunta era cuándo bajaría el BCE y cuántas veces lo haría.
Ahora la pregunta empieza a ser otra: ¿hasta dónde tendrá que subirlos?
Ese pequeño cambio semántico puede provocar un enorme cambio financiero. Especialmente en renta fija de larga duración. Porque cuando suben los tipos o las expectativas sobre ellos, aumenta la rentabilidad exigida a los bonos y cae el precio de los títulos existentes.
Quien todavía piense que “renta fija” significa que su inversión permanece fija debería recuperar los gráficos de 2022. La película ya la hemos visto. El BCE tiene, por tanto, un equilibrio extraordinariamente complicado por delante. Si hace demasiado poco, corre el riesgo de permitir que la inflación energética termine contaminando al resto de la economía. Si hace demasiado, puede terminar debilitando todavía más una economía europea que ya crece poco.
Y ahí está precisamente la enseñanza que dejó Trichet en 2011. El problema no siempre está en utilizar el martillo. El problema está en no saber cuándo dejar de golpear. Porque en política monetaria, como en inversión, buscar el último punto básico puede terminar saliendo extraordinariamente caro.
La última peseta… para otro.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.