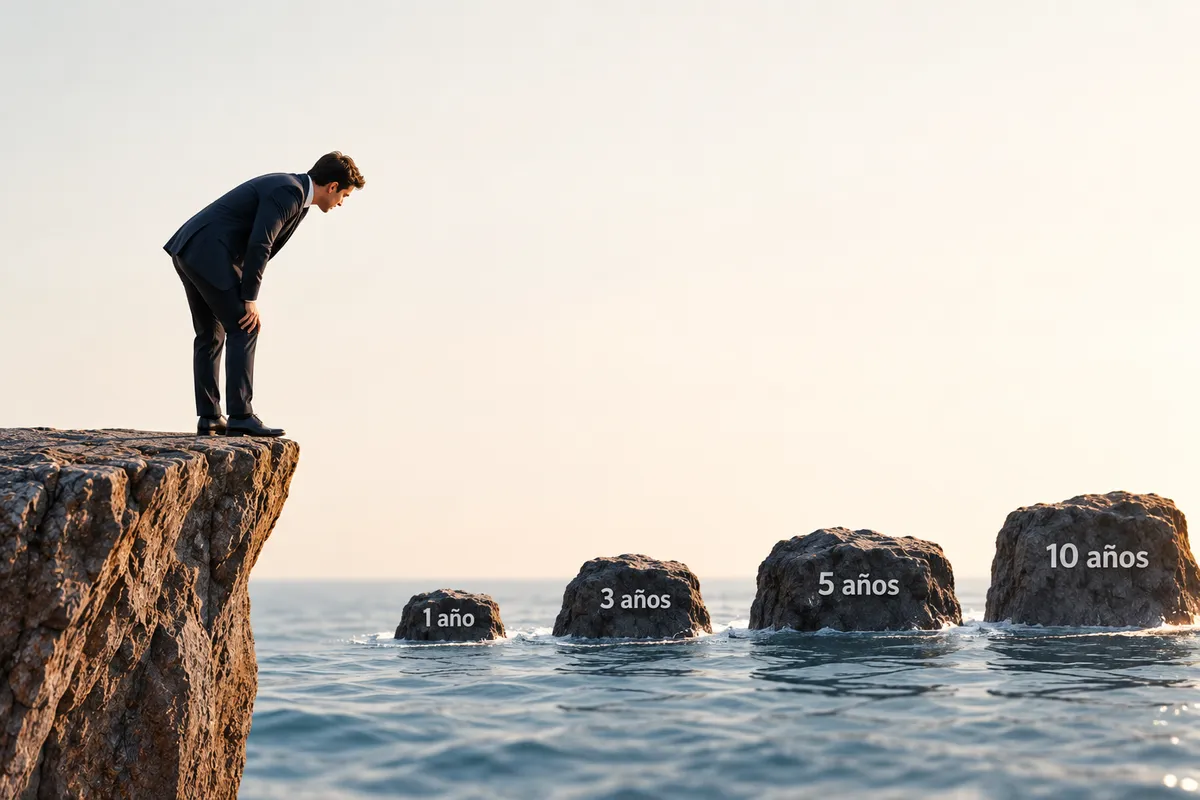
Y entonces nuestro pecho palomo GPTeado —o su primo, cuñado, compañero de pádel o familiar que sabe de todo sin saber realmente de nada— suelta otra de esas frases que merecen ser enmarcadas:
“Métele al MSCI World o al S&P 500. Eso es seguro.” ¿Seguro? ¿A un año?
Aquí tenemos otro problema: confundir un buen activo con un buen activo para cualquier plazo.
La renta variable necesita TIEMPO. No porque lo diga yo. Porque necesita margen para sobrevivir a aquello que inevitablemente sucede en los mercados: correcciones, recesiones, crisis financieras, guerras, cambios de tipos de interés, excesos de valoración y, de vez en cuando, algún cisne negro que nadie había metido en su Excel.
En nuestra forma de trabajar utilizamos una regla sencilla:
3 años, mínimo. 5 años, óptimo. 10 años, perfecto para el inversor más conservador dentro de la renta variable.
¿Por qué?
📌 3️⃣ años: el mínimo
Imaginemos que entras y el mercado cae.
Primer año: toca asumir la caída.
Segundo año: necesitas tiempo para intentar recuperar lo perdido.
Tercer año: no basta con volver al punto de partida nominal. Mientras tú recuperabas, la inflación seguía comiéndose silenciosamente tu dinero.
Por eso recuperar un -20% no significa necesariamente haber recuperado tu poder adquisitivo.
Y cuidado con las matemáticas.
Si pierdes un 20%, no necesitas ganar otro 20% para quedarte igual. Necesitas un 25%.
Si pierdes un 50%, necesitas ganar un 100%.
El mercado tiene estas pequeñas bromas matemáticas que el pecho palomo suele descubrir cuando la pantalla deja de estar verde.
📌 5️⃣ años: el horizonte empieza a trabajar a tu favor
Cinco años proporcionan mucho más oxígeno.
No eliminan el riesgo ni garantizan rentabilidad, pero permiten atravesar distintas fases del ciclo económico y dan más margen para que el crecimiento empresarial y la reinversión de beneficios hagan su trabajo.
Y, sobre todo, aparece nuestro verdadero rival. La inflación.
Porque invertir no consiste únicamente en poder decir: “He ganado dinero”.
La pregunta correcta es: ¿He aumentado mi poder adquisitivo?
Si obtienes un 3% anual durante años mientras la inflación también ronda esos niveles, probablemente hayas corrido para quedarte prácticamente en el mismo sitio.
Como Alicia en el País de las Maravillas.
📌 🔟 a años: cuando el tiempo se convierte en un aliado
Para perfiles que necesitan mayor margen temporal, diez años permiten absorber mucho mejor los ciclos.
La evidencia histórica de los grandes mercados diversificados muestra algo tremendamente importante: a medida que ampliamos el horizonte de inversión, disminuye considerablemente la frecuencia histórica de periodos con pérdidas.
Pero atención. No confundamos estadística con garantía. Diez años no convierten la renta variable en un depósito. Ni existe un notario sentado en Wall Street garantizando que dentro de una década tendremos más dinero. Importan el precio al que compramos, las valoraciones, la diversificación, la concentración, la divisa, la inflación y, por supuesto, qué mercado hemos comprado.
Por eso me sorprende cuando alguien plantea invertir en renta variable a un año porque su familiar le ha dicho que “el MSCI World siempre sube”.
¿Siempre? Ese “siempre” es una de las palabras más peligrosas cuando hablamos de dinero.
Y todavía más cuando desconocemos qué estamos comprando realmente.
Porque detrás de un índice puede haber concentración geográfica, concentración sectorial, empresas con valoraciones exigentes y riesgos que una gráfica de los últimos cuatro años no enseña.
Pero claro… Nuestro pecho palomo mira su aplicación:
🟢 +14% 🟢 +19% 🟢 +11% 🟢 +17%
Y piensa: “Esto funciona así.”
No. Esto HA funcionado así.
Dos letras pueden separar una buena planificación financiera de un disgusto considerable.
Los mercados son como las olas. Suben. Suben. Suben.
Y cuando llevas suficiente tiempo encima de la tabla empiezas a pensar que eres un magnífico surfista. 🏄♂️
Hasta que la ola gira. Entonces descubrimos quién sabía surfear…
y quién simplemente había tenido el mar a favor.
📍NOTA FINAL 🎓
Y lo más sorprendente de todo es que estamos hablando de primero de Educación Financiera. Antes de discutir sobre alfa, beta, TER, Sharpe, inteligencia artificial, fondos, ETFs o si el S&P 500 está caro o barato, hay que entender algo muchísimo más básico: EL TIEMPO.
No existe una buena inversión sin un horizonte temporal adecuado. Una magnífica inversión a diez años puede convertirse en una pésima decisión si necesitas el dinero dentro de doce meses.
El tiempo no es un detalle de la estrategia. Es parte de la propia inversión.
Por eso, antes de preguntar “¿cuánto puedo ganar?”, quizá deberíamos empezar por una pregunta bastante menos sexy: “¿Cuándo voy a necesitar este dinero?”
Porque puedes tener el mejor producto, el mejor mercado y hasta el mejor análisis de ChatGPT… Pero si te equivocas con el plazo, te has equivocado en lo más básico.
Y para entender eso no hace falta ser Warren Buffett.
Hace falta haber aprobado primero de Educación Financiera. 😉
Un saludo desde Sherwood. 🏹📊💰🌲
TOTALFINANCE: Para todo... para todos.
Las finanzas no son solo para ricos.
Cuida tu dinero de Hacienda y los bancos.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.