Carta a los inversores. Abante European Quality. Septiembre 2026.
Estimados inversores,
Conocidos ya los resultados del primer semestre, podemos anticipar que, muy probablemente, el ejercicio 2026 pueda cerrarse, en media, para el conjunto de las grandes compañías cotizadas de la Eurozona con crecimientos de beneficio de dígito medio-alto. Aunque con claras discrepancias sectoriales. Crecimientos de doble dígito en tecnológicas y compañías relacionadas con la transición energética, de dígito alto en bancos y de dígito medio-bajo en consumo no cíclico. Con caídas de beneficio de dígito medio en lujo, y de doble dígito en autos.
Con todo ello, nuestra cartera se está comportando, y probablemente siga comportándose hasta final de año, en línea con la media del índice, tras la fuerte revalorización diferencial registrada en 2025, principalmente de la mano del sector bancario. En época vacacional solo hemos realizado un cambio en la cartera: la venta de Deutsche Telekom y la compra de Legrand, reforzando nuestra posición en las empresas expuestas al crecimiento, que creemos sostenido durante varios años, de la inversión en electrificación.
Los conflictos bélicos en Ucrania y el golfo Pérsico, siguen sin resolverse, aunque su nivel de intensidad está lejos de los peores momentos. Los anuncios de medidas intervencionistas (aranceles), de Trump vienen y van, en línea con lo ya asumido por el mercado. Y las dudas sobre una eventual inestabilidad política futura de la mano del auge de partidos populistas en Europa permanecen. Pero, poco a poco, el mercado parece desdramatizar estos potenciales riesgos. Aunque, evidentemente, el alivio que supondría para las bolsas, en especial las europeas, el fin de los bombardeos en Ucrania y el golfo Pérsico, sería un catalizador positivo relevante.
En la actualidad, quizás la mayor preocupación en los mercados financieros es hasta qué punto las subidas de tipos de los bancos centrales, y de las rentabilidades exigidas a los bonos soberanos a medio y largo plazo, pueden poner en riesgo las expectativas de los inversores. Me permito elaborar en esta nota unas breves reflexiones sobre la cuestión, partiendo de la evolución de un activo poco conocido por el común de los inversores, pero que en mi opinión aporta muy buenas indicaciones para el análisis económico y financiero: el bono soberano con rentabilidad ligada a la inflación.
Los bonos ligados a inflación como indicador de riesgo
Los bonos ligados a inflación representan aproximadamente un 5% de los totales emitidos por los países desarrollados (desde el 2% en Alemania al 8% en Francia, con el 5% tanto en Estados Unidos como España). Es decir, aproximadamente 3 billones de los 60 billones de deuda pública en circulación. ¿Es esto suficiente para ser un buen predictor de la inflación esperada por el mercado? Digamos que no es un volumen despreciable como para no ser tomado como indicador.
Los bonos ligados a inflación americanos ofrecen un 2,6% de rentabilidad real a 10 años, frente al 5,0% ofrecido por los bonos simples, con rentabilidad nominal. Así, la inflación cotizada media para los próximos diez años estaría estimada, por el mercado que arriesga dinero en estimarla, en el entorno del 2,4%. En la zona euro, el bono ligado a inflación alemán a 10 años paga un 1,6% real, mientras que el bono simple paga un 3,6%. La inflación cotizada para la zona euro en media para los próximos 10 años estaría, en consecuencia, en el entorno del 2,0%.
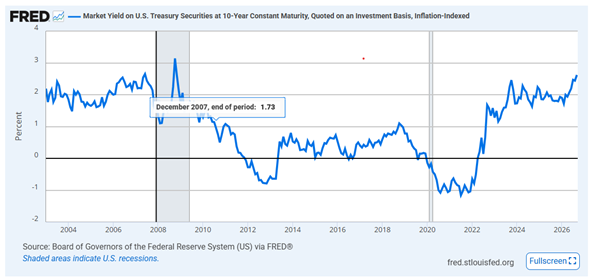
A corto plazo, los tipos de intervención de los bancos centrales están aproximadamente medio punto por encima de la inflación de los últimos doce meses en Estados Unidos, y medio punto por debajo en la Eurozona. El diferencial de un 1% de rentabilidad real entre lo ofrecido por los bonos americanos y los europeos se mantiene tanto a corto como a largo plazo. Y, en realidad, no estaría muy lejos del diferencial de crecimiento real estimado para las economías, tanto a corto como a largo, que perfectamente puede situarse en esos niveles (la eurozona creciendo al 1,5% y Estados Unidos al 2,5%). Por tanto, los niveles de tipos actuales pueden considerarse todavía propios de una situación normal. Aunque acercándonos ya al límite de la normalidad.
¿A partir de qué niveles podríamos empezar a preocuparnos? En principio, a partir del momento en que viéramos que los bonos soberanos pagan rentabilidades reales claramente superiores a las expectativas de crecimiento real a largo plazo de las economías de los estados soberanos que los emiten. Y, más o menos, ahora estamos en ese nivel. Un bono alemán pagando una rentabilidad real superior al 2%, o un bono americano pagando una rentabilidad real de más del 3%, podrían ser indicativos de que al emisor el mercado le está pidiendo más de lo razonable. O, dicho de otra forma, que empiezan a haber ciertas dudas sobre su solvencia.
Atentos, pues a la TIR real cotizada en los bonos ligados a inflación. Hasta el 1,5% en Alemania o el 2,5% en Estados Unidos, todo va bien. A partir del 2% en Alemania y el 3% en Estados Unidos, ya hay que preocuparse seriamente. En un nivel intermedio, como el que tenemos ahora, estar atentos. Y esa, mucho más que la TIR nominal (que podría ser holgadamente superior si, por ejemplo, el mercado empezara a asumir, descontándolo en los precios de los bonos ligados a inflación, que ésta, en media en los próximos diez años va a estar más bien el 3% o el 4%, que en el 2% manifestado actualmente como objetivo a alcanzar por los bancos centrales), es la que nos tiene que preocupar.
Históricamente hemos visto los bonos americanos a 10 años pagando más del 10% nominal. De hecho, la TIR media de los últimos cincuenta años se ha situado en niveles del 6% nominal. Visto así, el 5% actual no sería alarmante, parecería normal tirando a bajo. Pero cuando se pagaban tipos de dígito alto o doble dígito (en los años setenta y ochenta del siglo pasado, básicamente), las inflaciones eran de dígito medio o alto.
Los bonos ligados a inflación (los TIPS en argot financiero norteamericano), son un buen indicador de la salud de la economía y de las finanzas públicas de un país. Normalmente tienen que ofrecer una TIR próxima, pero no superior, a las expectativas de crecimiento real de la economía. Si prevemos que la economía estadounidense crecerá un 2,5% anual real en los próximos diez años, es lógico que la deuda pública nos pague algo parecido. Si nos paga mucho más, es que empezamos a pensar que el Estado está demasiado endeudado con respecto al potencial de crecimiento de su economía, que comprar deuda pública empieza a verse como una actividad de riesgo.
Y si ello es así, si el Estado empieza a tener que pagar demasiados intereses, deberá llevar a cabo algunos ajustes. Y solo hay tres vías de ajuste: la primera y mejor gastar menos (aunque ésta suele ser la última que quiere adoptar cualquier político), la segunda ingresar más (la que, sin decirlo, los políticos terminan por adoptar, aumentando los impuestos). Cualquiera de esas dos vías tiene efectos a corto plazo negativos para la actividad económica. Y finalmente la tercera vía, la más fácil para los políticos demagógicos, sobre todo si de forma explícita o encubierta, tienen la llave de la máquina de imprimir billetes (o, en su versión más reciente, la de comprar bonos soberanos), si tienen el control del banco central, es la de generar inflación (y la consiguiente devaluación de la divisa frente a aquellas que emitan estados con cuentas públicas más saneadas).
¿Son los bancos centrales independientes del poder político? En mi opinión, claramente no. Pero quiero ser optimista y creer que es el poder político el que depende de los bancos centrales y no al contrario. Y es que, al fin y al cabo, la capacidad de los políticos para gastar más de la cuenta (su deporte preferido, en especial entre los más demagogos, cuya popularidad está últimamente en aumento), depende en buena medida de qué margen de maniobra le deje el banquero central para endeudarse.
Subir los tipos y no comprar bonos es la única forma de controlar la tendencia al dispendio. Y con deudas públicas superiores, en las principales economías desarrolladas, al 100% del PIB, y déficits públicos superiores al 5%, un gobierno razonable de la economía, un gobierno de banqueros centrales tecnócratas, tiene que dar señales restrictivas. Y es como una señal dirigida a los políticos (se acabó la barra libre de la década posterior a la crisis financiera), más que como una medida que realmente vaya a ser decisiva para el control a corto plazo del IPC (medio punto más de tipos, en los niveles actuales, en poco cambia la propensión al ahorro o la inversión, por más que digan los manuales de economía), como hay que interpretar los últimos movimientos tanto del BCE como de la Reserva Federal.
Desde la última década del siglo XX, hasta el estallido de la guerra de Ucrania, el mundo desarrollado gozó de más de treinta años de inflación muy controlada. En una perspectiva de largo plazo, y tanto más cuanto mayor sea el componente de los servicios en una economía, lo que marca la evolución de la inflación son los salarios. Y la entrada de China en el concierto económico mundial supuso la puesta en el mercado de producción generada con el trabajo de cientos de millones de nuevos asalariados de baja retribución.
En la medida en que dicha producción pudiera ser adquirida, sin grandes cortapisas, por los consumidores de los países desarrollados, la presión sobre los salarios de sus propios trabajadores era evidente. Globalización e inflación baja han ido de la mano.
Sólo un fuerte shock de oferta de un producto imprescindible cuyo coste no depende principalmente de los salarios, como es el caso de cualquiera de los combustibles fósiles (petróleo, gas…), podía provocar una presión inflacionista. Ello lo vimos, especialmente en Europa, a raíz de la guerra de Ucrania. Y podría volver a repetirse con el marasmo creado por Trump en Ormuz (aunque no con la misma intensidad, algo han aprendido los gobiernos y habrán llegado a la conclusión de que es mejor no trasladar los aumentos de coste energético íntegramente al consumidor, conteniendo el IPC). Lo grave de estos shocks de oferta puntuales es que, en los países con fuerte peso del estado de bienestar (en especial Europa), los automatismos generalmente aceptados (todas las pensiones y subsidios y todos los sueldos públicos, es decir todas las fuentes de ingreso recurrente de más de la mitad de la población tienen que subir con el IPC), consolidan como permanente lo que podría ser una inflación coyuntural.
Pero incluso asumiendo que no habrá nuevos shocks de oferta relevantes, algunas otras cosas parecen haber cambiado, con respecto a lo vivido en las últimas tres décadas. Los aranceles de Trump, o el auge generalizado de los partidos políticos contrarios a la inmigración, son dos síntomas claros de una corriente contraria a la globalización. El nacionalismo cerrado es inflacionista. ¿Hasta qué punto regulaciones proteccionistas contrarias al libre comercio mundial de productos, o restricciones a la inmigración, contrarias a la libre circulación de mano de obra potencialmente prestadora de servicios a bajo coste, tendrán realmente éxito? Aquí caben todas las opiniones: la mía es que no demasiado, pero sin duda, son un factor que hay que tener en cuenta.
Estemos, pues, atentos a los TIPS. Y para los inversores en renta fija, una clara recomendación: mejor TIPS que bonos a tipo nominal si ofrecen más de un 2,5% en Estados Unidos o más de un 1,5% en Alemania. Porque por lo menos nos protegen de los riesgos de una de las tres salidas posibles a unas cuentas públicas no saneadas, y en realidad la más fácil para los políticos: la inflación.
Porque cuál vaya a ser el nivel de inflación con el que vamos a tener que convivir en el largo plazo, en las próximas dos décadas, es quizás la mayor incertidumbre a la que se enfrentan en la actualidad los inversores. Aunque, bien está recordarlo, la mejor protección contra una inflación al alza, es siempre la inversión en el capital de las compañías, cuyos ingresos y beneficios crecen con ella.
Muchas gracias por su confianza,
Josep Prats
Descubre los mejores brókers y exchanges de 2026
Te contamos los mejores exchanges de criptomonedas y los mejor brókers para empezar a invertir online.