¿Qué pasa con la deuda de Francia y por qué puede arrastrar a Europa? Su prima de riesgo, en máximos de 15 años
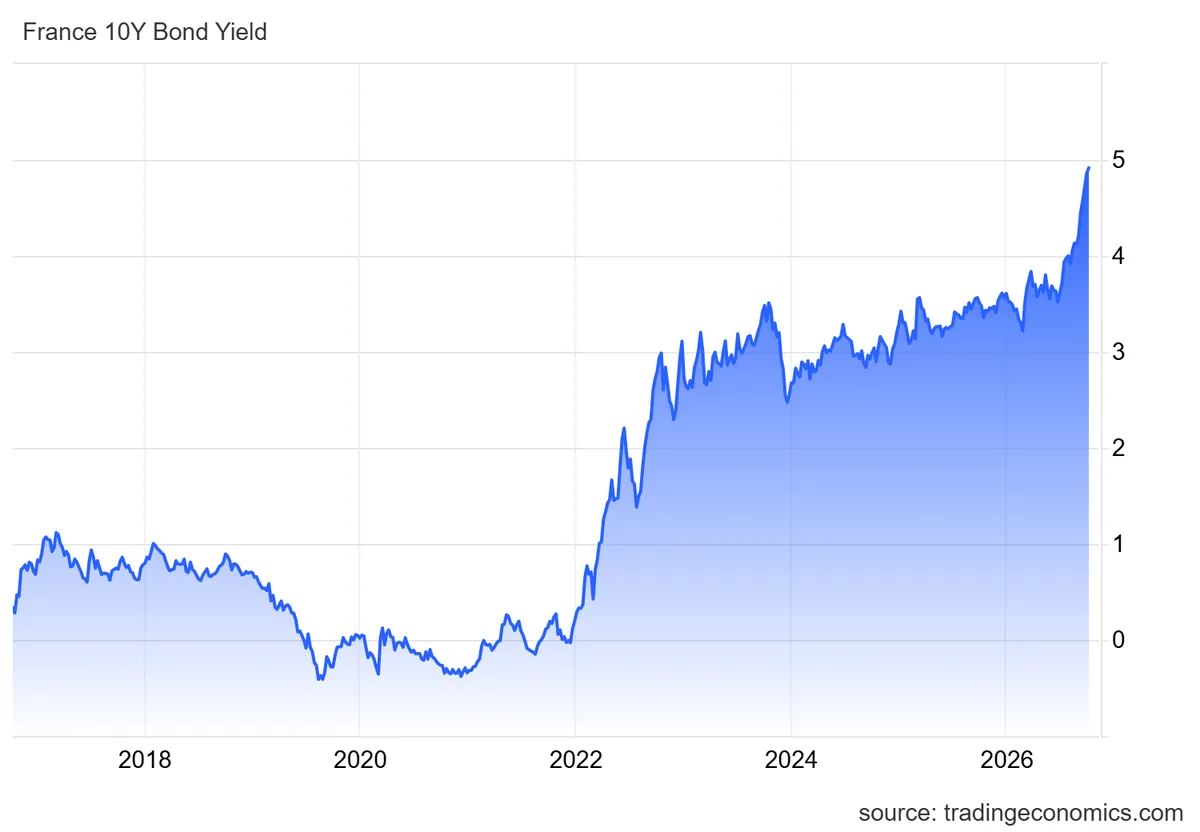
La deuda pública francesa atraviesa su peor racha en más de una década. La prima de riesgo del país frente a Alemania superó el viernes los 150 puntos básicos, su nivel más alto desde finales de 2011, y la rentabilidad del bono francés a 10 años se acercó al 4,93%, máximos desde 2002. Solo en el tercer trimestre, el rendimiento francés subió alrededor de 120 puntos básicos.
La semana arranca sin alivio. Tras retroceder hasta los 140 puntos, la prima volvía a subir este lunes hasta los 145,5 puntos básicos y el euro caía a su nivel más bajo frente al dólar en 17 meses. Mientras el bono francés pierde valor (su rentabilidad sube cuando cae su precio), el alemán hace de refugio y los primeros síntomas de tensión asoman en Italia, Bélgica y Grecia.
El calendario político agrava la presión. El Gobierno de Sébastien Lecornu aprobó el 1 de octubre su proyecto de presupuestos para 2027 y el plazo para remitirlo formalmente a la Asamblea Nacional vence el 6 de octubre. El texto tendrá que abrirse paso en un Parlamento sin mayoría clara y en plena precampaña de las presidenciales de la próxima primavera.
Gestoras y analistas coinciden en el diagnóstico de fondo, un deterioro fiscal que se alimenta a sí mismo, aunque difieren en el grado de alarma.
"En vísperas de la presentación del presupuesto de esta semana, observamos una volatilidad considerable en los diferenciales de los bonos soberanos franceses, lo que ahora está provocando un efecto de contagio en otras áreas del mercado soberano europeo", explica Robert Dishner, gestor sénior de Neuberger. Según el gestor, los movimientos se producen tanto frente a los swaps como frente a Alemania.
Dishner pone el foco en la forma de la curva: "La curva de tipos francesa se está aplanando de forma bastante pronunciada, lo que sugiere cierta inquietud respecto al presupuesto de esta semana". El calendario de emisiones tampoco juega a favor. "Francia no ha ayudado a la situación al anunciar que la emisión de deuda del próximo año será 28.000 millones superior a la de este año", añade.
Un ajuste de 54.000 millones que no calma al mercado
El proyecto de presupuestos plantea un paquete de consolidación de 54.000 millones de euros, de los que 43.000 millones corresponden a medidas nuevas, con un reparto aproximado del 60% en recortes de gasto y el 40% en ingresos. El objetivo es bajar el déficit del 5,4% del PIB previsto para 2026 al 5% en 2027 y volver por debajo del 3% en 2029. Entre las medidas figuran la congelación salarial de los funcionarios y una mayor fiscalidad para las pensiones más altas. Sin ese ajuste, el Gobierno calcula que el déficit rondaría el 6,5% del PIB el año que viene.
El mercado leyó las cuentas como insuficientes: la prima superó los 150 puntos al día siguiente de su presentación, y la oposición ya ha mostrado su rechazo a buena parte de los recortes.
Las cifras explican por qué Francia recibe un castigo mayor que sus vecinos. La deuda pública alcanzó el 119% del PIB en el segundo trimestre (unos 3,6 billones de euros) y el Gobierno prevé que llegue al 121,7% en 2027. El déficit de 2026 rondaría el 5,4% del PIB, lejos del límite europeo del 3%.
La factura de intereses podría alcanzar unos 79.000 millones de euros este año y 91.000 millones en 2027, y el país planea emitir alrededor de 340.000 millones en deuda el año que viene. "El problema se retroalimenta", resume Manuel Pinto, Head of Research de XTB. "Una mayor rentabilidad aumenta el coste de las nuevas emisiones; ese coste agrava el déficit y obliga a emitir más deuda o reducir otros gastos".
Japón vende, Alemania hace de refugio y el euro paga la factura
El deterioro ya se nota en el comportamiento de los grandes compradores extranjeros. Sumitomo Mitsui DS Asset Management ha vendido toda la deuda francesa de sus fondos globales de renta fija y ha trasladado el capital a bonos alemanes y deuda japonesa de corta duración, según recoge XTB.
Los datos de MUFG apuntan a que los inversores japoneses vendieron en términos netos unos 356.000 millones de yenes de deuda francesa entre 2025 y lo que va de 2026, mientras compraban 658.000 millones de deuda alemana y 775.000 millones de italiana. "Una gestora no provoca una crisis sistémica, pero la decisión refleja el deterioro de la confianza", matiza Pinto.
Ese dinero tiene un destino claro. Juan Ignacio Crespo, economista, señala en su newsletter diaria que la semana pasada, "mientras la deuda francesa subía de rentabilidad, la de Alemania bajaba". Para Crespo, ese movimiento refuerza la apreciación del dólar frente al euro, una tendencia que espera que se mantenga durante los próximos 18 meses hasta llevar el cambio a la horquilla de entre 1 y 1,05 dólares por euro.
La divisa ya lo está notando. El euro cayó este lunes hasta los 1,1161 dólares, su nivel más bajo desde mayo de 2025, tras cerrar el viernes su cuarta semana consecutiva de caídas.
¿Contagio? Italia, Bélgica y Grecia, en el radar
"Los primeros indicios de contagio aparecen en Italia, Bélgica y Grecia, aunque todavía no permiten hablar de una nueva crisis del euro", apunta Pinto. El bono italiano a 10 años ha subido hasta cerca del 4,66%. El analista de XTB añade un factor que puede amplificar los movimientos: muchos inversores habían financiado posiciones apalancadas para comprar deuda francesa, italiana o española y capturar su mayor rentabilidad (el llamado carry trade). Cuando sube la volatilidad, las deshacen a la vez.
En España, por ahora, el movimiento es contenido. La prima de riesgo española ha subido 26 puntos básicos en este episodio, según XTB, lejos de los 129 puntos que escaló en 2010 con la tensión en Grecia o de los 320 que sumó entre marzo y julio de 2012 ante el posible rescate.
La agenda inmediata pasa por la remisión de los presupuestos a la Asamblea Nacional, el programa económico de Le Pen y, más adelante, las previsiones de otoño de la Comisión Europea, donde Bruselas evaluará la senda fiscal de París.
XTB recuerda que la comparación con Grecia debe manejarse con cuidado: Francia mantiene acceso a un mercado profundo, una economía mucho más diversificada y los mecanismos que creó la eurozona después de aquella crisis. El riesgo que señalan los análisis pasa por un coste de financiación más alto durante más tiempo si no hay acuerdo político, con el diferencial frente a Alemania y la reacción de Italia como termómetros del posible contagio.
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.