Psicología del inversor: cómo evitar perder hasta 4 puntos de rentabilidad al año
Un inversor compra una acción a 100 euros. El precio cae hasta 40, asume la pérdida y vende. Por el camino se han quedado 60 euros y un mal sabor de boca. Poco después, la cotización de esa empresa se recupera y, cuando llega a 70 euros, el inversor se anima a comprar de nuevo. Ha perdido dinero dos veces con el mismo valor, y en ninguna de las dos la causa fue la compañía.
El caso es hipotético, pero no raro. Esta secuencia de decisiones es la causa directa de lo que en finanzas conductuales se conoce como la brecha de comportamiento: la diferencia entre la rentabilidad que ofrecen los mercados y la que realmente se acaba llevando el inversor a su bolsillo.
El cerebro tiende a jugarnos malas pasadas cuando se trata de dinero y de toma de decisiones, reaccionando con miedo cuando el mercado cae y con euforia cuando sube. Es un circuito emocional que actúa de forma automática y que está diseñado para protegernos del peligro en la naturaleza. Nos ha ayudado a sobrevivir durante miles de años, pero puede tener consecuencias desastrosas para una cartera de inversión.
El coste real de dejarse llevar por las emociones
Los expertos llevan décadas rastreando esta grieta emocional y midiendo su coste. Tomemos por ejemplo el célebre informe DALBAR (Quantitative Analysis of Investor Behavior): sus datos históricos muestran que el inversor medio en renta variable se queda sistemáticamente por debajo de la rentabilidad del mercado. Dependiendo del periodo de 20 años analizado y de la composición de la cartera, el mal timing a la hora de entrar y salir ha llegado a generar una brecha de hasta 4 puntos porcentuales por debajo de la rentabilidad del propio índice, cada año. Y en ejercicios de alta volatilidad, el desfase es aún mayor.
Es decir, existe un desfase entre lo que ganan los índices y lo que gana el inversor. ¿Qué lo provoca? Según concluyen los informes de DALBAR tras más de 30 años analizando los flujos de capital, no suele ser provocado por el mal rendimiento de los activos, sino por una gestión ineficiente de las emociones en momentos de volatilidad.
En esta misma línea, el estudio Mind the Gap de Morningstar revela que los inversores pierden de media 1,2 puntos porcentuales anuales únicamente por entrar y salir (comprar y vender) a destiempo. Según muestran los últimos informes, de 2025 y 2026, esta brecha apenas varía, y equivale a entre un 12% y un 15% del rendimiento total de los fondos, según el periodo analizado.
De la euforia a la capitulación: la curva emocional del inversor
Para entender por qué se repite este patrón, conviene observar cómo se estructuran las fases emocionales del inversor a lo largo del ciclo de mercado. Esta curva emocional, como lo define BrainVestor, de Cobas Asset Management, implica que en la fase alcista el recorrido va del optimismo a la alegría, la emoción a la euforia, el punto en el que el inversor siente que no puede equivocarse. Según el modelo, coincide con la zona de precios más altos.
Cuando el mercado se da la vuelta llegan la ansiedad y la negación ("es solo una corrección"); después el miedo, la desesperación y el pánico. El desaliento y la capitulación marcan el momento en que muchos inversores venden, cerca de los mínimos.
Tras la depresión aparecen la esperanza, el alivio y, de nuevo, el optimismo, que puede impulsar a regresar al mercado, con frecuencia cuando los precios ya han recorrido buena parte de la recuperación.
La paradoja que muestra la curva es que el impulso más fuerte de comprar y el de vender llegan justo en los extremos.
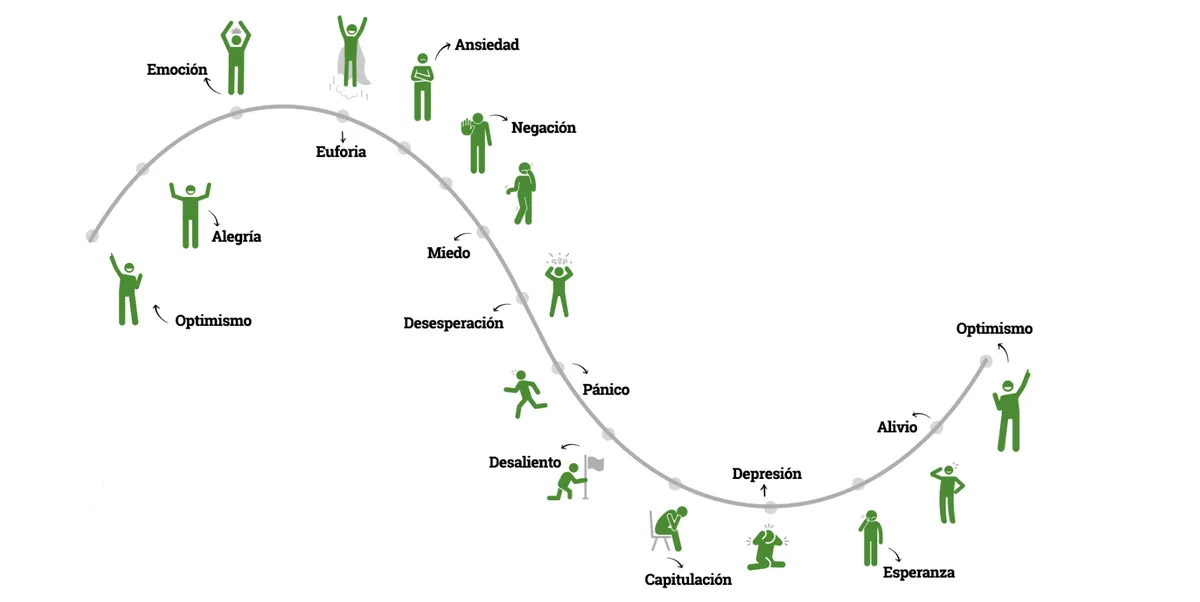
Curva emocional del inversor. Fuente: BrainVestor
Las trampas psicológicas que mueven la curva
Detrás de cada uno de los tramos de la curva emocional pueden intervenir distintos sesgos cognitivos, que influyen en cómo interpretamos la información y tomamos decisiones. Estos sesgos pueden surgir al utilizar heurísticas, es decir, atajos mentales que simplifican el procesamiento de la información y permiten decidir con rapidez, pero que, en determinadas circunstancias, pueden conducir a errores de juicio (los sesgos), especialmente en el ámbito de la inversión.
Para comprender cómo actúan en la práctica, resulta útil volver al ejemplo del inversor inicial y recorrer su trayectoria paso a paso:
- Exceso de confianza: aparece en la cima de la euforia. Tras varias subidas en el mercado, es fácil atribuir los buenos resultados al propio acierto de análisis y no a un momento alcista generalizado. Convencido de su infalibilidad, el inversor decide comprar la acción a 100 euros, concentrando posiciones o asumiendo más riesgo del que tenía previsto inicialmente.
- Sesgo de confirmación: va de la mano de las primeras fases de ansiedad y negación cuando el precio empieza a corregir. El inversor tiende a buscar únicamente noticias o informes que respalden su tesis inicial y descarta las señales que la contradicen. De este modo, sostiene la negación mientras la acción cae de 100 a 70 u 80 euros, hasta que la pérdida es demasiado grande para ignorarla.
- Sesgo de recencia: ocurre cuando se sobrevalora lo que acaba de pasar en el mercado más reciente y se proyecta hacia el futuro como si fuera a durar siempre. Tras una racha de desplomes, el inversor asume que la caída no tiene fin. Este sesgo puede nublar la perspectiva; perdemos la visión de largo plazo, y prepara el terreno para la siguiente trampa emocional.
- Aversión a las pérdidas: la psicología cognitiva ha demostrado que el dolor de perder dinero tiene un impacto emocional mucho mayor que el placer de ganarlo. Por eso, cuando el activo cae hasta los 40 euros, la decisión de vender suele responder a la necesidad urgente de cortar este dolor psicológico de ver la cuenta en rojo.
- Sesgo de anclaje: el inversor fija referencias numéricas arbitrarias en su mente -por ejemplo, el precio de compra inicial de 100 euros o el suelo de 40 euros- en lugar de evaluar fundamentalmente cuánto vale hoy la empresa. Si vuelve a subir, utilizará esas "anclas" pasadas para juzgar si el activo está caro o barato, lo que vuelve a distorsionar su análisis objetivo.
- Efecto arrastre o FOMO: aparece cuando el mercado inicia la recuperación. Tras haber vendido en lo más bajo a 40 euros, el miedo a perder dinero se transforma en otro muy distinto: el miedo a quedarse fuera de la subida. Cuando la cotización alcanza de nuevo los 70 euros, la presión social y la euforia del mercado fuerzan al inversor a comprar de nuevo en el peor momento.
Toda esta montaña rusa emocional se traduce en una tentación constante: intentar esquivar las caídas y acertar el momento exacto para entrar y salir (market timing).
El impacto real de esta hiperactividad lo midieron los economistas e investigadores Brad Barber y Terrance Odean, en su estudio 'Trading is Hazardous to Your Wealth'. Tras analizar la operativa de más de 66.000 hogares, descubrieron que el grupo de inversores más activos obtuvo una rentabilidad media anual del 11,4%, frente al 18,5% que consiguieron quienes operaban con la menor frecuencia.
Los sesgos no se pueden eliminar, pero sí gestionar
La buena noticia es que los sesgos cognitivos no son un defecto irremediable, sino patrones de conducta identificables. Aprender a reconocerlos antes de pulsar el botón de compra o venta es el primer paso para proteger el patrimonio personal a largo plazo.
Y además del diagnóstico, la gestión efectiva de estas trampas pasa por estructurar un proceso que reste espacio a la impulsividad. Pautas tan concretas como evaluar la tolerancia real al riesgo, fijar un plan por escrito con objetivos claros, automatizar las aportaciones periódicas para desvincularlas del estado de ánimo o reducir la frecuencia con la que se revisa la cartera actúan como cortafuegos. En la práctica, se trata de sustituir reacción por método.
Para dar respuesta a esta necesidad de autoconocimiento financiero nace BrainVestor, un proyecto impulsado por la gestora independiente Cobas Asset Management. Su propósito es dotar a los ahorradores e inversores de herramientas para comprender cómo influyen los pensamientos y emociones en sus decisiones económicas e incentivar la toma de decisiones informadas.
A través de la aplicación gratuita BrainVestor, los usuarios pueden medir su perfil psicológico frente al riesgo y poner a prueba sus conocimientos de forma dinámica con juegos interactivos como Pasapalabra, Braindle o cuestionarios tipo Kahoot!.
Asimismo, la iniciativa organiza talleres y encuentros divulgativos presenciales y online en la sede de Cobas en Madrid, donde expertos de primer nivel como Francisco García Paramés, Diego Valero o Pedro Bermejo analizan las claves de la neurociencia y la toma de decisiones. Para quienes buscan un acompañamiento más personalizado, el proyecto incluye además un programa gratuito de mentoring enfocado en diseñar planes de acción a largo plazo y neutralizar los impulsos del corto plazo.
Reconocer la propia vulnerabilidad ante los vaivenes del mercado es la mejor estrategia para evitar ser la víctima de la próxima corrección. Si quieres evaluar tu nivel de sesgos y tomar decisiones financieras más conscientes, puedes descargar la app gratuita de BrainVestor o consultar el calendario de sus próximos talleres y sesiones con expertos.
Este contenido puede ser catalogado como material de marketing. No constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos y rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.