Inflación, deuda y crédito: las claves que mueven el mercado
Repunte del IPC americano, liderado por el alza de la gasolina
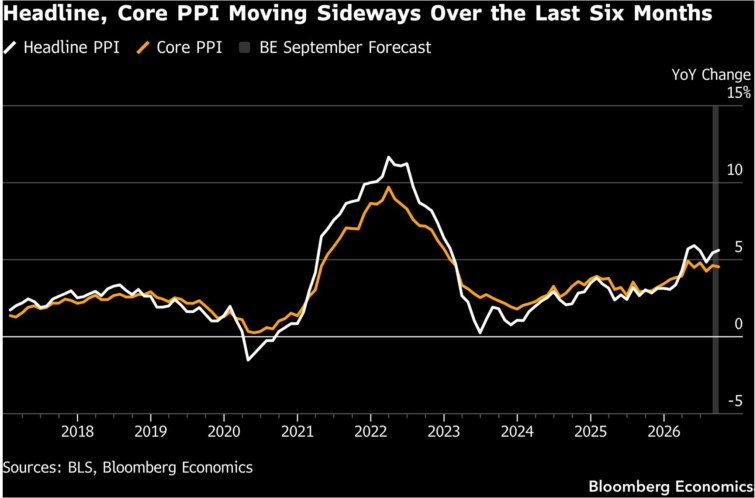
El IPC repunta un +0,6% en sept (3,7%), mayor repunte desde abril. La subyacente (sin comida ni energía) también repunta +0,3% por encima de lo esperado. El 2Y se fue al 4,84%, para después girarse al 4,72% actual.
Curvas — las palabras ayudan, pero los precios empujan
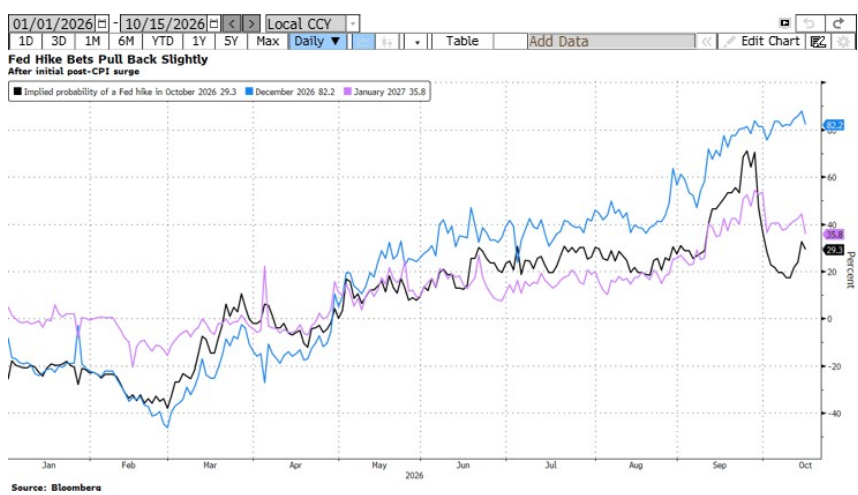
Williams ayudó a enfriar las curvas, al alejar la necesidad de subir los tipos en 2027, el 10Y aguanta y cae con fuerza esta mañana hasta el 5,09%, debajo de los máximos de la semana pasada (5,3%). Se descuentan cerca de dos subidas en las tres próximas reuniones, y casi 100 pb a mediados de 2027. Se vuelve a hablar de estanflación.
¿Oportunidad en la deuda?
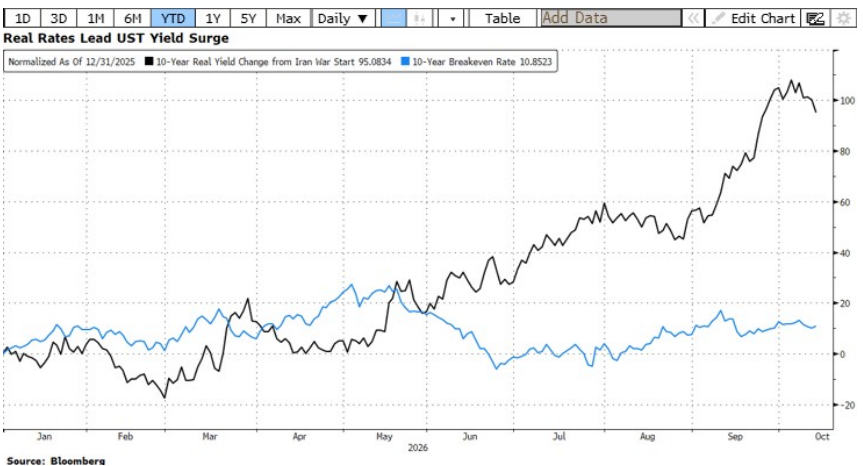
El crecimiento podría verse dañado tras el alza del petróleo y el cambio de rumbo monetario, enero descontaba tres recortes de tipos de interés; ayer, cuatro subidas. Tipos reales en Estados Unidos alcanzan los máximos de 2008. Ose moderan los precios, o veremos afectación al crecimiento.
En Europa, el Bund vuelve a ser refugio
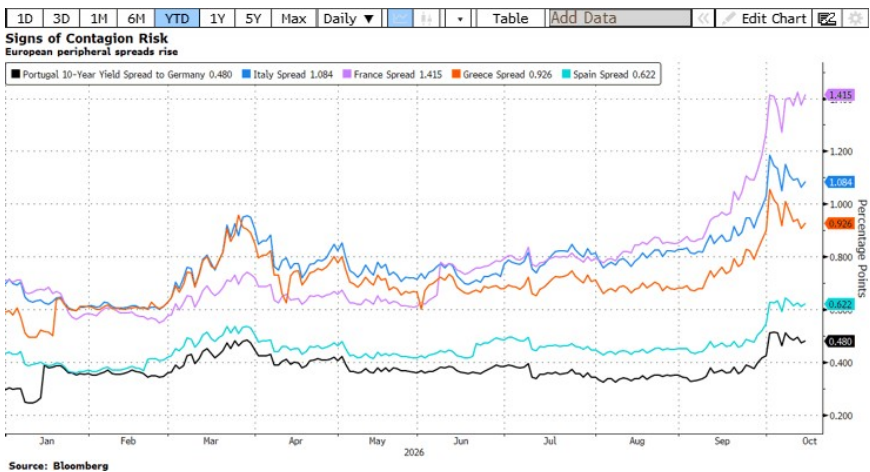
El spread OAT/BUND sigue en zona de máximos >141, el OAT a 2 años a 48, el estrés sigue en el largo. Italia relaja. Prima de Riesgo: ITA, 108. ESP, 62 con un OAT al 4,88%. Lagarde en Bangkok “la solución está en París, no en Fráncfort”. El BCE monitoriza, pero no interviene. Y no ve efectos de segunda ronda en precios.
El crédito amplía desde mínimos
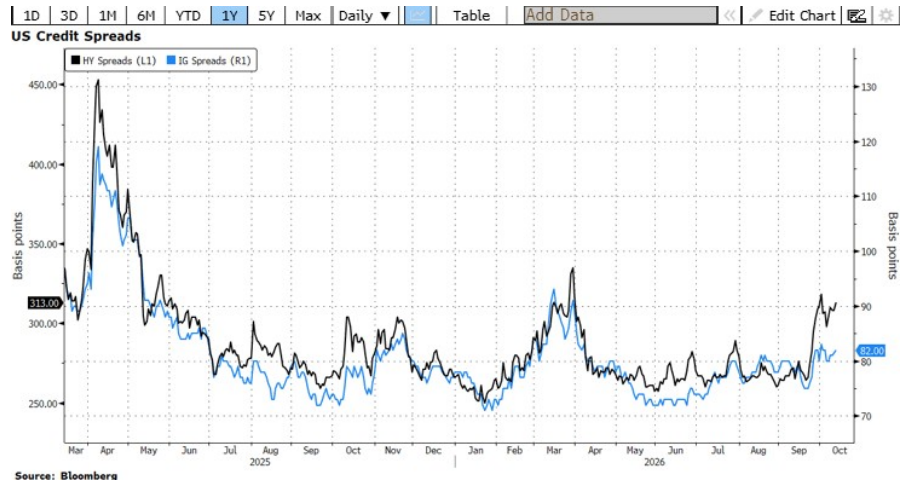
Se mueve el crédito, abriéndose el spread IG, pero sobretodo el HY. HY europeo cash (OAS) está en 391 y el IG en 94. Main (CDS 5 años) en 63 y Xover en 314. Lejos de niveles de crisis, pero abandonan la zona de mínimos, mostrando una menor complacencia, y un escenario menos halagüeño. La tensión en curvas se relaja por el momento.