Semana clave para los bancos centrales: FED y BCE se encaminan hacia diciembre mientras crecen los focos de incertidumbre
Arranca la semana de bancos centrales. Empezamos el 28 de octubre con la Fed, que apunta a quedarse quieta
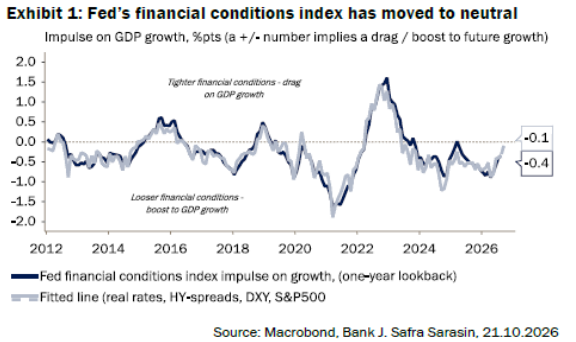
/ El mercado apenas descuenta un 9% de probabilidad de subida, frente a cerca de un 77 % para la cita de diciembre, en línea con nuestra visión. Gradualidad, sin prisas, a la que han venido apuntando varios miembros de la FED. Williams cree que bastará con una subida más este año, Waller recuerda que no tiene por qué ser en reuniones consecutivas. Además, las condiciones financieras se han venido endureciendo, tanto por la evolución de las TIRes, como por la ampliación de los diferenciales de crédito: el mercado hace parte del trabajo de restricción monetaria. Y las elecciones de mitad de mandato del 3 de noviembre pesan, subir tipos seis días antes podría verse como una injerencia en la campaña.
/ Pero aplazar no es renunciar, la inflación sigue siendo el foco. El IPC subyacente de septiembre se aceleró al 2,6% YoY, los precios industriales repuntan con fuerza, y Warsh ha reiterado que la Fed cumplirá con la estabilidad de precios. Por eso, todo apunta a diciembre como fecha más probable para una nueva subida.
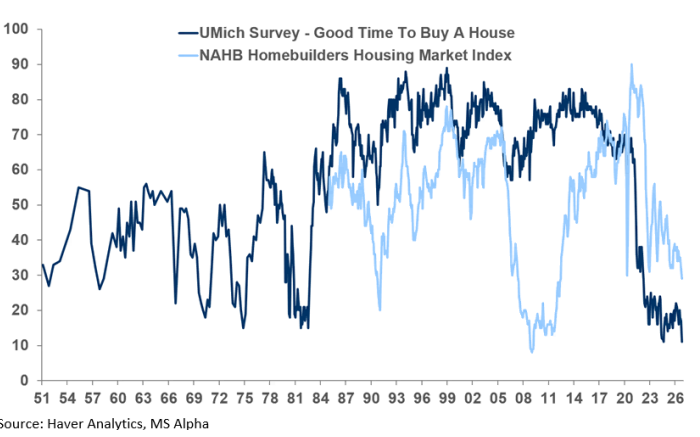
/ Los tipos elevados y las expectativas de subida en diciembre presionan al inmobiliario. Con las hipotecas a 30 años en el 7,40%, muchos compradores se mantienen a la espera de mejores condiciones. La confianza de los promotores marca mínimos de 14 años, el 43 % de los constructores ya rebaja precios para atraer demanda y solo el 11% de los consumidores considera que es un buen momento para comprar vivienda. Un frente añadido al dibujo macro.
Y un día después de la Fed, el 29 de octubre, el BCE, más cerca de esperar que de mover ficha
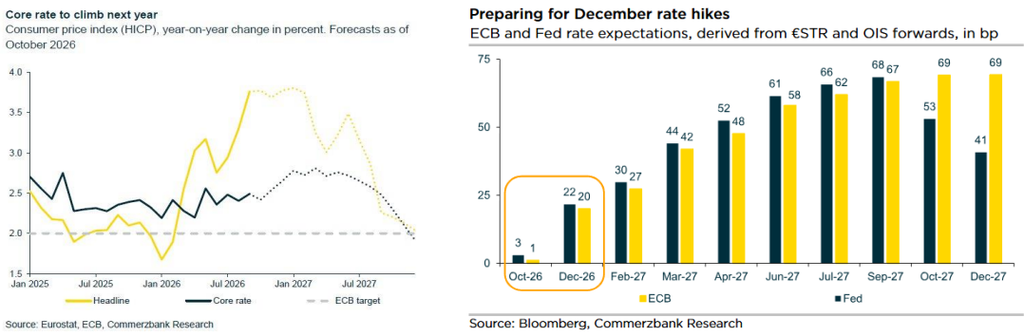
/ El mercado solo descuenta un 2% de probabilidad de subida en esta reunión, frente a un 75% para diciembre, en línea con nuestra visión.
/ Lagarde, Lane y Nagel, en sus últimas declaraciones, mantienen un tono de prudencia y vigilancia, no adviertiendo señales de efectos de segunda ronda, ni de traslado significativo a la subyacente. Aunque los riesgos sobre los precios han aumentado y también la presión, según pasa el tiempo, para la subyacente. A fecha de hoy, vemos una inflación sostenida más tiempo sí, no descontrolada.
/ La energía aprieta y la actividad podría aflojar. El gas, en torno a 88 €/MWh, y el petróleo ya superan el escenario adverso de septiembre del BCE, mientras el PMI preliminar compuesto de octubre bajaba a 51,9 desde 53,1, pero sin señales de un deterioro importante del crecimiento europeo. Hay margen para no actuar este mes, diciembre es reunión más propicia: nuevo cuadro macro, IPC que seguirá alto en la general y podría haber venido al alza en la subyacente.
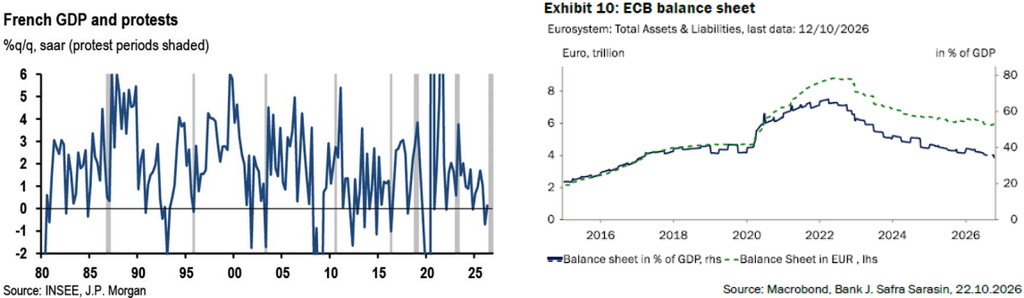
/ Francia será pregunta obligada para Lagarde. Prima de riesgo en máximos de 15 años con una negociación presupuestaria que se enquista y convive con protestas amplias, episodios violentos. Difícil equilibrio entre lo que el mercado demanda (austeridad) y lo que reclaman en las calles (más gasto). Niveles de TIR, pueden ser catalizador para compras del inversor nacional frente a un internacional que probablemente espere a una señal política. ¿Qué puede hacer el BCE? En este punto, poco más que intervención verbal y una visión menos inclinada a próximas subidas de tipos. Otras alternativas que impliquen compra de deuda francesa se antojan lejanas. Aunque se ha ido generando cierto margen en el balance del BCE, herramientas como el TPI (Transmission Protection Instrument), requirirían de unas "dinámicas de mercado desordenadas que impliquen una seria amenaza a la transmisión de la política monetaria a lo largo de la eurozona" que hoy no se dan. Contra pronóstico, Moodys mantuvo el rating de Francia; alivio de corto plazo para la deuda francesa.
/ En otro orden de cosas, también el relevo de la Presidenta, cuyo mandato acaba en un año, empezará a ganar protagonismo en las ruedas de prensa. Poco probable que haya aún declaración en este sentido.
Hablemos de Reino Unido
/ Así luce la economía británica según las últimas referencias...Inflación sorprendiendo al alza, siguiendo la tónica del resto del mundo (IPC general del 3,5% YoY vs. 3,4% est. y 3,1% ant.), alimentando así una próxima subida de tipos del BoE el próximo 5 de noviembre. Confianza del consumidor que recorta, probablemente afectada por el coste de la vida. Empleo...
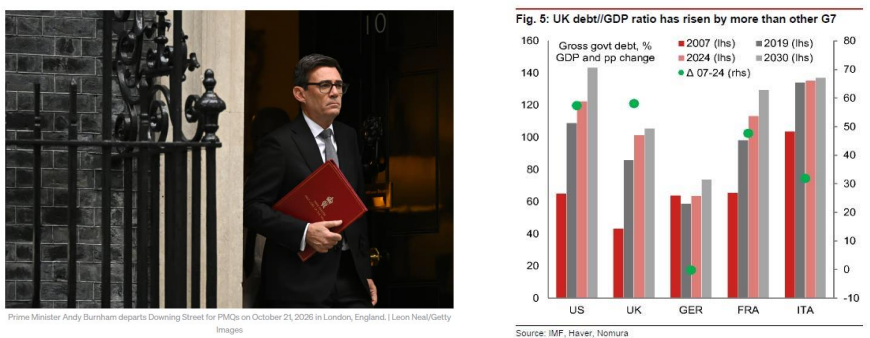
/ Cita importante el día 28 con la presentación de Presupuestos, con un margen fiscal reducido. De momento, apenas se conocen detalles. Según la prensa, el gobierno de Burnham no subiría el impuesto sobre plusvalías y la prioridad sigue estando en "no asustar al mercado de bonos". ¿Qué se espera? Menor regulación, descentralización y medidas tasadas para compensar la subida de la factura energética. Presupuesto que parece diseñarse para que pase desapercibido, como paso hacia una estrategia de los próximos años, más que rupturista. TIRes más estables, recogiendo como otras referencias cierto efecto refugio y también comentarios de algunos miembros del BoE sobre la falta de necesidad de tantas subidas como las que el mercado descuenta (>4 año en los próximos 12 meses).