Costo, convexidad y el caso a favor de la cobertura sistemática de cola
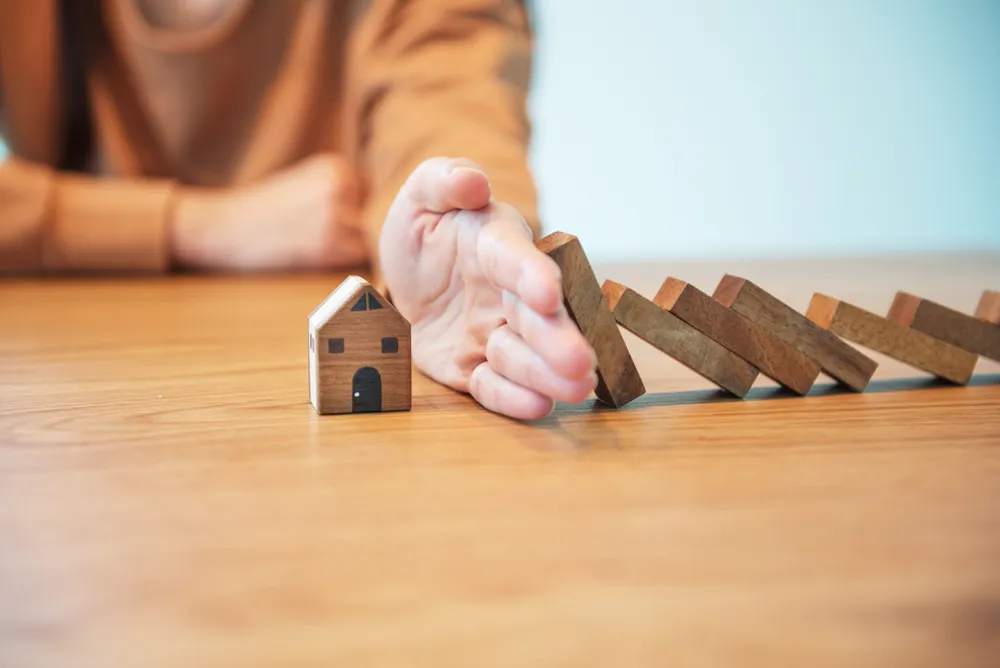
La cobertura sistemática del riesgo de cola puede reforzar la protección a la baja de la cartera, al tiempo que preserva la flexibilidad estratégica en mercados volátiles.
Puntos clave
• La cobertura del riesgo de cola no solo es importante porque las caídas pronunciadas pueden perjudicar la capitalización a largo plazo, sino también porque puede ayudar a los inversores a permanecer invertidos durante periodos de tensión en lugar de reducir riesgo en el peor momento posible.
• La idea de una protección de cola “sin coste” es, en gran medida, un mito. Si una cobertura parece materialmente más barata, normalmente significa que se ha renunciado a algo: menor sensibilidad, un pago máximo limitado, un disparador retrasado o la dependencia de correlaciones históricas que pueden fallar en una crisis.
• Las críticas a la cobertura del riesgo de cola suelen surgir de una implementación deficiente más que de la cobertura en sí. Un enfoque sistemático, basado en reglas y consciente de los costes, aplicado a través de estrategias de inversión cuantitativa (QIS), puede mejorar los resultados al reducir los errores de sincronización conductuales, ajustar dinámicamente las exposiciones de cobertura a las condiciones de mercado y permitir una monetización más eficiente durante periodos de tensión.
En mercados volátiles, el verdadero desafío para los inversores no consiste simplemente en generar rentabilidades, sino en preservar la capacidad de mantenerse invertidos cuando las condiciones se deterioran. En este documento, exploramos uno de los temas más debatidos en la construcción de carteras: si la cobertura del riesgo de cola es una herramienta valiosa a largo plazo o un costoso lastre para la rentabilidad.
Examinamos ambas partes de ese debate. Abordamos las críticas habituales a la protección basada en opciones, incluidos el carry negativo, el riesgo de implementación y la dificultad de defender una cobertura durante períodos prolongados de calma. También explicamos por qué la cobertura de cola puede mejorar los resultados compuestos, respaldar la disciplina del inversor y proporcionar liquidez en los momentos en que más se necesita.
En lugar de defender la cobertura a cualquier costo, planteamos el caso a favor de un marco más disciplinado. En este contexto, la cuestión no es si la protección tiene un costo, sino si ese costo se está gestionando con la precisión y claridad suficientes como para justificar la resiliencia que puede aportar.
Ofrecemos una perspectiva práctica sobre cómo un enfoque sistemático y basado en reglas, implementado a través de QIS, puede mejorar los resultados al reducir los errores de sincronización conductual, ajustar de forma dinámica la exposición de cobertura a las condiciones de mercado y permitir una monetización más eficiente durante períodos de estrés. Sostenemos que este enfoque también puede aportar beneficios de gobernanza, ya que el marco es transparente, repetible y más fácil de explicar a comités y clientes que la toma de decisiones discrecional.
El modelo más sólido, en nuestra opinión, combina una ejecución sistemática con una supervisión activa, lo que permite a los gestores de cartera intervenir únicamente cuando auténticas rupturas estructurales hacen que el conjunto de reglas original sea menos fiable.
Información importante
SOLO PARA INVERSORES INSTITUCIONALES, PROFESIONALES, CUALIFICADOS Y CLIENTES CUALIFICADOS.
BNY Investments es la marca comercial del negocio de gestión de inversiones de BNY y de sus filiales de inversión en todo el mundo. BNY es la marca corporativa de The Bank of New York Mellon Corporation y puede utilizarse para referirse a la corporación en su conjunto o, en general, a sus distintas filiales.
La información contenida en el presente documento refleja opiniones generales y se facilita únicamente con fines informativos. Este material no constituye asesoramiento de inversión ni una recomendación para adoptar ninguna estrategia de inversión.
Las opiniones y puntos de vista expresados están sujetos a cambios sin previo aviso.
La rentabilidad histórica no es garantía de resultados futuros.
Entidades emisoras
Este material solo está destinado a su distribución en los países y a los destinatarios enumerados, sujeto a las condiciones y limitaciones indicadas: • Estados Unidos: por BNY Mellon Securities Corporation (BNYSC), 240 Greenwich Street, New York, NY 10286. BNYSC, corredor-agente registrado y miembro de FINRA, ha celebrado acuerdos para ofrecer valores en EE. UU. en nombre de determinadas firmas de BNY Investments. • Europa (excluida Suiza): BNY Mellon Fund Management (Luxembourg) S.A., 2-4 Rue EugèneRuppertL-2453 Luxemburgo. • Reino Unido, África y América Latina (excluido Brasil): BNY Mellon Investment Management EMEA Limited, BNY Mellon Centre, 160 Queen Victoria Street, Londres EC4V 4LA. Registrada en Inglaterra con el n.º 1118580. Autorizada y regulada por la Financial Conduct Authority. • Sudáfrica: BNY Mellon Investment Management EMEA Limited es un proveedor autorizado de servicios financieros. • Suiza: BNY Mellon Investments Switzerland GmbH, Bärengasse 29, CH-8001 Zúrich, Suiza. • Oriente Medio: sucursal DIFC de The Bank of New York Mellon. Regulada por la Dubai Financial Services Authority. • Sudeste Asiático y Asia Meridional: BNY Mellon Investment Management Singapore Pte. Limited, n.º de registro mercantil 201230427E. Regulada por la Monetary Authority of Singapore. • Hong Kong: BNY Mellon Investment Management Hong Kong Limited. Regulada por la Hong Kong Securities and Futures Commission. • Japón: BNY Mellon Investment Management Japan Limited. BNY Mellon Investment Management Japan Limited es una entidad operadora de negocios de instrumentos financieros con licencia n.º 406 (Kinsho) otorgada por el Comisionado de la Oficina Local de Finanzas de Kanto y es miembro de la Investment Trusts Association, Japan, la Japan Investment Advisers Association y la Type II Financial Instruments Firms Association. • Brasil: ARX Investimentos Ltda., Av. Borges de Medeiros, 633, 4.º piso, Rio de Janeiro, RJ, Brasil, CEP 22430-041. Autorizada y regulada por la Comisión de Valores Mobiliarios de Brasil (CVM). • Canadá: BNY Mellon Asset Management Canada Ltd. está registrada en todas las provincias y territorios de Canadá como Portfolio Manager y Exempt Market Dealer, y como Commodity Trading Manager en Ontario. Todas las entidades emisoras son filiales de The Bank of New York Mellon Corporation.
GU-930 - 31 Agosto 2027