Escasez de oferta: el próximo ciclo del sector inmobiliario europeo
Por Joanna Tanno, Responsable de análisis del sector inmobiliario europeo
La escasez de inmuebles europeos de alta calidad, junto con la resiliencia de la demanda de los ocupantes y el reajuste de los precios, podría impulsar un nuevo ciclo de crecimiento de las rentas
Desde cualquier perspectiva y en comparación con las medias a largo plazo, las rentabilidades del sector inmobiliario británico y europeo han sido discretas desde 2022. Por ello, a menudo nos preguntan por qué seguimos siendo optimistas respecto a las perspectivas de rentabilidad futura. La respuesta reside en la escasez de edificios de alta calidad en la mayoría de las principales ciudades y segmentos.
Esta situación se debe al desplome de la actividad de la construcción y rehabilitación, que no responde a una debilidad de la demanda de espacios, sino al aumento de los gastos de capital, la subida de las rentabilidades exigidas y el endurecimiento de los requisitos para obtener permisos. Aunque esto ha resultado muy frustrante para nuestros equipos de inversión, naturalmente inclinados hacia la gestión activa, también significa que se dan las condiciones para un crecimiento significativo de las rentas durante el próximo ciclo.
La subida de los tipos de interés ha reajustado los precios
La subida de los tipos de interés desde 2022 ha elevado los costes de financiación, reducido la liquidez, ampliado los diferenciales de crédito y presionado las valoraciones. Los precios inmobiliarios descendieron durante los dos años transcurridos hasta julio de 2024 (figura 1). El cambio en las condiciones de los mercados de capitales perjudicó considerablemente la liquidez: primero, porque las expectativas de vendedores y compradores no coincidían y, más recientemente, porque los prestamistas han preferido prorrogar los préstamos y aplazar el reconocimiento de las pérdidas en lugar de materializarlas.
Figura 1: Tipos de interés frente al crecimiento del valor de capital inmobiliario
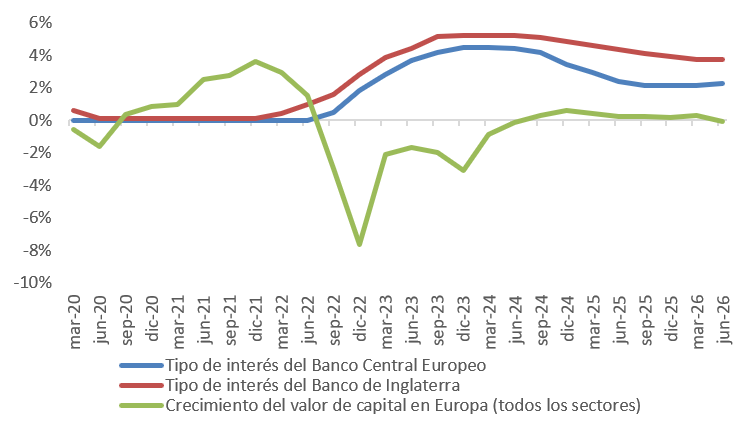
Fuente: MSCI, Oxford Economics, septiembre de 2026
Históricamente, estos entornos han ofrecido puntos de entrada atractivos para el capital y sólidas rentabilidades a largo plazo a los inversores dispuestos a actuar en periodos de tensión del mercado, en lugar de esperar a que se recupere por completo la visibilidad. Sin embargo, los volúmenes de transacciones en la mayoría de los mercados siguen por debajo de sus medias a largo plazo (figura 2).
Figura 2: Volúmenes de inversión en Europa (miles de millones de euros)
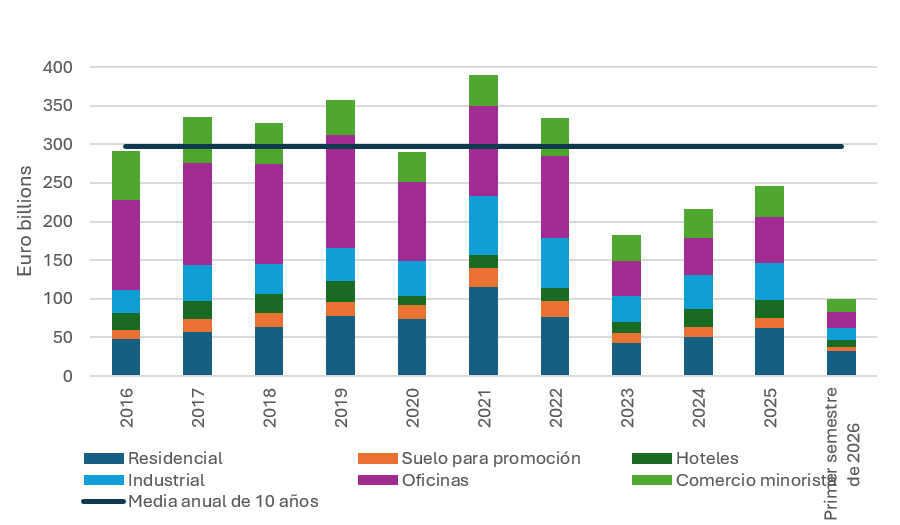
Fuente: Real Capital Economics MSCI, segundo trimestre de 2026
Al mismo tiempo que los precios han caído y los volúmenes de operaciones se reducen, la demanda de espacios inmobiliarios a escala mundial aumenta. En el mercado logístico, la contratación semestral ha superado de forma constante la media histórica de seis meses, situada en 4,7 millones de metros cuadrados. Aunque el crecimiento macroeconómico ha sido moderado, la población sigue aumentando: en los últimos cinco años, la población conjunta de la Unión Europea y el Reino Unido ha crecido un 1,3 %, hasta alcanzar los 520 millones de personas, que necesitan espacios donde vivir, trabajar y comprar. Paralelamente, factores estructurales como la urbanización, la demografía y la digitalización están canalizando la demanda de los ocupantes hacia segmentos especialmente favorecidos: comercio minorista, logística y residencial.
Una respuesta limitada de la promoción inmobiliaria
En Europa, la oferta no puede responder con rapidez, ni siquiera cuando mejoran las condiciones del mercado. Ha surgido una brecha estructural de viabilidad, ya que el aumento de los costes de construcción, mano de obra, financiación y regulación ha superado los valores que pueden alcanzarse. También existe un déficit de capital, pues menos inversores están dispuestos a financiar proyectos de promoción o rehabilitación. En consecuencia, la actividad constructora se ha ralentizado considerablemente en todos los segmentos, y el escaso número de licencias de construcción concedidas indica que las restricciones de oferta probablemente persistirán durante algún tiempo (figura 3).
Figura 3: Licencias de construcción en Europa
Fuente: Eurostat (agosto de 2026)
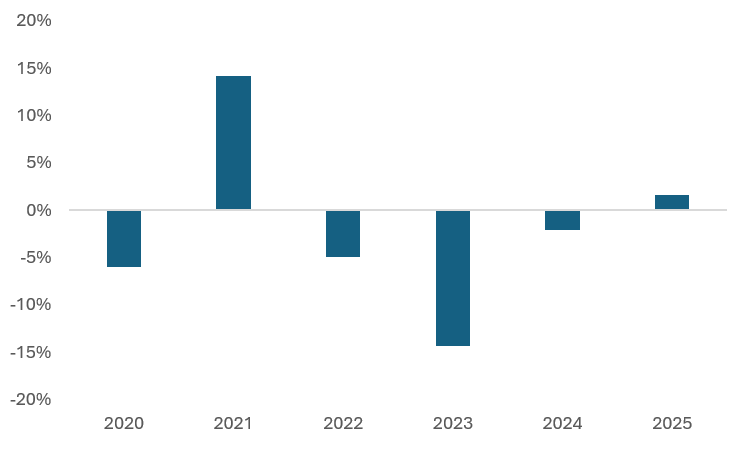
La limitada disponibilidad de nueva oferta es, por tanto, una característica definitoria del ciclo actual. La escasez crónica de oferta y la reducida cartera de proyectos de promoción, junto con una demanda sostenida de los ocupantes, crean un entorno favorable para un crecimiento sostenido de las rentas y la resiliencia de los ingresos. El creciente desajuste entre los inmuebles disponibles y adecuados y las necesidades de los ocupantes, así como la consiguiente «brecha de calidad», está provocando una clara bifurcación del mercado que oculta la verdadera escasez de inmuebles aptos para su uso y acentúa la presión al alza sobre las rentas.
Estrategia de implementación
Aunque los argumentos generales a favor del sector inmobiliario europeo son sólidos, aprovechar la oportunidad exige, fundamentalmente, un análisis de abajo arriba. El mercado actual se caracteriza por la fragmentación, no por la uniformidad. La escasez de oferta, los desajustes de precios y la demanda de los ocupantes varían considerablemente según la ciudad, el submercado y la calidad del activo.
Ya anticipábamos una creciente necesidad de inversión en capital para reposicionar y mejorar los activos más antiguos que se encuentran, o se aproximan, a una situación de obsolescencia medioambiental y/o económica.Esta prima asociada a la transformación de activos «grises» en «verdes» no es nueva, pero favorecerá cada vez más a los gestores dispuestos a adoptar un enfoque de gestión proactivo antes de cualquier recuperación del valor de capital. La estructuración de los contratos de arrendamiento, la rehabilitación, el reposicionamiento y la relación con los inquilinos son esenciales para aprovechar el crecimiento de las rentas, y requieren experiencia de gestión directa, no una mera asignación pasiva.
Conclusión
La característica que definirá el próximo ciclo inmobiliario europeo no es la debilidad de la demanda, sino las limitacionesde la oferta. Tras un periodo de importante reajuste de las valoraciones, impulsados por la subida de los tipos de interés, la demanda de espacios ha mantenido su resiliencia, mientras que la actividad de promoción y rehabilitación ha caído con fuerza, ya que el aumento de los costes de construcción, financiación y regulación hace inviables muchos proyectos. La consiguiente escasez de espacios sostenibles y de alta calidad está intensificando la competencia por los mejores activos en los principales segmentos y mercados, y respalda el crecimiento de las rentas y la resiliencia de los ingresos.
Para los inversores, esto representa una oportunidad atractiva: los valores de capital se han reajustado, pero los factores estructurales que impulsan la demanda de los ocupantes siguen intactos. En este entorno, es probable que una rentabilidad superior no dependa únicamente de la beta del mercado, sino de gestores con conocimientos locales, capacidad de gestión de activos y convicción para identificar oportunidades en mercados con oferta limitada, reposicionar activos antes de que queden obsoletos y aprovechar las ventajas de un ciclo plurianual de crecimiento de las rentas.
Información importante
Destinado a clientes profesionales y/o categorías equivalentes de inversores en su jurisdicción (no debe utilizarse con clientes minoristas ni facilitarse a estos). Con fines de marketing.
Este documento tiene carácter meramente informativo y no debe considerarse representativo de ninguna inversión concreta. No debe interpretarse como una oferta o solicitud de compra o venta de valores u otros instrumentos financieros, ni como una propuesta de prestación de asesoramiento o servicios de inversión. Toda inversión conlleva riesgos, incluido el riesgo de pérdida del capital inicial. Su capital está expuesto a riesgos. El riesgo de mercado puede afectar a un único emisor, a un sector económico, a una industria o al mercado en su conjunto. El valor de las inversiones no está garantizado y, por tanto, el inversor podría no recuperar el importe invertido. La inversión internacional conlleva determinados riesgos y volatilidad debido a posibles fluctuaciones políticas, económicas o cambiarias y a diferencias en las normas financieras y contables. Los valores aquí incluidos se presentan únicamente a título ilustrativo, están sujetos a cambios y no deben interpretarse como una recomendación de compra o venta. Los valores mencionados pueden resultar rentables o no. Las opiniones expresadas corresponden a la fecha indicada, pueden variar en función de la evolución de los mercados u otras circunstancias y pueden diferir de las expresadas por otros empleados o entidades afiliadas de Columbia Threadneedle Investments (Columbia Threadneedle). Las inversiones o decisiones de inversión efectivas de Columbia Threadneedle y sus entidades afiliadas, ya sea por cuenta propia o en nombre de clientes, no reflejan necesariamente las opiniones expresadas. Esta información no pretende ofrecer asesoramiento de inversión y no tiene en cuenta las circunstancias particulares de cada inversor. Las decisiones de inversión deben basarse siempre en las necesidades financieras, los objetivos, las metas, el horizonte temporal y la tolerancia al riesgo específicos de cada inversor. Las clases de activos descritas pueden no ser adecuadas para todos los inversores. Las rentabilidades pasadas no garantizan resultados futuros, y ninguna previsión debe considerarse tampoco una garantía. La información y las opiniones facilitadas por terceros se han obtenido de fuentes que se consideran fiables, pero no se puede garantizar su exactitud ni su integridad. Este documento y su contenido no han sido revisados por ninguna autoridad reguladora.
En el EEE: Publicado por Threadneedle Management Luxembourg S.A., inscrita en el Registre de Commerce et des Sociétés (Luxemburgo) con el n.º B 110242, y/o Columbia Threadneedle Netherlands B.V., regulada por la Dutch Authority for the Financial Markets (AFM), con el n.º de registro 08068841.
Este documento puede ser puesto a su disposición por una sociedad afiliada perteneciente al grupo de empresas Columbia Threadneedle Investments: Columbia Threadneedle Management Limited en el Reino Unido; Columbia Threadneedle Netherlands B.V., regulada por la Dutch Authority for the Financial Markets (AFM), con el n.º de registro 08068841.
Columbia Threadneedle Investments es la marca global del grupo de empresas Columbia y Threadneedle. © 2026 Columbia Threadneedle. Todos los derechos reservados.