Brasil tras las urnas: ¿ qué les espera a los inversores?
Las elecciones presidenciales de Brasil han deparado un vuelco histórico: el presidente en ejercicio, Lula da Silva, ha logrado un cuarto mandato tras derrotar al candidato Flávio Bolsonaro por un 51,8 % frente a un 48,2 %. Aunque Bolsonaro aún no ha reconocido la derrota, las autoridades electorales de Brasil han confirmado oficialmente el resultado.
Los activos brasileños habían repuntado anticipando un cambio político. Por tanto, es probable que el resultado lastre la confianza del mercado a corto plazo, pero ¿debilita necesariamente las oportunidades de inversión a más largo plazo?
Información importante
• Los inversores deben tener en cuenta que las opiniones expresadas pueden haber dejado de ser actuales y que ya se puede haber actuado en consecuencia.
• Las rentabilidades pasadas no son un indicador fiable de los resultados futuros.
• El valor de las inversiones y los ingresos que estas generan pueden bajar o subir, por lo que usted o el cliente podrían recuperar menos de lo invertido.
• Existe el riesgo de que los emisores de bonos no puedan devolver el dinero que han tomado prestado o abonar los intereses. Cuando los tipos de interés suben, el valor de los bonos puede caer. Las subidas de los tipos de interés pueden provocar una caída del valor de su inversión.
• Las inversiones en el extranjero se verán afectadas por las fluctuaciones de los tipos de cambio.
• Las inversiones en mercados emergentes pueden ser más volátiles que las realizadas en otros mercados más desarrollados.
• Los bonos con una calificación inferior a investment grade se consideran más arriesgados. Presentan un mayor riesgo de impago, lo que podría afectar tanto a los ingresos como al valor del capital de los fondos que invierten en ellos.
• Las referencias a valores concretos no deben interpretarse como una recomendación de compra o venta de dichos valores y se incluyen únicamente con fines ilustrativos.
• Este material está dirigido exclusivamente a profesionales de la inversión y los inversores particulares no deben basarse en él. Este documento no puede reproducirse ni distribuirse sin autorización previa.
Brasil tras las urnas: ¿qué les espera a los inversores?
Sin una solución rápida para los tipos elevados
Las elecciones se celebran en un contexto económico dispar. Durante el tercer mandato de Lula, Brasil registró un crecimiento económico superior al previsto, por encima del de Estados Unidos, mientras que el desempleo descendió hasta situarse cerca de mínimos históricos, en el 5,4 % en julio. El gobierno también introdujo subidas del salario mínimo superiores a la inflación y reformas fiscales destinadas a aliviar la carga de los hogares de renta media-baja.
Sin embargo, estos logros han coincidido con un deterioro de la situación fiscal de Brasil, caracterizado por déficits presupuestarios persistentes, una deuda pública creciente y unos costes de financiación elevados. Aunque el tipo Selic ha bajado desde su máximo del 15% hasta el 13,75%, los pagos de intereses superan ya el 8% del PIB, lo que ejerce una considerable presión sobre las finanzas públicas. Los elevados niveles de endeudamiento de los hogares y las empresas, junto con la desaceleración de la actividad económica, complican aún más los esfuerzos por restablecer la estabilidad fiscal.
La reelección de Lula apunta a una amplia continuidad de la política económica, lo que decepciona a los inversores que esperaban una mayor disciplina fiscal con un Gobierno de Bolsonaro. No obstante, la capacidad del Gobierno para aplicar reformas significativas podría verse limitada por un Congreso más inclinado a la derecha, especialmente dados los importantes compromisos de gasto asumidos por Lula durante la campaña. La atención se centra ahora en la composición del equipo económico del gobierno y en sus planes fiscales para 2027, y en si estos ofrecen una vía creíble para estabilizar la deuda pública.
Andressa Tezine, analista sénior de deuda soberana, prevé avances limitados en el ajuste fiscal a corto plazo, lo que aumenta el riesgo de nuevas subidas de los tipos de interés. Sin una mayor disciplina fiscal, los inversores podrían exigir mayores rendimientos a la deuda pública brasileña, lo que añadiría presión a las finanzas públicas. No obstante, la sólida posición exterior de Brasil y sus cuantiosas reservas de divisas ofrecen un importante colchón frente a riesgos crediticios soberanos más graves.
Renta fija: ¿más turbulencias en los rendimientos?
Desde la perspectiva de la renta fija, el resultado electoral ha provocado una fuerte revisión de precios de los bonos públicos brasileños, reflejo del grado en que los inversores se habían posicionado para una victoria de Bolsonaro. El rendimiento nominal del bono soberano brasileño a diez años se situaba en torno al 14,2% antes de la primera vuelta, para después descender con fuerza hasta el 12,5% a medida que los mercados anticipaban un gobierno más conservador en materia fiscal.
Tras la victoria de Lula, los rendimientos indicativos abrieron por encima del 15,5 %, revirtiendo con creces las ganancias anteriores. Este importante reajuste de precios pone de relieve la sensibilidad de los activos brasileños a las expectativas fiscales y los retos que afrontan los inversores para desenvolverse en un entorno de incertidumbre política.
A pesar de esta volatilidad, Brasil sigue siendo un mercado importante para los inversores en deuda de mercados emergentes, especialmente por el atractivo carry que ofrecen sus elevados rendimientos nominales y reales. Históricamente, los altos tipos de interés han respaldado la demanda de deuda brasileña en moneda local y del real, y los inversores se han beneficiado del considerable diferencial de tipos de interés frente a los mercados desarrollados.
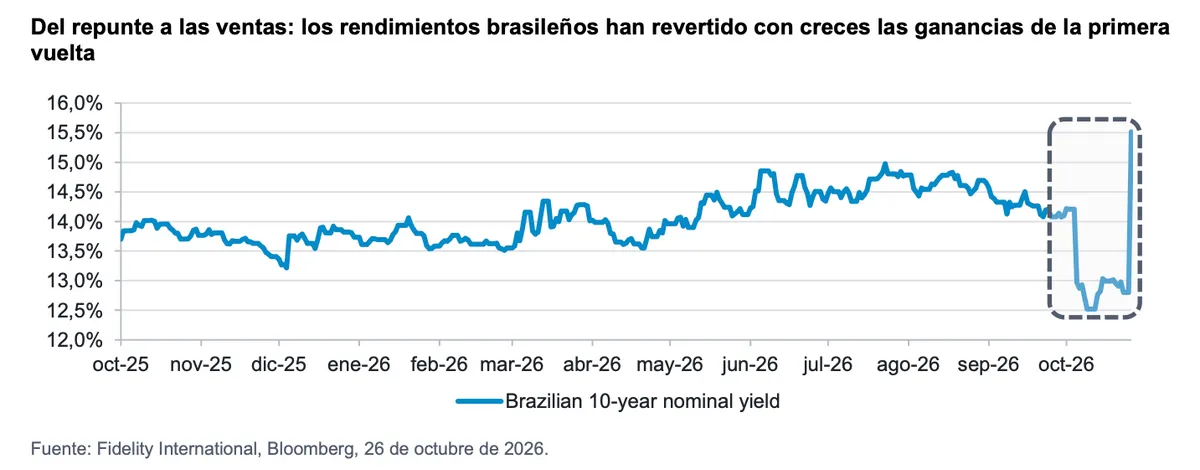
Sin embargo, las recientes ventas ilustran que un carry atractivo no se traduce necesariamente en rentabilidades totales positivas, especialmente cuando las subidas de los rendimientos de los bonos generan pérdidas de capital o la depreciación de la moneda erosiona la rentabilidad de los inversores extranjeros.
Información importante
Esta información no puede reproducirse ni distribuirse sin autorización previa. Esta información no constituye asesoramiento en materia de inversión, salvo que se acuerde específicamente en una comunicación formal. Fidelity International hace referencia al grupo de empresas que forman la organización internacional de gestión de inversiones que proporciona información sobre productos y servicios en determinadas jurisdicciones fuera de Norteamérica. Fidelity, Fidelity International, el logotipo de Fidelity International y el símbolo F son marcas registradas de FIL Limited. Las marcas comerciales, los derechos de autor y otros derechos de propiedad intelectual de terceros son y seguirán siendo propiedad de sus respectivos titulares.
Este material está dirigido exclusivamente a inversores institucionales y profesionales de la inversión, y no debe distribuirse al público en general ni servir de base para las decisiones de los inversores particulares.
Este material se facilita únicamente con fines informativos y está destinado exclusivamente a la persona o entidad a la que se envía. No puede reproducirse ni distribuirse a terceros sin la autorización previa de Fidelity.
Este material no constituye una distribución, una oferta o una invitación a contratar los servicios de gestión de inversiones de Fidelity, ni una oferta de compra o venta o una invitación a presentar una oferta de compra o venta de valores en ninguna jurisdicción o país donde dicha distribución u oferta no esté autorizada o sea contraria a las leyes o normativas locales. Fidelity no declara que el contenido sea adecuado para su uso en todos los lugares ni que las operaciones o los servicios descritos estén disponibles o sean adecuados para su venta o utilización en todas las jurisdicciones o países o por parte de todos los inversores o contrapartes.
Esta comunicación no está dirigida a personas que se encuentren en Estados Unidos, y estas no deben actuar basándose en ella. Todas las personas y entidades que accedan a la información lo hacen por iniciativa propia, son responsables del cumplimiento de las leyes y normativas locales aplicables y deben consultar a sus asesores profesionales. Este material puede contener materiales de terceros facilitados por empresas que no están vinculadas a ninguna entidad de Fidelity (Contenido de terceros). Fidelity no ha participado en la elaboración, adopción o edición de dichos materiales de terceros y no respalda ni aprueba, de forma explícita o implícita, dicho contenido. Fidelity International no se responsabiliza de los errores u omisiones relativos a información específica proporcionada por terceros.
Fidelity International hace referencia al grupo de empresas que forman la organización internacional de gestión de inversiones que ofrece productos y servicios en determinadas jurisdicciones fuera de Norteamérica. Fidelity, Fidelity International, el logotipo de Fidelity International y el símbolo F son marcas comerciales de FIL Limited. Fidelity únicamente ofrece información sobre productos y servicios y no presta asesoramiento de inversión basado en circunstancias individuales, salvo cuando así lo estipule específicamente una entidad debidamente autorizada en una comunicación formal con el cliente.
Publicado por FIL Investment Management (Luxembourg) S.à r.l. (autorizada y supervisada por la CSSF, Commission de Surveillance du Secteur Financier).
26ES308 / GEMS2849