FF Global Short Duration Income Fund: lidiar con las subidas de tipos
Información importante
El valor de las inversiones y las rentas derivadas de ellas pueden bajar o subir y usted/el cliente puede recibir menos de lo que invirtió inicialmente. Este fondo no ofrece ninguna garantía o protección en lo que respecta a la rentabilidad, la preservación del capital, la estabilidad del valor liquidativo o la volatilidad. Los fondos están sujetos a cargos y gastos. Los cargos y gastos reducen la revalorización potencial de la inversión. El inversor podría recibir menos de lo que pagó. Los costes pueden disminuir o aumentar como consecuencia de las fluctuaciones de las divisas y los tipos de cambio. La inversión que se promueve se refiere a la adquisición de participaciones o acciones de un fondo y no de algún activo subyacente que posea el fondo.
Bonos: Existe el riesgo de que los emisores de bonos no sean capaces de devolver el dinero que han pedido prestado o efectuar los pagos de intereses. Cuando los tipos de interés suben, los bonos pueden depreciarse. Las subidas de los tipos de interés pueden hacer que disminuya el valor de su inversión.
Bonos corporativos: Debido a las mayores probabilidades de impago, una inversión en un bono corporativo es generalmente menos segura que una en deuda pública.
Bonos high yield: Los bonos de baja calidad crediticia se consideran bonos de mayor riesgo. Presentan un mayor riesgo de impago que podría afectar a las rentas y al valor del fondo que invierte en ellos.
Mercados extranjeros: El fondo invierte en mercados extranjeros y, por tanto, el valor de las inversiones puede verse afectado por las variaciones de los tipos de cambio. Por favor, consulte el folleto y el DFI del fondo antes de tomar una decisión de inversión.
Coberturas de divisas: La cobertura de divisas se utiliza para reducir de forma sustancial el riesgo de pérdidas derivadas de movimientos desfavorables de los tipos de cambio en las posiciones en monedas que no sean la moneda de contratación. La cobertura también tiene como efecto limitar las ganancias cambiarias potenciales que se pueden conseguir.
Mercados emergentes: Este fondo invierte en los mercados emergentes, que pueden ser más volátiles que otros mercados más desarrollados.
Derivados: Este fondo puede emplear una cantidad de derivados mayor y más compleja y ese hecho puede conllevar apalancamiento. En estas situaciones, la rentabilidad puede aumentar o disminuir en mayor medida que en otras circunstancias. El fondo podría estar expuesto al riesgo de pérdidas económicas si una contraparte utilizada para los instrumentos derivados se ve imposibilitada para afrontar sus obligaciones de pago.
Sostenibilidad: Cuando se alude a los aspectos relacionados con la sostenibilidad del fondo que se promociona, la decisión de invertir debe tener en cuenta todas las características u objetivos de dicho fondo, tal y como se detalla en el folleto.
Otros: Las referencias a valores específicos no deben interpretarse como una recomendación de compra o venta de dichos valores y constituyen menciones con carácter exclusivamente ilustrativo. Por su política de inversión, este fondo puede invertir más de un 35% de su capital en valores mobiliarios e instrumentos monetarios emitidos o garantizados por un Estado miembro del EEE, una o más de sus autoridades locales, un tercer país o un organismo público internacional al que pertenezcan uno o más estados miembros del EEE.
Lidiar con las subidas de tipos
Los inversores tenían motivos para pensar que lo peor de la conmoción en los tipos ya había pasado. Sin embargo, el ciclo global de política monetaria ha vuelto a girar después de que la Fed, el BCE y el Banco de Japón hayan subido los tipos durante las últimas semanas. La pregunta ya no es si los tipos pueden subir, sino hasta dónde tendrían que llegar. Los mercados podrían estar subestimando de nuevo la magnitud del endurecimiento monetario en ciernes. Por lo tanto, reducir la sensibilidad a la duración de los tipos de interés en las carteras de renta fija podría tener un papel relevante para los inversores que desean minimizar el riesgo de grandes pérdidas de valor.
El riesgo de subidas de tipos está acrecentándose
El primer reto es la inflación. Los precios de las materias primas se han disparado otra vez; así, el crudo Brent roza los 106 dólares por barril (a fecha 29 de septiembre) y el Bloomberg Commodity Spot Index ronda máximos históricos. Gran parte de este movimiento todavía no se ha dejado sentir en las últimas lecturas de inflación, pero lo cierto es que las crisis energéticas prolongadas pueden calar en un conjunto muy amplio de bienes y servicios.
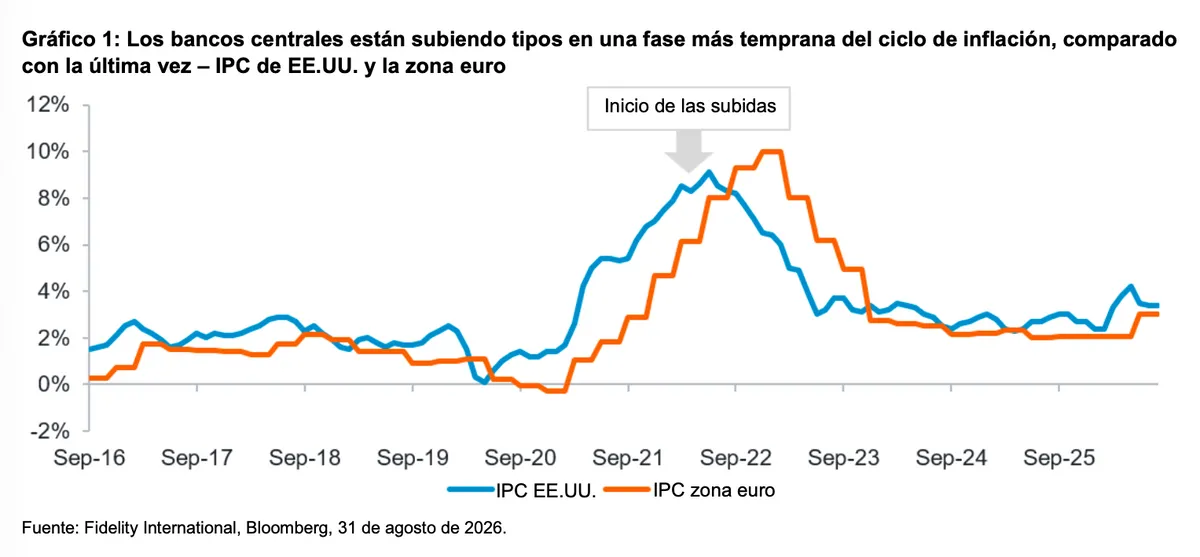
Al mismo tiempo, los bancos centrales parecen menos dispuestos a esperar. En 2022, la Fed y el BCE no empezaron a subir tipos hasta que la inflación superó el 8%. Esta vez, han comenzado a endurecer cuando la inflación estaba a menos de la mitad de esos niveles. Después de recibir críticas por reaccionar con demasiada lentitud ante la crisis inflacionista anterior, y dado que la inflación estadounidense se ha mantenido por encima del objetivo durante los últimos 65 meses, las autoridades tienen un incentivo para actuar antes.
Los mercados podrían estar tomándose las cosas con demasiada calma
Las condiciones financieras también siguen siendo expansivas, comparativamente hablando. Cuando la Fed comenzó a subir tipos en 2022, la bolsa estadounidense ya había corregido más de un 10% y los diferenciales de los bonos high yield estadounidenses habían superado los 400 pb. Hoy, el S&P 500 sigue estando cerca de máximos históricos y los diferenciales de los bonos high yield estadounidenses rondan los 300 pb. Las tasas de crecimiento mantienen un buen tono en muchas partes del mundo desarrollado. La deuda corporativa europea muestra una situación similar.
Esa resistencia puede reducir el grado de endurecimiento que aplican los propios mercados. Si el crecimiento y los activos de riesgo aguantan, los bancos centrales podrían verse obligados a recurrir más a los tipos de referencia.
La historia sugiere que este riesgo no es nada desdeñable. Al comienzo del ciclo de la Fed de 2022, los mercados descontaban alrededor de 190 pb de endurecimiento el primer año, pero se terminaron absorbiendo más de 400 pb. En 2015, los mercados esperaban alrededor de 100 pb de subidas a lo largo de dos años y medio, mientras que la Fed aplicó más de 200 pb. En 11 de los 12 ciclos de subidas de la Fed desde 1995, el bono del Tesoro a 10 años estaba más alto un año después, de acuerdo con Deutsche Bank.
Información importante
Esta información no podrá reproducirse ni distribuirse sin autorización previa. Esta información no constituye asesoramiento de inversión, salvo que así se acuerde expresamente en una comunicación formal. Fidelity International hace referencia al grupo de sociedades que conforman la organización internacional de gestión de inversiones que ofrece información sobre productos y servicios en jurisdicciones designadas fuera de Norteamérica.
Fidelity, Fidelity International, el logotipo de Fidelity International y el símbolo F son marcas registradas de FIL Limited. Activos y recursos de FIL Limited a 31/08/2026; datos no auditados.
Ninguna declaración o manifestación realizada en este documento será jurídicamente vinculante para Fidelity ni para el destinatario. Cualquier propuesta está sujeta a la aceptación de las condiciones contractuales. Las cifras de rentabilidad mostradas no tienen en cuenta la comisión inicial del fondo. Aplicar una comisión inicial del 5,25% a una inversión equivale a reducir una tasa de crecimiento anual del 6% durante cinco años al 4,9%. Esta es la comisión inicial máxima aplicable; si la comisión inicial que usted paga es inferior al 5,25%, el efecto sobre la rentabilidad total será menor.
Fidelity Funds («FF») es una sociedad de inversión de capital variable (UCITS) constituida en Luxemburgo con diferentes clases de acciones. FIL Investment Management (Luxembourg) S.à r.l. se reserva el derecho a poner fin a los acuerdos establecidos para la comercialización del subfondo o sus acciones de conformidad con el artículo 93 bis de la Directiva 2009/65/CE y el artículo 32 bis de la Directiva 2011/61/UE. Se notificará previamente este cese en Luxemburgo.
Esta comunicación no está dirigida a personas que se encuentren en Estados Unidos, quienes no deberán actuar basándose en ella, y, en los demás casos, está dirigida exclusivamente a personas residentes en jurisdicciones en las que los fondos correspondientes estén autorizados para su distribución o en las que no sea necesaria dicha autorización. Recomendamos obtener información detallada antes de tomar cualquier decisión de inversión. Las inversiones deben realizarse con arreglo al Folleto Informativo vigente y al DFI (documento de datos fundamentales) o al DDF (documento de datos fundamentales para el inversor), según corresponda. Estos documentos, los informes anuales y semestrales vigentes, así como la información sobre los derechos de los inversores, están disponibles en los idiomas y en los sitios web indicados a continuación.
Folleto Informativo y DFI en inglés/español y política de reclamaciones en español en www.fondosfidelity.es. Las entidades distribuidora y depositaria son, respectivamente, FIL (Luxembourg) S.A. y Brown Brothers Harriman (Luxembourg) S.C.A. Fidelity Funds y FAST están registrados para su comercialización en España en el registro de Instituciones de Inversión Colectiva Extranjeras de la CNMV con los números de registro 124 y 649, respectivamente, donde puede obtenerse información detallada sobre los distribuidores locales.
Publicado por FIL (Luxembourg) S.A., autorizada y supervisada por la CSSF (Commission de Surveillance du Secteur Financier).
26ES277 / FIPM: 10882