Bonos de EEUU a 10 años al 5%: ¿oportunidad histórica o trampa?
¿El bono americano a diez años al 5% es una oportunidad histórica o una trampa de duración? ¿Qué supone para el resto de activos que el activo considerado más seguro del mundo lleve quince años sin pagar tanto? ¿Y qué deben hacer con la renta fija los inversores que todavía arrastran el recuerdo de 2022?
La semana pasada la Reserva Federal subió tipos hasta el 3,75%-4% por primera vez en tres años, por unanimidad. El BCE ya había movido ficha semanas antes y el Banco de Japón los fijó en su nivel más alto en 31 años. Los tres grandes bancos centrales del mundo subiendo a la vez. Y, sin embargo, la bolsa subió y los plazos largos se relajaron ligeramente.
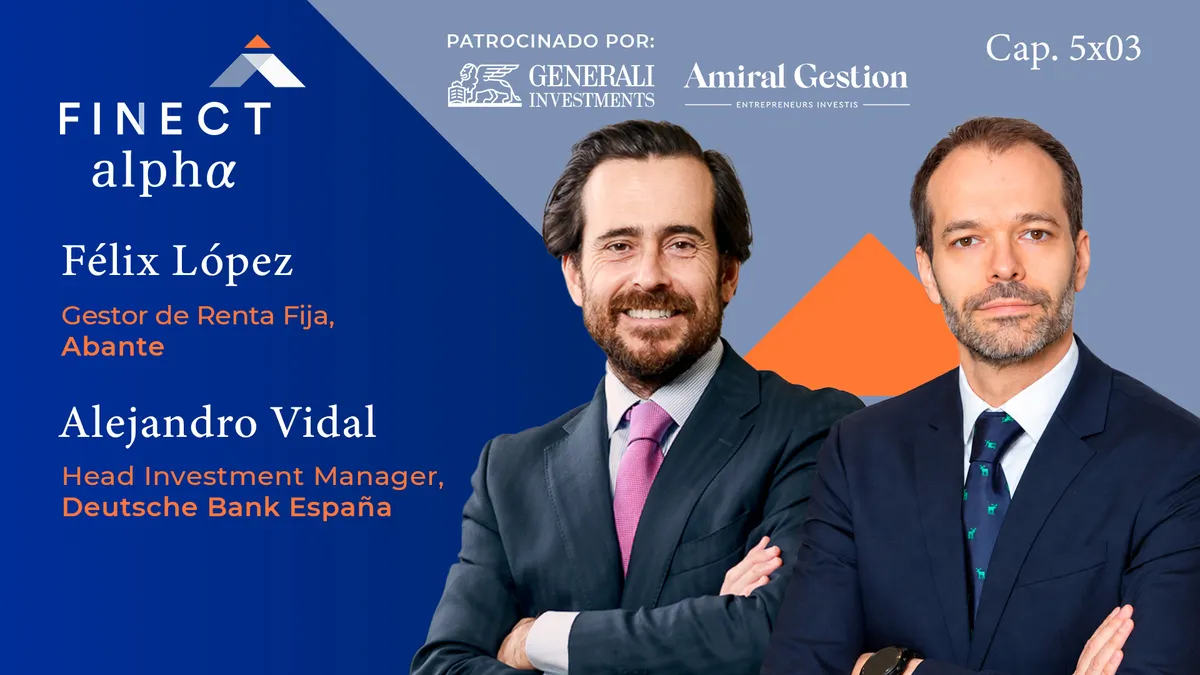
Lo analizamos en un nuevo episodio del podcast Finect Alpha con Félix López, gestor de renta fija en Abante, y Alejandro Vidal, Head Investment Manager en Deutsche Bank España. Todo ello gracias a nuestros partners de esta quinta temporada del podcast: Generali Investments y Amiral Gestion.
Puedes escuchar el podcast completo en:
🎧 Ivoox
🎧 Spotify
🎧 Apple Podcast
🎧 Amazon Music
🎧 Podimo
La Fed sube tipos y el mercado sube: ¿alivio o fin del castigo?
La reacción del mercado tras la subida de tipos de la Reserva Federal ha sido contraintuitiva: la bolsa subió y los plazos largos se relajaron ligeramente. Para Félix López, ha habido un componente de alivio y también de confianza en la independencia de la Fed. "Yo creo que este es un movimiento que viene a refrendar esa cierta probable independencia de cara a medio plazo", señala, apuntando a que la unanimidad en la decisión ha dado un mensaje de credibilidad que el mercado necesitaba.
Alejandro Vidal lo resume con un titular: "El mercado lo que te ha dicho es que prefiere una Fed incómoda a una Fed complaciente". En su lectura, la credibilidad de la Fed es un pilar del sistema en un momento de incertidumbre: que existan estas anclas institucionales permite a los inversores plantearse posicionar dinero a largo plazo con algo más de confianza.
Inflación, déficit y competencia por el capital: ¿qué manda de verdad?
Félix López identifica tres fuerzas detrás de la subida de tipos a largo plazo: la inflación en el corto plazo, la competencia por el capital que genera la financiación masiva de la IA, y la sostenibilidad de los déficits públicos como riesgo de fondo. "El que más me preocupa a medio plazo es la credibilidad, porque es el que puede generar movimientos tectónicos en todos los mercados financieros", advierte.
Alejandro Vidal coincide en la jerarquía: "La inflación es lo que va a mover el mercado, pero los déficits son los que van a explicar su comportamiento a largo plazo". Sobre la competencia de los hiperescaladores por el capital, lo enmarca dentro del ciclo de vida de una tecnología de infraestructura: tiene sentido que al inicio se requieran volúmenes enormes de capital, y a medida que el negocio madure, ese peso se diluya. Pero a corto plazo es una presión real sobre la oferta de deuda.
Incrementando duración en cartera
Ambos coinciden en que están incrementando duración de forma gradual, sin grandes golpes de timón. Alejandro Vidal defiende un proceso ordenado de ir moviendo el núcleo de la cartera hacia duraciones algo más largas. En su caso, se están acercando a duraciones de cuatro años y pico, sin especular con los tramos muy largos.
Félix López confirma la misma filosofía: "Somos más de ladrillo a ladrillo, día a día, partido a partido", señala, explicando que han ido subiendo ligeramente la duración en todas las estrategias, incluso en las de corto plazo. Pone en contexto que la duración media real de las carteras de clientes se mueve entre tres y cinco años, lejos de los bonos a 20 o 30 años que copan los titulares. "En renta fija estamos teniendo hambre hoy, pero va a ser el pan del mañana con absoluta seguridad para los próximos dos, tres o cuatro años", resume.
El fantasma de 2022: ¿puede repetirse?
El recuerdo de 2022, cuando bonos y bolsa cayeron a la vez rompiendo la cartera 60/40, sigue presente. Pero Alejandro Vidal cree que las condiciones son muy distintas. "Aunque el efecto de la duración sea el mismo, el impacto que tiene que suban los tipos dos puntos del tres al cinco no tiene nada que ver con que suban del cero al dos", explica, apuntando a que el cupón y la rentabilidad corriente absorben buena parte del golpe.
Para Alejandro, lo relevante es que la credibilidad de la Fed restaura la causalidad que permite que la cartera 60/40 funcione: en una recesión, los bancos centrales bajan tipos y los bonos suben, compensando la caída de la renta variable. "Que existan anclas institucionales independientes es la base de que exista correlación negativa. Y eso me parece una buena noticia", señala.
Félix López reconoce que el 2022 todavía escuece en muchas carteras, pero insiste en no dejar que el miedo al corto plazo impida ver la oportunidad. "Probablemente cuando haya mucha más complacencia a la hora de comprar, la oportunidad se habrá ido, como pasa en el 100% de los casos", advierte.
Sobre el impacto teórico que debería tener un tipo libre de riesgo al 5% en las valoraciones de renta variable, Félix López lo tiene claro: "Las compañías están teniendo unos resultados empresariales francamente excepcionales", señala. Mientras los beneficios sigan creciendo a este ritmo, sostiene que los tipos tendrían que subir mucho más para descarrilar la tendencia alcista de la bolsa.
Alejandro Vidal desafía la lógica de quienes en 2019-2020 argumentaban que unos tipos del 3-3,5% provocarían una caída del 30% en bolsa: "No se han ido al tres, se han ido al cinco, y el S&P no se ha pegado una torta del 30%. Es que casi se ha doblado". La razón: el capital invertido en IA y en la economía real está rentabilizando esos niveles de tipos. La clave, en ambos casos, es si los beneficios empresariales aguantan el ritmo.
Crédito y lo que viene: ¿dónde está la asimetría?
En crédito, los dos ven los diferenciales muy comprimidos y muestran cautela. Alejandro Vidal lo plantea en términos de asimetría: "Casi prefiero jugármela un 1% más en renta variable y bajar un 3% a investment grade, que quedarme en esa posición híbrida donde los spreads de high yield tienen bastante asimetría a ir a peor", señala.
Félix López añade un matiz sobre la deuda financiera, que ha sido una de las grandes apuestas de los últimos años: "Ahora mismo ya ha dejado de ser una apuesta, porque prácticamente la exigencia es tal que es difícil ver estrechamiento". Su argumento: si en renta variable el beneficio potencial es ilimitado y en crédito ya está prácticamente en precio, tiene más sentido aumentar riesgo por la vía de la bolsa.
Para cerrar, Alejandro Vidal apunta a tres variables que vigilará en las próximas semanas: la energía como correa de transmisión de la inflación, las expectativas de tipos de interés —no los tipos en sí, sino cuándo el mercado pase de debatir cuánto suben a debatir cuánto tiempo se mantienen— y el sentimiento del inversor, porque al final es el flujo lo que lo aguanta todo. Félix López lo condensa en una palabra: credibilidad. De los bancos centrales, de los estados emisores y de la sostenibilidad de la deuda. "Ese es el que puede generar movimientos tectónicos en todos los mercados financieros", concluye.
Recomendaciones de este episodio:
✅ Félix comparte una conversación con el responsable de admisiones de una de las principales escuelas de negocio: la demanda de másteres sin referencia a inteligencia artificial ha caído prácticamente a cero, mientras que los que incluyen IA disparan las solicitudes.
✅ Alejandro trae un gráfico del informe "Decoding the Agentic Economy" de Goldman Sachs (mayo 2026) que proyecta un multiplicador de x24 en el consumo global de tokens de IA para 2030 y de x55 en el caso de agentes empresariales, lo que a su juicio demuestra que lo que vemos hoy en inteligencia artificial no es más que la punta del iceberg.
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.