La Fed sube los tipos de interés: Warsh desafía Trump en su tercera reunión
La Reserva Federal de Estados Unidos (Fed) ha cumplido con las expectativas y ha anunciado una subida de 25 puntos básicos en los tipos de interés, hasta el rango 3,75-4%. En su tercera reunión al frente de la autoridad monetaria estadounidense, Kevin Warsh ha optado por desafiar a Donald Trump, que seguía presionando para que se relajasen los tipos, acuciado por coste de la deuda inasumible. ¿Alerta roja en el mercado de deuda? El bono de EEUU supera el 5% por primera vez desde 2023.
El punto de inflexión llegó en agosto, cuando el presidente Kevin Warsh pronunció en Jackson Hole un discurso más agresivo de lo previsto: "Queda trabajo por hacer". Y los últimos datos han alimentado las expectativas del mercado; durante estos días, los expertos de las gestoras daban por descontado el movimiento. La inflación en EEUU se mantuvo en el 3,4% interanual en agosto (65 meses consecutivos por encima del objetivo del 2%), el empleo sorprendió con 162.000 nuevos puestos frente a los 55.000 esperados y el petróleo Brent supera los 100 dólares el barril.
La actuación de la Fed pone el foco sobre la independencia de la institución y marca también la autonomía Kevin Warsh, quien pese a haberse definido tradicionalmente como un halcón (partidario de mantener la inflación a raya mediante tipos elevados o un balance reducido), ha mostrado margen para un sesgo más dovish desde que tomó posesión en junio.
17/9/26 - Trump responde: "Bajad los tipos, y rápido"
Pocas horas después de que Warsh anunciara la subida, el presidente de EEUU, Donald Trump, reacciona en Truth Social con un mensaje contundente dirigido implícitamente a la Reserva Federal: "Los tipos de interés en Estados Unidos deberían ser del 1%, o menos, porque somos el Mejor Crédito del Mundo". El mensaje, publicado a las 22:38 hora española de este jueves 16 de septiembre, recibió más de 33.000 likes en pocas horas y reaviva la tensión entre la Casa Blanca y la Fed.
17/9/26 - Reacciones de las gestoras
Comienzan a llegar las primeras reacciones de gestoras y analistas tras la decisión de la Reserva Federal.
⚫️ Columbia TI: "La credibilidad de Warsh tranquiliza a los inversores"
Steve Nelson, Client Portfolio Manager de renta fija
"La subida de tipos llevó las rentabilidades de la deuda del Tesoro a corto plazo a máximos de varios años, provocando inicialmente un aplanamiento bajista de la curva. Esta mañana, los mercados se habían estabilizado, con el bono a 10 años retrocediendo hasta el 4,99%, poniendo fin a ocho sesiones consecutivas de subidas. La credibilidad de Warsh en materia de inflación parece tranquilizar a los inversores. Los operadores de bonos descuentan ahora tres subidas adicionales de aquí a mediados de 2027, una más de las que se esperaban antes de la decisión del miércoles."
⚫️ Tikehau Capital: "El riesgo es la velocidad del ajuste, no el nivel"
Raphaël Thuin, Head of Capital Markets Strategies
"El mayor riesgo para los mercados no es necesariamente el nivel de los tipos, sino la velocidad del ajuste y la volatilidad que lo acompaña. Los mercados descuentan cerca de tres subidas durante los próximos 12 meses. El escenario más favorable sería una desescalada en Oriente Medio combinada con una moderación de la inflación sin efectos de segunda ronda. Todas las miradas estarán puestas en Oriente Medio y en los datos de inflación durante los próximos meses".
Puedes leer aquí el artículo completo.
⚫️ Fidelity International: "La inflación no volverá al 2% hasta 2029"
Salman Ahmed, responsable global de macro y asignación estratégica de activos
"La decisión fue unánime, algo relevante porque proporciona al presidente Kevin Warsh un respaldo institucional en un momento en que la administración ha estado presionando para lograr una política monetaria más acomodaticia. No se trató de una decisión ajustada ni controvertida. Las proyecciones reforzaron ese mensaje: el punto medio del diagrama de puntos apunta a una subida adicional en 2026 y a la ausencia de recortes en 2027. Más llamativo aún es que no se espera que la inflación vuelva al objetivo del 2% hasta 2029, la principal señal macroeconómica que deja esta reunión".
Puedes leer aquí el artículo completo.
⚫️ Goldman Sachs Asset Management: "Una subida más en diciembre, si los datos lo confirman"
Kay Haigh, responsable global y CIO de renta fija y soluciones de liquidez
"La Fed ha dado a entender que, por el momento, no prevé un ciclo de endurecimiento monetario agresivo. Según el Resumen de Proyecciones Económicas, la mayoría de los miembros del FOMC contempla un total de dos subidas de tipos este año, y es probable que la Fed no los mueva en la reunión de octubre, dada su cercanía a las elecciones de mitad de mandato. Nuestro escenario central es una subida más este año, en diciembre, aunque esto sigue dependiendo de los próximos datos del IPC y de la evolución de los precios de la energía".
⚫️ eToro: "Es poco probable que el dinero barato regrese pronto"
Lale Akoner, estratega de mercados globales
"El mensaje de la Reserva Federal es claro: la subida de hoy probablemente no sea la última. Dieciséis de los 18 funcionarios prevén al menos un aumento más este año, mientras que cuatro anticipan dos más. Un nuevo incremento constituye ahora el escenario base. El mensaje a largo plazo es igualmente importante: la Fed considera ahora que los tipos podrían estabilizarse en torno al 3,2%, incluso una vez controlada la inflación. La sólida demanda de los consumidores y el auge de la inversión en inteligencia artificial podrían estar permitiendo que la economía funcione con tipos más altos. Es poco probable que el dinero barato regrese pronto".
⚫️ Franco Macchiavelli (EFPA España): "Subir tipos no tumba por sí solo a la bolsa"
Franco Macchiavelli, analista de mercados certificado por EFPA España
"Lo más importante de la reunión no son esos 25 puntos básicos, sino el cambio en las propias previsiones del FOMC: más crecimiento, menos desempleo, algo más de inflación y una senda de tipos más alta. La Fed está reconociendo que la economía puede soportar unas condiciones monetarias más duras. Subir tipos no provoca por sí mismo una caída de la bolsa; importa desde dónde se suben, por qué se suben y qué capacidad tiene la economía para absorberlos. El riesgo para la renta variable aumentaría de forma mucho más seria si el shock energético vuelve a acelerar la inflación mientras el crecimiento empieza a deteriorarse".
⚫️ Swisscanto: "El dólar resulta poco atractivo"
Roger Rüegg, responsable de multi-asset solutions
"La decisión fue unánime, lo que pone de manifiesto la postura restrictiva y disciplinada del FOMC. El nuevo dot plot apunta a al menos una subida adicional de tipos antes de final de año. En los mercados, el dólar y las rentabilidades de los bonos a corto plazo repuntaron ligeramente. A pesar de esta fortaleza, consideramos que el dólar resulta poco atractivo desde un punto de vista estructural, especialmente ante la tendencia gradual hacia la desdolarización y el deterioro de las perspectivas fiscales de EEUU".
⚫️ DWS: "La motivación principal fue preservar la credibilidad"
Christian Scherrmann, economista jefe para EEUU
"Un ciclo de una o dos subidas de tipos se parece más a un ajuste fino de la economía que a una recalibración de la política monetaria. Si la inflación no se modera durante los próximos trimestres, una o dos subidas podrían no ser suficientes. En conjunto, creemos que la principal motivación en esta ocasión fue preservar la credibilidad, dadas las cotizaciones del mercado de bonos y la evolución reciente de los mercados petroleros".
⚫️ Janus Henderson: "No es una señal de que todo está despejado"
Daniel Siluk, responsable de global en corta duración y liquidez
"Había mucho más en juego que una subida de 25 puntos básicos en una economía estadounidense resiliente. La Fed de Warsh, en su etapa inicial, necesitaba tomar una decisión que estuviera a la altura de la retórica hawkish que ha transmitido durante los últimos dos meses y medio. La decisión unánime de elevar el rango al 3,75%-4%, junto con las indicaciones de que probablemente sea el inicio de un modesto ciclo de subidas y no un movimiento puntual, fue un paso significativo para lograrlo".
⚫️ Vontobel / TwentyFour AM: "Un impulso a la credibilidad de la Fed"
Felipe Villarroel, socio y gestor de carteras
"Warsh transmitió un mensaje muy sólido y conciso. Resultó creíble no solo porque estaba respaldada por una subida de tipos, sino también por un dot plot que muestra que los responsables de la Fed subirán los tipos una vez más antes de que termine el año. El restablecimiento de la credibilidad solo puede ser un avance positivo."
⚫️ Creand AM: "Devolver la inflación al 2% no es negociable"
David Macià, director de Inversiones y estrategia de mercados
"Lo más relevante fue que la decisión fue por unanimidad, y al parecer Warsh se arremangó para convencer a los reticentes. Warsh fue vehemente en que devolver la inflación al 2% no es negociable. Esto no es una subida aislada, sino el inicio de un ciclo. Las sospechas de que sería un títere de Trump se van desvaneciendo."
⚫️ Julius Baer: "Esperamos otra subida en octubre"
David Kohl, economista jefe
"La Fed señaló que continuará con el endurecimiento de la política monetaria, reflejando confianza en la resiliencia económica y preocupación por que la inflación se mantenga por encima del objetivo durante años. Las proyecciones apuntan a una senda de tipos más elevada y a una flexibilización gradual a partir de 2027. Esperamos otra subida de 25 puntos básicos en octubre, seguida de recortes limitados."
⚫️ Edmond de Rothschild: "El bono a 10 años marcará el rumbo"
Nicolas Bickel, director de inversiones de banca privada y CIO
"Más allá del ruido político de las elecciones de medio mandato, será la evolución del bono estadounidense a 10 años la que marcará el comportamiento de los mercados. Un nuevo repunte de los tipos reales elevaría los costes de financiación del Gobierno de EE.UU. y de las empresas más intensivas en capital, especialmente las vinculadas al ciclo de inversión en inteligencia artificial."
⚫️ Eastspring Investments: "Las subidas no serán suficientes"
Vis Nayar, Chief Investment Officer
"Las subidas de tipos de esta semana, ya descontadas por el mercado, no serán suficientes para revertir los efectos de un nuevo repunte inflacionista. Existe un riesgo creciente de que el mercado pase de una narrativa de shock temporal del petróleo a otra de restricciones energéticas persistentes. Con el crudo en 108 USD/barril, los bancos centrales tienen que lidiar también con una subida de más de 30 puntos básicos en los rendimientos de los bonos soberanos a 10 años."
⚫️ Ebury: "Prevemos una nueva subida en diciembre"
Matthew Ryan, jefe de estrategia de mercado
"El mensaje de la Fed ha sido claramente más agresivo de lo que esperábamos y nos lleva a abandonar nuestra previsión de una sola subida este año. No obstante, consideramos injustificado un endurecimiento mucho más intenso: la inflación subyacente mantiene una tendencia descendente, los elevados rendimientos de los bonos ya restringen las condiciones financieras y el mercado laboral no presenta un sobrecalentamiento suficiente."
16/9/26 - Proyecciones y dot plot
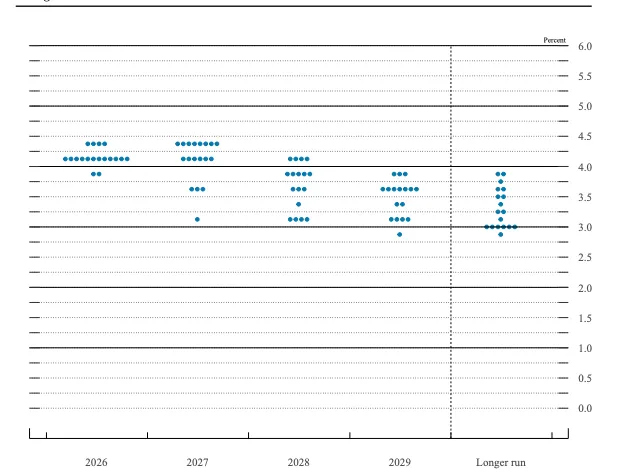
Junto a la decisión sobre los tipos de interés, la Reserva Federal ha publicado su Resumen de Proyecciones Económicas (SEP) correspondiente a la reunión de septiembre, actualizando el Cuadro Macroeconómico de los miembros del FOMC y el conocido diagrama de puntos (dot plot).
Revisión macroeconómica (Sep 2026 vs. Jun 2026)
- Crecimiento (PIB): se eleva la previsión para 2026 hasta el 2,3% (frente al 2,2% anterior) y para 2027 hasta el 2,4%.
- Desempleo: la tasa media estimada para finales de 2026 se reduce al 4,1% (frente al 4,3% proyectado en junio), confirmando la resistencia del mercado laboral.
- Inflación (PCE): repunta la previsión general para 2026 al 3,7% (frente al 3,6%) y la subyacente al 3,4% (frente al 3,3%).
Diagrama de puntos (dot plot): Tipos más altos durante más tiempo
- Tipos a cierre de 2026: la mediana de los miembros del FOMC escala hasta el 4,1% (frente al 3,8% estimado en junio).
- Horizonte 2027: se eleva de forma significativa al 4,1% (frente al 3,6% anterior), señalando menos rebajas de tipos en los próximos ejercicios.
- Sesgo de riesgo: la amplia mayoría de los participantes considera que los riesgos para la inflación se mantienen escorados al alza.
16/9/26 - Decisión de la Fed
Tal y como se esperaba, la Reserva Federal ha elevado los tipos de interés en el rango del 3,75%-4% en su reunión de este miércoles 16 de septiembre, la tercera presidida por Kevin Warsh. Con esta decisión, el banco central estadounidense rompe con la racha de cinco reuniones consecutivas sin mover el precio del dinero.
El movimiento ha contado con el respaldo unánime de todos los miembros del FOMC (12 votos a favor y 0 en contra), motivado principalmente por la persistencia de las tensiones inflacionistas. En su comunicado oficial, la autoridad monetaria subraya que "la inflación permanece elevada" y justifica el endurecimiento monetario afirmando que "la acción de política monetaria de hoy respaldará un retorno más oportuno al objetivo del 2 % del Comité".
Además, la Fed reafirma el compromiso explícito al remarcar que "el Comité garantizará la estabilidad de precios".
16/9/26 - La previa de las gestoras
Esto es lo que esperan las gestoras de la reunión de este miércoles.
⚫️ Carmignac: "¡Sube, Kevin, sube!"
Kevin Thozet, miembro del comité de inversión de Carmignac
Se espera ampliamente que la Reserva Federal (Fed) suba los tipos de interés oficiales en 25 puntos básicos, hasta situarlos en el rango objetivo del 3,75%-4,00%. La combinación de una inflación por encima del objetivo, el aumento de los precios de la energía y las materias primas, el pleno empleo y una economía excepcionalmente sólida apunta en su conjunto a la necesidad de que la Fed endurezca su política monetaria.
⚫️ Ibercaja Gestión: "La reunión más incierta del FOMC en mucho tiempo"
Cristina Gavín Moreno, jefa de renta fija, Ibercaja Gestión
Tras la subida del BCE, el turno es ahora para la Fed. Para Ibercaja Gestión, esta reunión llega marcada por el giro de Warsh en Jackson Hole, que ha dividido al mercado: hasta hace pocas semanas, el consenso daba por hecho que los tipos se mantendrían sin cambios; ahora se inclina ligeramente hacia una alza. "Hacía mucho tiempo que no nos enfrentábamos ante una reunión del FOMC con un resultado tan incierto", señala Gavín Moreno. En cualquier caso, la gestora anticipa que el tono de Warsh será alcista y prevé al menos una subida de tipos antes de que cierre 2026.
⚫️ Columbia Threadneedle: "El contexto exige posicionamiento cuidadoso, no pesimismo"
Anthony Willis, economista sénior, Columbia Threadneedle Investments
Para Anthony Wills, economista sénior en Columbia Threadneedle Investments, la inflación en EEUU está resultando más persistente de lo esperado, y los precios de las materias primas (el petróleo ronda los 108 dólares el barril) y la incertidumbre geopolítica en Oriente Medio añaden presión. Las expectativas de tipos más altos durante más tiempo ya están generando una renovada volatilidad en el mercado de bonos. Para Willis, la clave no es si la inflación está bajando, sino si lo hace lo suficientemente rápido como para que la Fed pueda hacer una pausa con confianza. Los últimos datos sugieren que ese umbral todavía no se ha alcanzado.
Puedes leer aquí el artículo completo.
⚫️ Allianz GI: "La política monetaria sigue siendo acomodaticia"
Jenny Zeng, CIO de renta fija, Allianz Global Investors
Zeng, de Allianz GI, da por descontada la subida de 25 puntos básicos, pero va más allá: para la gestora, los tipos reales no son especialmente restrictivos y las condiciones financieras generales siguen siendo laxas. Dentro del FOMC, además, crece el apoyo a nuevas subidas (en julio ya hubo tres votos discrepantes a favor de una postura más agresiva), y el repunte del precio de la energía añade nuevos riesgos al alza para la inflación. Warsh lo dejó claro en Jackson Hole: "queda trabajo por hacer".
Puedes leer aquí el artículo completo.
⚫️ LBP AM: "Subirá en septiembre y probablemente en diciembre"
Sebastien Paris Horvitz, director de análisis, LBP AM (accionista de LFDE)
Para LBP AM, los datos de inflación de agosto (en línea con lo esperado, pero con la subyacente mensual por encima del 0,2% deseable) redoblan la presión sobre Warsh, que en Jackson Hole dejó claro que no le quedaba otra opción que actuar. La gestora prevé una subida de 25 puntos básicos esta semana y una segunda en diciembre, una vez pasadas las elecciones legislativas de noviembre. Su previsión sobre la trayectoria futura de tipos es, sin embargo, menos agresiva que la del mercado. El bono a 10 años, que ayer superó el 5%, lo ven como un obstáculo para los activos de riesgo que invita a mantener la prudencia.
⚫️ MFS Investment Managament: "No es difícil justificar la necesidad de actuar"
Benoit Anne, responsable del grupo de análisis de mercados
Parece probable que la Fed lleve a cabo una subida de 25 puntos básicos esta semana —la primera desde julio de 2023—, mientras los mercados ya descuentan una probabilidad del 91 %. Kevin Warsh, el nuevo presidente de la Fed y poco partidario de las orientaciones futuras o forward guidance, aprovechó la reunión de Jackson Hole para insinuar que podría ser necesario cierto endurecimiento. Con una inflación que sigue siendo persistente, no es difícil justificar la necesidad de actuar. La pregunta más difícil es qué vendrá después. Aquí es donde la Fed se verá puesta a prueba. ¿Se trata de un reajuste puntual o del inicio de un auténtico ciclo de endurecimiento? En cualquier caso, la presión política podría reaparecer rápidamente si la dirección tomada no es la que tenía en mente la Casa Blanca.
15/9/26 - La previa de las gestoras
⚫️ Franklin Templeton: "El FOMC tiene poco margen para decepcionar"
Jeff Schulze, Head Investment Strategist, Franklin Templeton Institute
El experto de Franklin Templeton espera una subida de 25 puntos básicos hasta el rango 3,75-4% y señala que el FOMC tiene escaso margen de maniobra: los futuros descuentan una probabilidad superior al 90% y la inflación lleva ya 65 meses consecutivos por encima del objetivo. No cumplir con lo que descuenta el mercado podría provocar una oleada de ventas en el tramo largo de la curva. Para la rueda de prensa, esperan que Warsh presente la subida como respaldo a sus palabras de Jackson Hole, evite comprometerse con una trayectoria concreta y que el dot plot muestre una subida más este año y ninguna en 2027.
⚫️ XTB: "Subir tipos ante un shock de oferta energético puede ser un error"
Manuel Pinto, analista, XTB
El experto de XTB es la voz discordante. Para Pinto, la política monetaria es efectiva cuando la inflación procede de un exceso de demanda, no de la oferta: la Fed puede encarecer el crédito, pero no puede producir más barriles de petróleo ni resolver un conflicto geopolítico. Además, recuerda Pinto, un shock energético ya actúa por sí mismo como un freno económico: las familias destinan más dinero a energía y las empresas soportan mayores costes de producción. Añadir una subida de tipos supondría aplicar un segundo freno sobre una economía que ya está siendo penalizada.
⚫️ Generali Investments: "La señal clave será el dot plot, no la decisión"
Paolo Zanghieri, economista sénior, Generali Investments
Desde Generali Investments, Zanghieri ve la subida de tipos prácticamente hecha. La incógnita está en lo que venga después. La señal clave para los mercados será el dot plot cómo proyectan actuar los miembros del FOMC de aquí en adelante—, en un comité cada vez más dividido y con riesgos al alza para la inflación que se acumulan. Zanghieri advierte que el margen para la decepción es amplio: un mensaje demasiado cauto podría agravar la pérdida de credibilidad de los bonos estadounidenses, mientras que uno excesivamente duro podría avivar las expectativas de un ciclo de subidas más prolongado.
⚫️ Ebury: "Una subida única, no el inicio de un nuevo ciclo"
Matthew Ryan, jefe de Estrategia de Mercado, Ebury
Ryan, desde Ebury, anticipa una subida de 25 puntos básicos, pero descarta que marque el inicio de un nuevo ciclo de endurecimiento. "No creemos que la reunión de este mes marque en absoluto el inicio de un ciclo de endurecimiento, con una mayor probabilidad de que esto sea una subida única", señala. La inflación subyacente anual lleva tres meses moderándose y el crecimiento salarial pierde fuerza, factores que apuntan a que la Fed no tendrá que apretar mucho más. A medio plazo, la fintech mantiene una visión bajista sobre el dólar, considerando excesivas las expectativas del mercado para 2027.
⚫️ PIMCO: "Unas pocas subidas para protegerse del riesgo inflacionista"
Tiffany Wilding, economista, PIMCO
El IPC de agosto se situó por encima de lo esperado, impulsado principalmente por los servicios de telefonía móvil. Excluyendo esa categoría, la inflación subyacente habría quedado más cerca del 0,2% mensual. Para PIMCO, el dato no cambia de forma significativa las perspectivas, pero con los precios de la energía elevados, la situación en Oriente Medio volátil y la subyacente aún por encima del 2%, "unas pocas subidas para protegerse frente al riesgo de que las expectativas de inflación aumenten constituyen ahora nuestro escenario base", señala Wilding.
⚫️ Natixis IM: "Una nueva forma de función de reacción"
Mabrouk Chetouane, estratega jefe de mercados globales de Natixis IM Solutions
La reunión de política monetaria de la Reserva Federal será previsiblemente la primera desde julio de 2023 en la que los miembros del FOMC voten a favor de una subida de 25 puntos básicos del tipo de los fondos federales, situando el rango objetivo en el [3,75-4%]. Esta subida, ampliamente anticipada por los participantes del mercado (con una probabilidad del 92%), se produce tras una serie de declaraciones de Warsh y otros miembros del FOMC, que han ido definiendo, reunión tras reunión, una nueva forma de función de reacción basada en la información disponible.
⚫️ DWS: "Sin forward guidance, el mercado puede malinterpretar la subida"
Christian Scherrmann, economista jefe para EEUU, DWS
Los datos por sí solos no resuelven el dilema esta vez, según Scherrmann, de DWS. La inflación subyacente mensual subió al 0,3%, pero el movimiento se explica principalmente por ajustes en telefonía móvil, algo que rara vez genera una tendencia más amplia. El verdadero problema está en la comunicación: sin forward guidance (principio que Warsh ha adoptado desde el principio), una subida de tipos podría ser malinterpretada, llevando a los inversores a anticipar un ciclo de endurecimiento más prolongado del previsto. El mercado ya descuenta 3,5 subidas adicionales en los próximos doce meses.
⚫️ TwentyFour AM (Vontobel): "Importa si la inflación vuelve al objetivo a tiempo"
Felipe Villarroel, socio y gestor de carteras, TwentyFour AM (Vontobel)
Villarroel considera que la Fed afronta un difícil ejercicio de equilibrio y la subida de 25 puntos básicos es el resultado más probable. Pero lo que realmente importa, señala Villarroel, es si la inflación vuelve al objetivo con la rapidez suficiente para evitar que las expectativas se consoliden. El gestor también pone el foco en el mercado de bonos: el aumento de los rendimientos del Tesoro no refleja solo mayores expectativas de inflación, sino también rendimientos reales más elevados, impulsados por el aumento del endeudamiento público y la incertidumbre política.
⚫️ Crédit Mutuel: "Mantener tipos pondría en cuestión el mensaje de Jackson Hole"
François Rimeu, estratega sénior, Crédit Mutuel
Para Rimeu, de Crédit Mutuel, el tono hawkish de Warsh en Jackson Hole y la inflación subyacente mensual del 0,3% en agosto refuerzan los argumentos a favor de la subida. La gestora espera que una mayoría del FOMC eleve el rango objetivo hasta el 3,75-4%. La clave de la reunión será la trayectoria futura, con la actualización del dot plot y del Resumen de Proyecciones Económicas (SEP) —del que Warsh se ausentó la última vez—. Mantener los tipos sin cambios, advierte Rimeu, pondría en cuestión la coherencia del mensaje del presidente y podría debilitar al dólar como ocurrió en julio.
⚫️ Swisscanto: "Mayor potencial de sorpresas que con el BCE"
Roger Rüegg, responsable de Multi-Asset Solutions, Zürcher Kantonalbank (gestora delegada de fondos Swisscanto)
Con su doble mandato, la Fed afronta un equilibrio más complejo que el BCE. Los sólidos datos de empleo de agosto (162.000 nóminas frente a las 55.000 esperadas) reducen la urgencia de relajar la política monetaria, mientras la inflación sigue por encima del objetivo. La división histórica en las votaciones del FOMC hace que esta reunión presente, según Rüegg, un mayor potencial de sorpresas. Una pausa daría alivio a la renta variable; una subida favorecería al dólar, impulsaría los rendimientos de los bonos y pesaría sobre las bolsas.
Te puede interesar:
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.
Mejores cuentas remuneradas de 2026
Explora las cuentas remuneradas más rentables.