¿Nos está saliendo 'rana' Francia? El euro hierve | Finect Alpha con Juan Pablo Calle e Isabel Sánchez
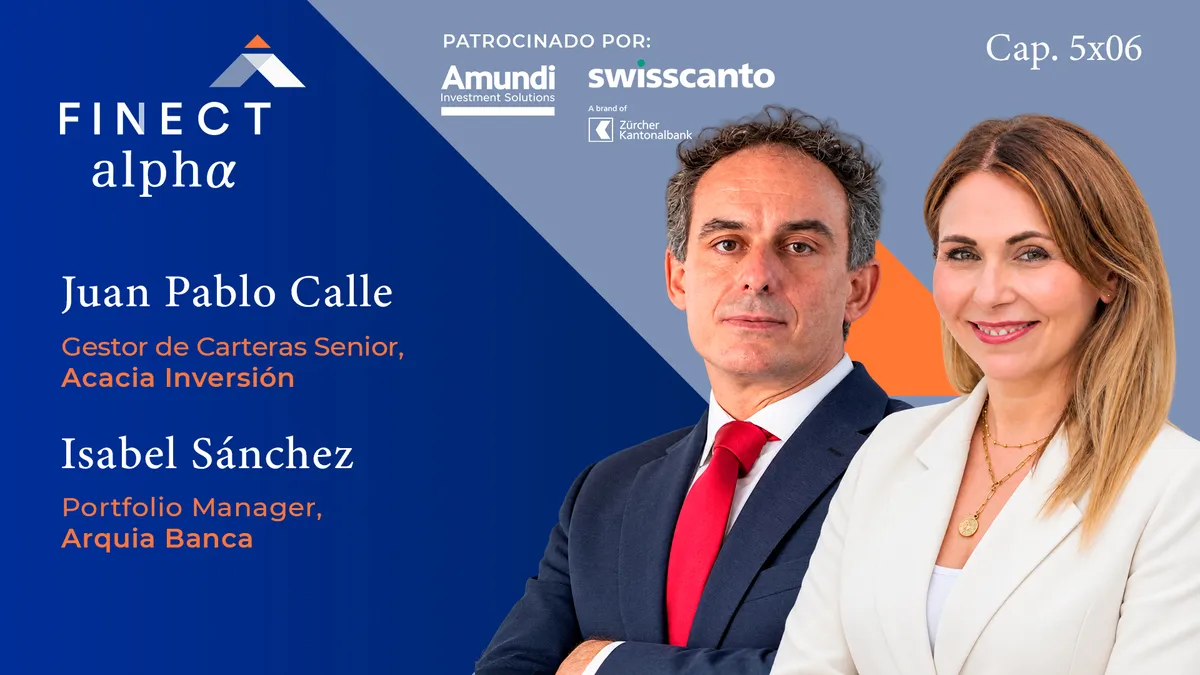
¿Nos está saliendo rana Francia? ¿Está exagerando el mercado con su deuda o por fin está poniendo las cosas en su sitio? ¿Y hasta qué punto el agua que se calienta es la del euro?
Francia se financia ya a diez años por encima de Italia y de Grecia, con una prima de riesgo que ronda los 150 puntos básicos y con el coste de asegurar su deuda duplicado en un mes. A la crisis ya le han puesto mote: los FROGS (por French Oversized Government and Social Security), un guiño a los PIIGS de la crisis del euro. Lo contamos en Francia ya paga más que Italia y Grecia por su deuda.
Para quien invierte desde España, el golpe llega por otro lado: el euro está en su nivel más bajo en 17 meses frente al dólar, el petróleo ronda los 100 dólares y la inflación española ha subido al 4,9%, la más alta en tres años. Y, sin embargo, nadie parece saltar del agua.
Lo analizamos en un nuevo episodio del podcast Finect Alpha con Juan Pablo Calle, gestor de carteras senior en Acacia Inversión, e Isabel Sánchez Burgos, portfolio manager en Arquia Banca. Todo ello gracias a nuestros partners de este episodio: Swisscanto y Amundi.
Puedes escuchar el podcast completo en:
🎧 Ivoox
🎧 Spotify
🎧 Apple Podcast
🎧 Amazon Music
🎧 Podimo
Francia paga más que Grecia: ¿exageración o justicia del mercado?
Para Calle, el mercado hace lo de siempre. "Está poniendo las cosas un poco en su sitio", resume. Que un país del G7 se financie más caro que Grecia o Italia parecería impensable, pero el gestor recuerda que Francia arrastra un déficit muy elevado y una deuda enorme, y que lo que complica el cuadro es una situación política que impide hacer ajustes. Los demás ya hicieron los deberes (Grecia tiene superávit), y ahí está la diferencia: "la solvencia de un país no solo depende de cuánto debe, porque en ese caso estaríamos todos iguales, sino de la capacidad y la voluntad, en muchos casos política, para corregir esos desequilibrios".
Sánchez coincide en el diagnóstico. El runrún venía de lejos, así que el movimiento no sorprende, aunque el mercado haya podido amplificarlo a corto plazo. Eso no significa que Francia esté al borde de la insolvencia, pero sí que "el tamaño de una economía o su condición central en la zona euro ya no bastan para garantizar una financiación más barata". Por eso no habla de exageración, sino de "una cierta sobrerreacción con un fundamento real detrás": el inversor exige más compensación por asumir riesgo francés.
¿Se parece esto a la crisis del euro de 2011?
Sánchez cree que los mercados se mueven por credibilidad más que por cifras: "no siempre reaccionan cuando empieza el problema, sino cuando perciben que la solución ya no es creíble". Hay parecidos con 2011, como una deuda pública y unos déficits en el centro del problema, la incertidumbre política para adoptar medidas fiscales y el riesgo de contagio a otros países. Pero también diferencias de fondo: "En 2011 lo que se cuestionaba era la propia supervivencia del euro. Ahora ni mucho menos". El Banco Central Europeo, además, dispone hoy de herramientas de intervención que ya activó entonces.
Calle apunta a que Francia es la segunda economía de Europa y a que, con precedentes como Grecia, Italia o la propia España, el mercado se ha ido acostumbrando a estos episodios. Su mayor preocupación es que la situación siga deteriorándose y se contagie al resto de países en un entorno de tipos más altos: si estuvieran al 1% o al 0,5% el BCE tendría más margen, pero con tipos tendiendo al 3% y presión inflacionista por la geopolítica, los bancos centrales lo tienen más complicado.
¿Quién tiene deuda francesa en cartera?
Poca gente, a juzgar por lo que cuentan los dos invitados. Sánchez explica que en sus carteras de selección los gobiernos no pesan más de un 20% y que la exposición a Francia ha bajado porque los propios gestores la han reducido. En los fondos de renta fija que gestiona Arquia, tras hablar con el equipo, la conclusión es clara: "no tenemos exposición directa a Francia ni hay intención de aprovechar la oportunidad para aumentar en el corto plazo". Solo mantienen algo muy pequeño en algún corporativo francés, como un banco o una aseguradora.
Entre las gestoras con las que habla, ve dispersión y mucha prudencia. Las más de nicho y con gestión más activa han abierto posiciones cortas en bono francés frente a Alemania o Estados Unidos, mientras que "las más grandes sí que se mantienen un poco más neutrales". En la parte de deuda pública, Arquia prefiere los tesoros estadounidenses y la deuda emergente, porque "las finanzas de muchos de esos países están más sanas" y "ese binomio riesgo-rentabilidad nos aporta más ahora mismo que invertir en un país como Francia".
Calle reconoce que su posición en Francia es prácticamente residual y siempre a corto plazo (plazos de tres o seis meses), porque llevan casi un año evitando ese riesgo. Fuera de casa, recuerda que la prensa financiera ha recogido movimientos de gestores que se cubren en bono alemán e incluso en bono japonés, que con el yen debilitado puede aportar algo más que la propia rentabilidad.
Empresas francesas que pagan menos que su Estado
Muchas compañías francesas pagan hoy menos por su deuda que el propio Estado. Calle admite que llama la atención, aunque en España ya se vio hace unos 15 años, cuando Telefónica o Santander se financiaban por debajo del Tesoro. La explicación tiene lógica: compañías como L'Oréal o Louis Vuitton facturan muy poco en Francia, incluso tienen las fábricas en otros países, y "esas compañías son globales, ya más que francesas".
Sánchez lo ve como un fenómeno general frente a estados muy endeudados. "Muchas compañías han atravesado crisis, pero han sido capaces de ponerse las pilas y hacer los deberes, y a los estados les cuesta un poquito más", explica, aunque advierte de que eso "tampoco es una invitación a invertir indiscriminadamente en deuda corporativa": habrá que ver qué pasa cuando muchas empresas tengan que refinanciarse en los próximos años. Calle añade que el mercado está obligando a analizar a los gobiernos como se analiza a una empresa, cuando antes bastaba con mirar quién pagaba unos puntos básicos más.
Moody's, el BCE y una España que de momento no preocupa
La próxima cita es la revisión de Moody's sobre Francia, que tiene la perspectiva en negativo después de las rebajas de otras agencias. Calle no se sorprendería de un recorte por "efecto rebaño" y pone el foco en las ventas forzosas de los fondos que exigen un rating mínimo. Sánchez coincide en que una rebaja provocaría unos días o semanas de ajuste en las carteras, pero "con esa nota de perspectiva negativa, si baja el rating es algo lógico". Con las elecciones de abril de 2027 en el horizonte y los apoyos políticos cada vez más extremos, su consejo es no tomar decisiones precipitadas y ver cómo reacciona el mercado.
España, con el bono a diez años un poco por encima del 4% frente al casi 5% que llegó a tocar el francés, no genera inquietud. Para Sánchez, que la prima española esté muy por debajo de la francesa "es como un reconocimiento de una cierta mejora de la actividad económica", más allá del ruido político. Calle habla de "respeto", aunque no hacia España, sino hacia Francia y toda Europa por el coste de su estado del bienestar. Mientras tanto, la deuda pública europea de sus fondos se queda en casa: "somos españoles, invertimos en el euro y invertimos en España".
Un euro en mínimos: ¿fortaleza del dólar o problema europeo?
Sánchez cree que hay de las dos cosas, pero que ahora "pesa más la situación de Europa": Francia, la dependencia energética y las dudas fiscales empujan al inversor hacia el dólar como refugio. "Nosotros pensamos que pueda seguir esa tendencia de más debilidad del euro frente al dólar", avanza. Calle suma la ventaja estadounidense como moneda de reserva y el factor energético: con el petróleo cotizando en dólares, Europa paga más caro y además "tengo que comprar más dólares, con lo cual vendo euro, compro dólar".
En las coberturas, los dos parten de posiciones opuestas. Arquia no está cubriendo la divisa ahora mismo: su cartera está casi toda en euros, en renta fija global a veces elige la clase cubierta y en renta variable no suele cubrir nunca. Acacia, en cambio, parte de una cobertura amplia y no la ha tocado: "hemos mantenido nuestra cobertura del 75, 80%", explica Calle.
Si lo de Francia se complica, Sánchez vigilaría la deuda periférica, los bonos corporativos y, sobre todo, los bancos franceses, además de una bolsa europea que la semana pasada fue de las pocas que no subió. Su receta: carteras globales diversificadas y mucha prudencia en duración y calidad crediticia. Calle dibuja una escala de riesgo en tres niveles (la propia deuda francesa, los bancos franceses que la tienen en balance y el contagio al resto) y deja una lección: el riesgo de los gobiernos también tiene un precio, y "ese precio ya no depende de la etiqueta del país, sino de los fundamentales y de la capacidad de poner sus cuentas en orden".
Recomendaciones de este episodio:
✅ Juan Pablo trae un pequeño misterio financiero: en septiembre el oro cayó más de un 8% en dólares y, sin embargo, registró su mayor flujo de entradas, la prueba de que la entrada de mucho dinero no garantiza que un activo suba.
✅ Isabel comparte el libro Gastronomía de las tabernas y restaurantes de Madrid, editado por la Academia Madrileña de Gastronomía con el Ayuntamiento de Madrid, un homenaje a 15 locales centenarios como Botín, Casa Ciriaco o el Café Gijón que, según explica, también son una lección de inversión a largo plazo, ventajas competitivas y resiliencia.
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.