¿Está más atractiva la renta fija que la bolsa por primera vez en años? | Finect Alpha con Jonás González y Carlos Farrás
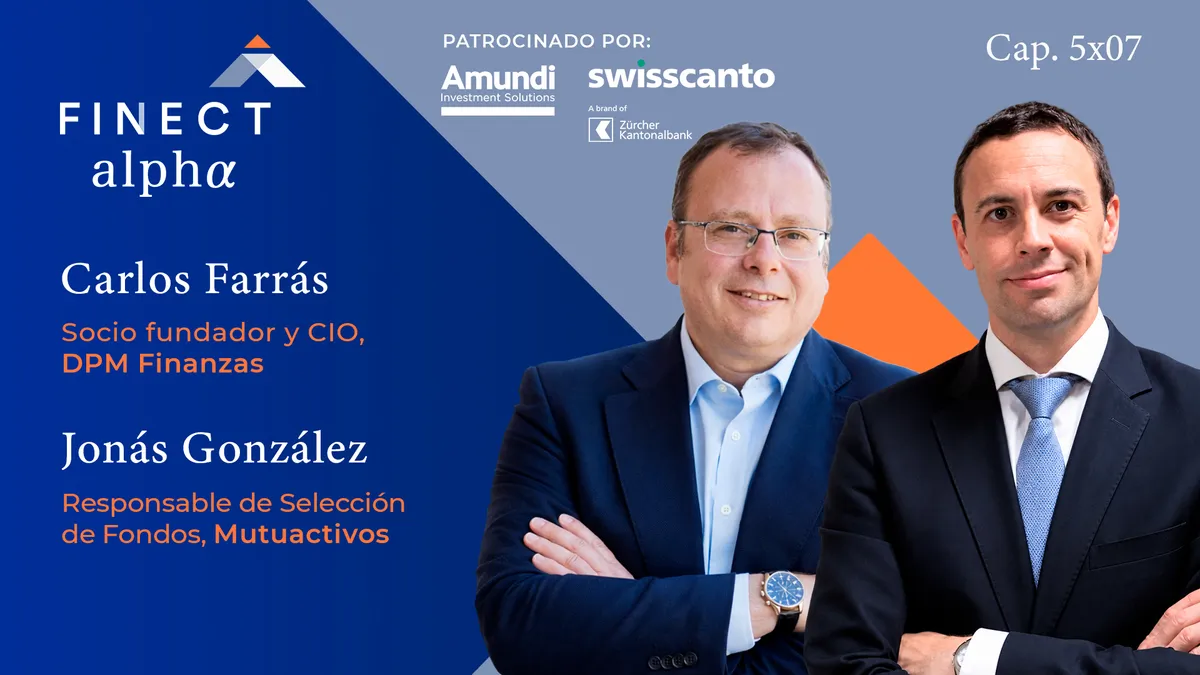
¿Es hoy la renta fija más atractiva que la bolsa por primera vez en muchos años? ¿Qué están haciendo los gestores de fondos globales y mixtos con sus carteras? ¿Y estamos ante un cambio en la asignación estratégica o solo ante un movimiento táctico?
Durante años, si querías rentabilidad, no había alternativa: la renta fija apenas pagaba y había que ir a la bolsa. Eso ha cambiado. El bono de EEUU a 10 años se ha asentado por encima del 5%, con unas expectativas de inflación a diez años que siguen en el entorno del 2,3%, mientras la bolsa cotiza cerca de máximos y lo que paga en beneficios apenas supera ya lo que da el bono. BlackRock ha deshecho la infraponderación en bonos americanos que mantenía desde hace seis años y ha rebajado a neutral la bolsa de Estados Unidos. Y, sin embargo, los flujos de los inversores todavía no reflejan ese giro.
Lo analizamos en un nuevo episodio del podcast Finect Alpha con Jonás González, Responsable de Selección de Fondos en Mutuactivos, y Carlos Farrás, Socio fundador y CIO en DPM Finanzas. Todo ello gracias a nuestros partners de este episodio: Swisscanto y Amundi.
Puedes escuchar el podcast completo en:
🎧 Ivoox
🎧 Spotify
🎧 Apple Podcast
🎧 Amazon Music
🎧 Podimo
Bono al 5% y bolsa en máximos: ¿ha ganado la renta fija la partida?
Para Carlos Farrás, la pregunta hay que plantearla en términos relativos: todos los activos compiten entre sí. "Si ya la deuda pública te está pagando un cinco, pues al resto de activos le tienes que pedir un poco más", explica. En su cuenta, a la deuda corporativa habría que exigirle alrededor de un punto más, al high yield entre 300 y 400 puntos básicos adicionales y a la renta variable un 13 o 14% anual.
Y ahí la bolsa americana sale mal parada. Farrás recuerda que Vanguard estima para el S&P 500 una rentabilidad anualizada de entre un 4% y un 6% en los próximos diez años. "Para mí no tiene mucho sentido buscar riesgo de renta variable por un cuatro y seis anualizado cuando me está pagando el americano un cinco", resume.
Jonás González responde con matices: "A medias sí es más atractiva que la bolsa". Donde no tiene dudas es en la comparación con los depósitos, el activo refugio de la mayoría de los ahorradores en España: según el estudio mensual del Banco de España, conseguir hoy renta fija de alta calidad a 12 meses por encima de lo que paga de media un depósito "es bastante sencillo". Las gestoras ya lo están aprovechando. "De los productos que han salido nuevos, dos de cada tres son de renta fija", apunta sobre los lanzamientos desde el 1 de septiembre, principalmente fondos con vencimiento prefijado y garantizados. Para González, la respuesta depende también del plazo: "Si uno tiene un horizonte temporal cortito, posiblemente una renta fija de calidad, incluso crédito investment grade de calidad, es más atractivo que invertir en renta variable".
¿Y si el 5% se convierte en un 6,5%?
Asegurarse un 5% a cuatro o cinco años tiene una pega evidente: nadie sabe si los tipos actuales se mantendrán ni cuánto durará la presión inflacionista. Farrás pone sobre la mesa el escenario incómodo. "Qué pasaría si la curva de tipos se va al seis y medio. Entonces va a haber mucho sufrimiento", advierte. Con la deuda pública más cara, el resto de emisores tendría que pagar todavía más para financiarse y sus negocios se tensionarían.
Los tipos ya están dejando huella. Farrás señala que el tipo de referencia de las hipotecas en Estados Unidos está cerca del 8% y que el sector inmobiliario americano está parado. En un mundo desarrollado con bancos centrales que vigilan la inflación, si los precios se disparan lo normal es que suban más los tipos. "Hay que también ver qué pasaría si te confundes en tu tesis y la inflación se dispara", insiste.
González ve la inflación como "el elefante en la habitación", porque es la que está empujando los tipos al alza y obligando a los bancos centrales a cambiar el paso. Aun así, recuerda que el repunte de las expectativas se explica sobre todo por el petróleo y lo que está pasando en Ormuz, un componente que a largo plazo tiende a diluirse. Farrás añade otra lectura: con un bono al 5%, el mercado descuenta una inflación del 3% y un crecimiento del 2% en Estados Unidos, apoyado en la productividad de la IA. "A lo mejor no estamos al final de ciclo sino al inicio de uno nuevo".
Siete compañías tiran del índice: ¿está la bolsa realmente en máximos?
Los dos invitados coinciden en que los máximos de los índices esconden una bolsa mucho más dispar. "Te están tirando al final siete compañías, que es lo que está haciendo que tú veas en máximos la bolsa", explica Farrás, que recuerda que en la burbuja de Japón el país llegó a pesar un 40% del índice mundial, frente al 75% que pesa hoy Estados Unidos. Si miras sectores como farma o compañías como Netflix, añade, el panorama "no es toda alegría".
La concentración no se limita a Estados Unidos. González cuenta que en un comité de asset allocation de Mutuactivos comprobaron que el índice de emergentes tenía más peso en tecnología que el S&P 500. Para los selectores, eso complica batir a los índices pasivos. De ahí que, a su juicio, la estrategia ganadora del año haya sido "intentar no equivocarse", pegándose mucho a los índices con productos de bajo tracking error. Los datos de flujos de Morningstar que ha revisado tampoco muestran todavía que la renta fija esté absorbiendo dinero de la renta variable; lo que sí detecta es una ligera caída en las captaciones de los mercados privados, sobre todo en private equity.
Farrás reconoce que el momento es incómodo para muchos inversores, que ven al S&P 500 subir un 18% mientras su cartera avanza mucho menos y la parte de renta fija ha sufrido con la subida de tipos. "Nos pagan para que les digamos la verdad", defiende. Su apuesta pasa por compañías de calidad que llevan tres años quedándose atrás frente a los índices y que pueden trasladar la inflación a precios.
Duración: ¿en el tramo corto o sin complicarse?
Ambos están aumentando duración, pero por caminos distintos. "Somos bastante optimistas con las duraciones. Nosotros estamos subiendo duraciones, pero no las estamos subiendo en el largo plazo", matiza González, que prefiere el bono alemán a dos años. La razón tiene que ver con Francia: una gestora francesa le trasladó que la prima de riesgo gala podría ampliarse hasta los 250 puntos básicos. Entre prestar a diez años a Alemania o a Francia, Mutuactivos se queda con Alemania y en el tramo corto, porque la deuda alemana vuelve a funcionar como refugio y las correlaciones negativas con la bolsa han regresado.
Farrás descarta los bonos flotantes que han ganado popularidad este año: "Si no incrementas duración ahora, ¿cuándo lo vas a hacer?". Para la deuda pública opta por la vía sencilla, con un ETF de deuda pública global de unos siete años de duración. "Estamos en niveles máximos de 25 años con pro duración y no me complico demasiado la vida", explica, aunque aclara que en crédito corporativo y high yield sigue apostando por la gestión activa.
González entiende el ETF como herramienta táctica para mover rápido la duración, pero con una visión más estructural prefiere la gestión activa. "Es bastante más fácil generar alfa positivo en renta fija que en renta variable", sostiene, porque en renta fija basta con capturar algo más de carry para batir al índice con frecuencia.
Crédito: pólvora seca a la espera de diferenciales más amplios
En crédito, los dos invitados están más alineados de lo que esperaban, y ambos con cautela. "El riesgo te lo tienen que pagar", recuerda Farrás, para quien los diferenciales del high yield todavía no se han ampliado lo suficiente para el entorno actual. Le llama la atención que, con el bono americano por encima del 5%, no se hayan abierto mucho más.
González aporta un dato: en su calculadora de spreads desde 2015, el activo con mejor valoración relativa a su histórico es el high yield, y aun así se sitúa en el percentil 50. Mutuactivos mantiene mucha liquidez, lo que en el equipo llaman "pólvora seca", y coberturas de crédito. Evita también los CLO por su escasa granularidad y el colateral de las emisiones. "Cuando veamos una vomitona quitaremos esas coberturas y saldremos a cazar gangas", avisa.
Dónde siguen viendo oportunidades en bolsa
Fuera de los grandes índices hay oportunidades. Farrás señala las socimis europeas, que acumulan caídas de alrededor del 15% en el año y cotizan con descuento sobre su valor neto, y China, donde el consumo sigue sin despegar pese a la liquidez acumulada por hogares y empresas. También mira fondos de renovables, un sector con proyectos en situación de distrés.
González juega el tema a través de dos temáticos, uno de electrificación y otro de infraestructuras, este último como protección frente a la inflación porque estas compañías pueden trasladar las subidas de costes. Los dos coinciden en usar este tipo de compañías como "bond proxies" para quien no quiera subir duración por la vía de la renta fija.
De cara a los próximos meses, González vigila una larga lista de riesgos: un posible recorte del capex en IA, la inflación, unas expectativas de tipos que ya descuentan dos subidas más del BCE y los riesgos geopolíticos con las elecciones en Estados Unidos a la vuelta de la esquina. "Tenemos muchas cosas que seguir, digerir y analizar y estar al frente del cañón por si pasa algo". Farrás advierte contra la tentación de indexarse sin más en un mercado dominado por el factor momentum: "Eso ha funcionado los últimos diez años y no quiere decir que sean los próximos diez".
Recomendaciones de este episodio:
✅ Jonás trae el libro “El futuro va más rápido de lo que crees”, de Peter H. Diamandis y Steven Kotler. Explica cómo tecnologías disruptivas como los coches voladores, la IA o la computación cuántica están cambiando industrias como el entretenimiento, la educación o la publicidad.
✅ Carlos trae un vídeo corto de Bloomberg en el que John Authers, veterano del periodismo financiero, se pregunta cómo puede seguir la bolsa en máximos con el bono americano a 10 años en máximos de 25 años, mientras solo unas pocas compañías tiran del S&P 500.
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.