Vídeo - Oportunidades en Wall Street más allá de la IA: "Hay empresas un 25%-30% más baratas sin razón aparente"
¿Hay vida en Wall Street más allá de la inteligencia artificial? Cuando el S&P 500 concentra el 40% de su peso en diez compañías relacionadas con la IA, ¿qué pasa con el resto del mercado? ¿Y qué ocurre si los retornos de esa inversión masiva no llegan?
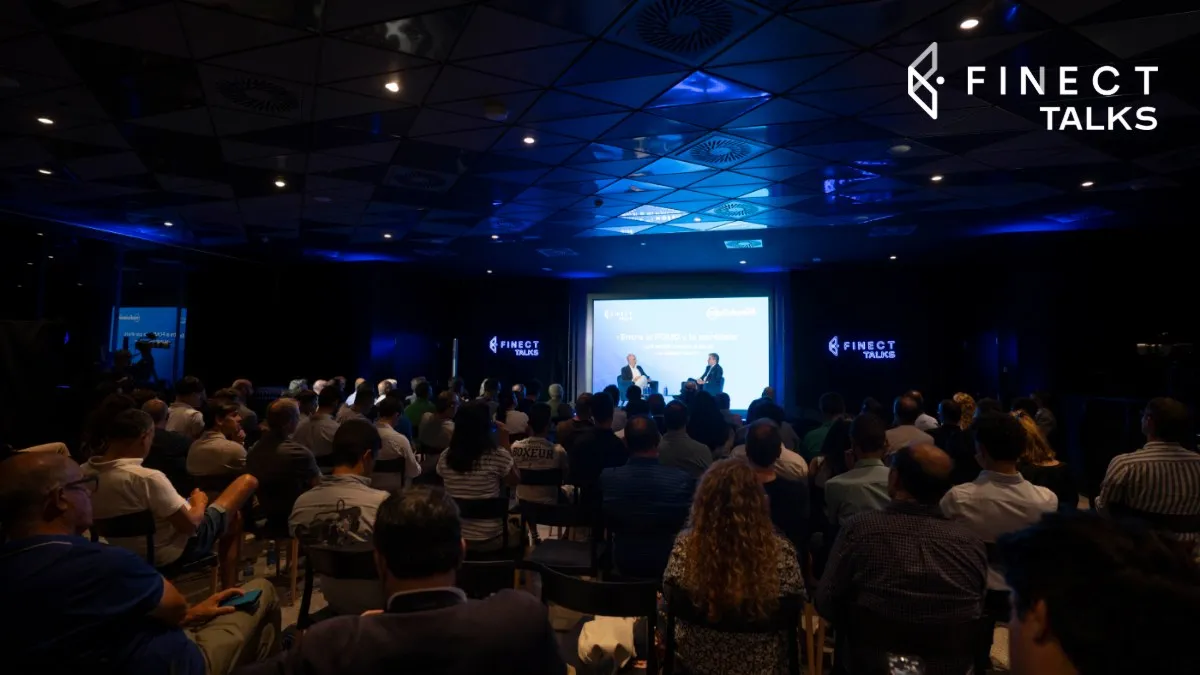
Se lo preguntamos a Javier Galán, director de inversiones de renta variable de Renta 4 Gestora, en el evento especial de apertura de la 8ª temporada de Finect Talks, que celebramos el pasado jueves en Madrid con más de cien personas en la sala. Vicente Varó le preguntó por la corrección reciente en las grandes tecnológicas, por las compañías de calidad que el mercado ha dejado de mirar y por el problema de diversificación que tienen hoy los inversores indexados sin saberlo.
La corrección en IA es una oportunidad de compra
Galán arranca con una lectura directa de lo que está pasando en el mercado estadounidense: "Los beneficios en Estados Unidos están creciendo a tasas por encima del 30% por esta inversión, de esta nueva tecnología de la inteligencia artificial y las necesidades que necesita para crearla".
Sobre las declaraciones del fin de semana de los líderes de la IA generativa pidiendo frenar el ritmo de inversión, no se alarma. Lo interpreta como una estrategia competitiva, no como una señal de pinchazo: "Los modelos de open source son mucho más baratos y tienen un producto muy bueno. Yo creo que quieren poner un poco de barrera ahí".
Lo que sí observa es un cambio en la naturaleza del negocio de los grandes hiperescaladores. "Tú tienes un negocio de software, venta de publicidad. Y ahora tienes un negocio de infraestructura que es muy intensivo en capital", apunta. Los retornos sobre el capital de un Google o un Meta por publicidad eran altísimos; los de construir datacenters, mucho más inciertos. Y la presión competitiva de China y otros actores impide frenar: "Esto no se puede parar porque hay un tema de seguridad nacional, de geopolítica, de defensa y de progreso".
Su posición en cartera es clara: "Yo creo que hay que comprar la IA, pero hay que ampliar el mercado". Dentro de la IA, se siente cómodo con los habilitadores: "Los Nvidia, Broadcom, Apple, toda la parte de semiconductores, también la parte industrial: quién hace los datacenters, quién hace los cables, quién da la energía". Todo eso, dice, se va a seguir vendiendo durante años.
Las compañías de calidad que el mercado ha dejado de mirar
Pero la tesis de Galán no se queda en la tecnología. Donde ve más recorrido es precisamente en lo que nadie quiere. "Hay muchas compañías muy abandonadas, consumo, salud, porque no están dentro de esta disrupción tecnológica", explica. Y señala un sector en particular: "Hay un sector de salud que me encanta y que lo está haciendo fatal, que es el MedTech, tecnología médica, equipamiento médico".
Pone nombres concretos: Intuitive Surgical (robótica quirúrgica), Boston Scientific, Edwards Lifesciences, Abbott Laboratories. Compañías que siguen ganando más dinero año tras año, pero que cotizan con un descuento difícil de justificar: "Están un 25-30% más baratas, sin razón aparente". El motivo es simple: están fuera de la moda.
El patrimonio gestionado en ETFs de consumo y salud es hoy la mitad del que tenían hace cinco años, porque "la gente, para comprar temas relacionados con la IA, vende de otras cosas, y eso va presionando a la baja". Para Galán, la inversión en calidad es la que mejor funciona a largo plazo, con 30 o 40 años de historia detrás: "La próxima caída la gente se empezará a dar cuenta de que yo quería tener una compañía como Procter o como Johnson & Johnson, que nadie quiere en los últimos cinco años, pero que te va a dar una estabilidad de ingresos, de beneficios, de dividendos y de cotización".
Solo un 5% del mercado depende de que un gestor mire un balance
Una de las reflexiones más llamativas de la entrevista tiene que ver con quién mueve realmente los mercados hoy. Galán calcula que la gestión pasiva supone ya el 70% de las operaciones, las operaciones automáticas otro 20-25%, y la gestión activa queda reducida a algo marginal: "Un 5% de las operaciones de un día dependen de que un gestor haya mirado un balance o se haya mirado las cuentas de una compañía y quiera comprar. Es que esto hace 20 años que no existía".
El resultado es un mercado donde los flujos mandan sobre los fundamentales. "Nos tenemos que acostumbrar a volatilidades gigantescas porque son los flujos que no miran los fundamentales, sino simplemente comprar y vender el activo que sea, sin saber lo que hay dentro". A eso se suman los derivados de vencimiento diario y semanal, que generan operaciones de cobertura obligatorias y amplifican los movimientos de compañías con capitalizaciones enormes.
A largo plazo, Galán cree que los beneficios por acción seguirán siendo lo que importa. Pero en el corto plazo, el terreno ha cambiado por completo.
Banca europea más rentable que las tecnológicas de EEUU
Para ilustrar lo rápido que pueden cambiar las cosas, Galán lanza un dato que sorprende: "Mucha gente no sabe que en los últimos seis años ha hecho más rentabilidad el sector bancario europeo que las tecnológicas estadounidenses". Un sector que hace una década cotizaba a 0,4 veces valor contable y que hoy está a dos veces.
El ejemplo sirve para reforzar su argumento: la gestión pasiva puede hacer que las valoraciones diverjan de lo racional durante años, pero las cosas terminan girando. Y para un inversor en calidad, la paciencia es parte del proceso: "Cuando buscas compras de calidad, cuando más diferencia sacas a la competencia y a los índices es cuando es menos comercial, es decir, cuando las bolsas bajan un 30 y tú bajas un 15".
El aviso para los inversores indexados: no estás diversificado
El cierre de la entrevista es un mensaje directo para quienes construyen su cartera con ETFs indexados. Galán no cuestiona la filosofía, pero sí la ejecución actual: "El objetivo de un ETF y de comprar un índice es precisamente estar diversificado. No quiero pagar gestión, quiero algo barato pero que esté diversificado. Y esto es lo que yo creo que ahora ni siquiera en el World lo consigues".
El problema es la concentración. El S&P 500 tiene el 40% de su peso en diez compañías, todas relacionadas con la inteligencia artificial. Si la IA resulta rentable, el índice batirá a todo. Pero si esas diez compañías no consiguen rentabilizar sus inversiones masivas en CAPEX, "te puedes meter una galleta espectacular". Las otras 490 compañías del índice podrían salir beneficiadas por la productividad que la IA les aporte, pero el índice seguiría atado al resultado de las diez grandes.
Su consejo: diversificar de verdad, comprando ETFs por sectores o por regiones, para no depender de una sola temática. "Yo creo que tenemos capacidad todos para comprarnos unos ETFs de una manera mucho más diversificada, para no estar tan concentrados a una temática que es la IA".
Este contenido puede ser catalogado como material de marketing. No constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos y rentabilidades pasadas no son garantía de rentabilidades futuras.