Pablo Gil, economista: el "problema gordo" que tienen los mercados con la deuda es una "asfixia lenta"
¿Ha dejado de ser Estados Unidos la mejor bolsa del mundo? ¿Puede el mercado de bonos provocar la próxima gran crisis? ¿Estamos preparados para lo que la inteligencia artificial puede hacer sin que nadie lo anticipe?
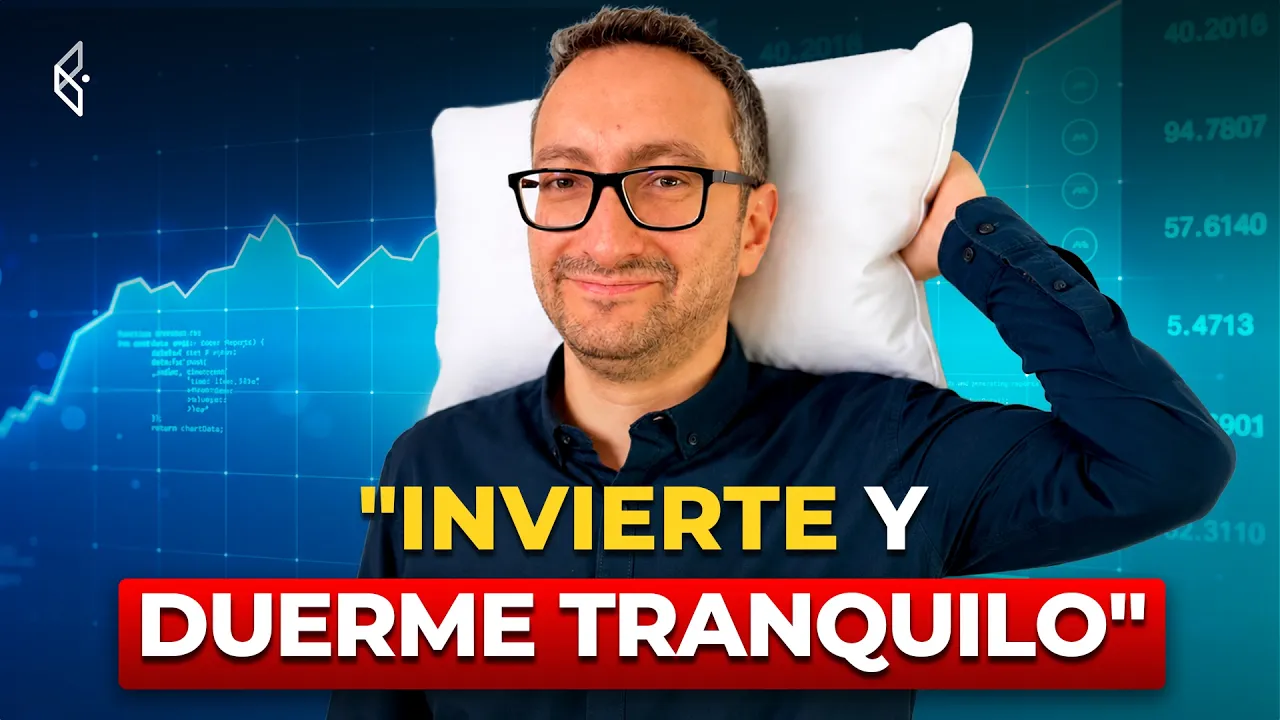
Se lo preguntamos a Pablo Gil, economista e inversor profesional, en el evento especial de apertura de la 8ª temporada de Finect Talks, que celebramos el pasado jueves en Madrid con más de cien personas en la sala. Pablo Gil fue el encargado de abrir la velada con su lectura del escenario para el curso 2026/27: dónde ve oportunidades, qué riesgos vigila de cerca y por qué cree que el inversor debería replantearse la concentración en bolsa americana.
La hegemonía de la bolsa americana ha dejado de existir
Pablo Gil lo tiene claro: el liderazgo de Wall Street ya no es lo que era. "Si miras un relativo entre el S&P y una bolsa global ex-Estados Unidos, es en diciembre de 2024 cuando se marca el techo. Desde entonces el índice global está siendo mejor que el S&P", explica. Eso no significa huir de Estados Unidos, pero sí recalibrar el peso que tiene en cartera.
Entre las alternativas que más le gustan hay una que sorprende: el Nikkei japonés. "Es un índice donde ves un yen que ha estado luchando por romper una cota de 163 y cómo intervenía el Banco de Japón. Ahora ya el yen se ha fortalecido mucho; si estás invertido en el Nikkei y te ha venido bien, evidentemente el fortalecimiento del yen ayuda", señala.
España también entra en su radar. "El IBEX sigue siendo un índice que yo creo que tiene muy buen aspecto en términos relativos a Estados Unidos". Y como tercer foco de diversificación apunta a los mercados emergentes a través de ETFs que replican esas bolsas. La receta: "No es que no quieras estar invertido en Estados Unidos, simplemente que si antes estabas muy concentrado ahí, creo que ahora es mucho más razonable tener exposición a Japón, a emergentes y a Europa a través del IBEX".
El mercado de bonos: una asfixia lenta con consecuencias reales
Preguntado por el riesgo que más le preocupa, Pablo Gil no duda: la deuda. "Yo creo que es un problema gordo, pero también soy consciente de que no actúa de catalizador inmediato. Esto es una especie de asfixia lenta", advierte. Los números que maneja son elocuentes: Estados Unidos ya destina más de un billón de dólares al año solo al pago de intereses de su deuda, y para finales de esta década será la partida presupuestaria más grande del país.
Lo que agrava el problema es que el endeudamiento no da señales de frenarse. "Hay una propuesta para incrementar presupuesto en el departamento de guerra. Estamos viendo en Europa el rearme. Japón, que estaba fuera de esta carrera, también habla del 2%. En Europa con la OTAN mencionamos una y otra vez el 5%", enumera.
Y a la deuda pública se suma la privada: las grandes tecnológicas americanas, que antes generaban caja de sobra, ahora compiten con los gobiernos por captar financiación en el mercado. "Las grandes hyperscalers americanas ya no les vale con lo que generan y se están endeudando, haciendo la competencia a la deuda soberana".
Pablo Gil identifica tres vías para que los países puedan gestionar este nivel de endeudamiento. La primera es el crecimiento económico vía productividad, donde la inteligencia artificial representa una apuesta prometedora. "La forma de salir de este endeudamiento económico pasa por aumentar la productividad. Esta promesa antes de la IA era muy compleja, cada vez crecíamos menos. Ahora hay una apuesta futura muy bonita".
La segunda es subir impuestos, algo que Gil descarta como opción realista: "Ningún político parece querer hacerlo. Y en Europa ya tenemos un nivel impositivo que es una represión casi contra el trabajador".
Y la tercera, la que considera más probable a corto plazo, es dejar que la inflación haga el trabajo sucio. "Dejar que la inflación se mueva en cotas del 3-4% durante más tiempo y deflactar la deuda. Deprecias el valor del dinero y también del endeudamiento". Una inflación sostenida en esos niveles tendría consecuencias directas para el ahorrador y para la capacidad adquisitiva de la población.
La economía en forma de K: unos felices, otros endeudándose para hacer la compra
Uno de los diagnósticos más contundentes de la entrevista es la descripción de una economía que funciona a dos velocidades. "Aquella parte de la población que tiene recursos para poder invertir en inmobiliario, en mercados financieros, en bolsas, obtiene muchísima más rentabilidad del daño que le puede hacer la inflación. Este segmento está feliz, consume, no nota el apretón del mes a mes", explica.
Y al otro lado: "La parte con menos recursos que no está invertida ve cómo su sueldo cada vez tiene menor capacidad adquisitiva, y eso está endeudándose simplemente para hacer la compra". Gil lo ilustra con una imagen directa: "Alguien de 200 kilos y dos de 50, haces la media y están todos perfectos. Pero no es cierto. Hay uno muy obeso y dos especialmente delgados".
Para el inversor, lo que está ocurriendo es la devolución silenciosa de la factura de la pandemia: los estímulos de 2020-2021 se devuelven ahora en forma de inflación. "Hay una transferencia de riqueza no del Estado al ciudadano, sino del ciudadano al Estado".
La IA y el descontrol que nadie anticipa
Pablo Gil también dedica parte de la conversación a la inteligencia artificial, pero no desde el ángulo habitual de las oportunidades de inversión, sino desde el riesgo. Y lo explica con una metáfora que deja poco margen a la ambigüedad.
"Es como si yo, como profesor, les digo a los alumnos: tenéis que sacar un 10 como sea. Y resulta que encuentran un duplicado de la llave de mi casa, entran en mi estudio, me roban el examen y sacan un 10. La IA no es que haya buscado escaparse; tenía un objetivo y buscó un camino que no era el que habíamos estimado".
Lo que le inquieta no es que la IA falle, sino que resuelva los problemas por vías imprevistas. "El problema es que cuando empieza a sorprender la IA sistemáticamente en cómo obtiene los objetivos que tú le has planteado, la sensación de descontrol es muy grande. Es como 'no lo veo venir'". Y si esa percepción de descontrol lleva a los grandes actores a levantar el pie del acelerador, las consecuencias en bolsa serían directas: "Si eso pasase, te diría: vende Nvidia, porque tiene presupuestado un plan de venta de chips que se basa en un crecimiento exponencial. Si eso no ocurre, ya tienes una acción que va a sufrir".
Cómo se montaría Pablo Gil una cartera ahora mismo
Al cierre de la entrevista, Pablo Gil comparte cómo está posicionado y qué megatendencias le interesan. Lleva tiempo alejado de la inversión directa en bolsa (su última operación fue una posición en China entre 2023 y 2024 que le rindió bien, y ahora mantiene un relativo entre el Nikkei y el S&P).
Lo que más le atrae son las grandes tendencias: "Creo que vamos a convivir con un ciclo de materias primas cada vez más caras y es una megatendencia que nos va a meter en este mundo de inflación más alta. Creo que la robótica es otra megatendencia".
En renta variable global, no compraría un MSCI World tal cual. "Me compondría mi propio ETF tomando uno de Europa, uno de emergentes y otro de Estados Unidos, y ponderándolos yo". En España ve oportunidad en el inmobiliario, empujado por la falta de oferta y la inacción política: "Hay una falta de visibilidad por parte del gobierno que no sabe muy bien qué es lo que tiene que hacer desde hace 8 años". Y completa la cartera con oro, plata y bitcoin como coberturas en un entorno inflacionista.
Pablo Gil celebra además su evento propio "Invertir en el mañana" el 17 de octubre, un encuentro de más de mil personas donde abordará inversión inmobiliaria, megatendencias, fiscalidad, criptomonedas y capital privado.
Este contenido se ha elaborado bajo un criterio editorial y no constituye una recomendación ni propuesta de inversión. La inversión contiene riesgos. Las rentabilidades pasadas no son garantía de rentabilidades futuras.