Bond Bulletin: Capturar 'carry' en el 'high yield' estadounidense
El 'high yield' estadounidense se ha mantenido resiliente en 2026, a pesar de que los diferenciales se sitúan en el extremo inferior de los niveles históricos. En el Bond Bulletin de esta semana, analizamos qué impulsa esta fortaleza y dónde se encuentran las oportunidades más atractivas.
Fundamentales
Los fundamentales del 'high yield' estadounidense siguen siendo positivos. Los resultados y las perspectivas de las empresas siguen mostrándose, en general, resilientes, y el crecimiento sigue situándose en valores de un solo dígito, entre medio y alto, en muchos sectores. La inversión relacionada con la IA está impulsando la demanda más allá del sector tecnológico, extendiéndose a áreas como la energía, la infraestructura, la industria y las cadenas de suministro de bienes de equipo que apoyan la expansión de los centros de datos. Al mismo tiempo, el mercado de activos 'high yield' continúa evolucionando y el índice se ha vuelto más exigente en cuanto a calidad; la proporción de bonos con calificación de BB ha ido en aumento y la parte garantizada ha alcanzado un máximo histórico de alrededor del 36%. Las tasas de impago generales han aumentado ligeramente, pero parte de este movimiento es idiosincrático, no un signo de deterioro generalizado. La conclusión más importante para los inversores es la dispersión en el mercado. Los créditos relacionados con la vivienda y los materiales de construcción se verán afectados por la subida de los tipos de interés, mientras que las empresas de servicios por cable, telecomunicaciones y algunos medios de comunicación siguen enfrentándose a retos estructurales. Sin embargo, las empresas del sector aeroespacial y de defensa, así como las del sector de los viajes y el ocio, se han beneficiado de una demanda final muy sólida.
Valores cuantitativas
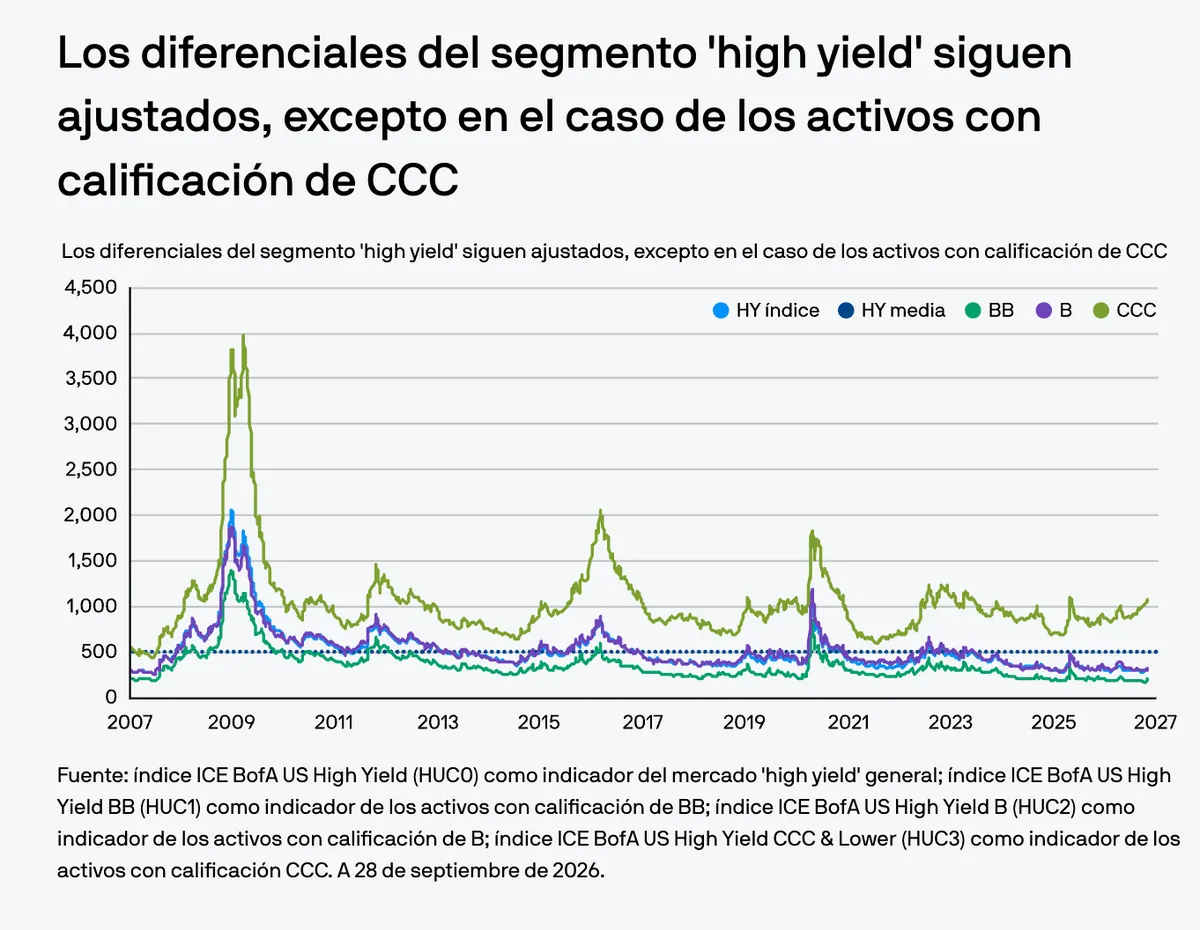
Las valoraciones parecen atractivas en cuanto a tir, pero caras atendiendo a los diferenciales. Los diferenciales de los índices son 43 puntos básicos (pb) más amplios que los mínimos del año hasta la fecha, que se sitúan en 274 pb, mientras que las tires han subido al 8,2%, aproximadamente 170 pb por encima del mínimo del año hasta la fecha. Esa mayor tir total sigue atrayendo compradores, y el bajo perfil de duración del mercado añade un margen de seguridad significativo: los inversores están obteniendo mayores rentas asumiendo un menor riesgo en función de los tipos de interés. Sin embargo, es difícil argumentar con firmeza a favor de una mayor compresión de los diferenciales, particularmente en los bonos con calificaciones de BB y B, donde los diferenciales se encuentran cerca de mínimos históricos. El nivel del índice general también se ve influenciado significativamente por el grupo de emisores con calificación de CCC. Estos bonos de menor calificación representan una pequeña parte del índice, pero influyen de manera desproporcionada en su diferencial. Cabe destacar que los diferenciales de los valores con calificación de CCC se han ampliado y han registrado un comportamiento inferior, incluso cuando los diferenciales del crédito de mayor calidad se han comprimido (todos los datos, a 28 de septiembre de 2026).
Factores técnicos
Los factores técnicos han sido claramente favorables, pero ahora están más equilibrados. El mercado se ha centrado en las nuevas emisiones, con aproximadamente 38.000 millones de USD de oferta absorbida en lo que va de mes sin contratiempos (a 27 de septiembre de 2026). Esa asimilación se ha visto favorecida por un sólido panorama para la liquidez al comienzo del mes y aproximadamente 11.000 millones de USD en exigencias de capital y cupones que proporcionan combustible para la reinversión.
Implicaciones para los inversores en renta fija
Con unos diferenciales más ajustados en relación con los niveles históricos, un escenario de referencia favorable aún respalda la obtención de 'carry' en el 'high yield' estadounidense de mayor calidad y en el extremo inicial de la curva de crédito, donde los inversores pueden maximizar las rentas al tiempo que limitan la duración del diferencial. La dispersión en el segmento de activos con calificación de CCC sigue siendo el principal conjunto de riesgos y oportunidades, aunque es probable que los resultados sean idiosincráticos; los inversores deben mantener un enfoque selectivo y la atención a la estructura es fundamental.
Este documento constituye una comunicación general y se facilita para fines exclusivamente informativos. Tiene carácter educativo y no debe ser considerado como asesoramiento o recomendación sobre ningún producto, estrategia, característica de plan o para otros fines en ninguna jurisdicción. Tampoco constituye un compromiso por parte de J.P. Morgan Asset Management o sus filiales de participar en las operaciones mencionadas en este documento. Los ejemplos utilizados tienen carácter genérico o hipotético, y se facilitan exclusivamente con fines ilustrativos. Este material no contiene información suficiente para apoyar una decisión de inversión y no debería ser tomado como referencia para evaluar las ventajas de invertir en cualquier valor o producto. Asimismo, los usuarios deben evaluar de manera independiente las consecuencias legales, reglamentarias, fiscales, crediticias y contables, y determinar, junto con sus propios asesores profesionales, si alguna de las inversiones aquí mencionadas se considera adecuada para alcanzar sus objetivos personales. Los inversores deben velar por obtener toda la información pertinente que se encuentre disponible antes de realizar una inversión. Las previsiones, cifras, opiniones o técnicas y estrategias de inversión aquí reflejadas se ofrecen exclusivamente para fines informativos, sobre la base de ciertos supuestos y condiciones actuales de mercado, y están sujetas a cambios sin previo aviso. Toda información aquí contenida se considera exacta en el momento de su preparación. Sin embargo, no puede garantizarse su exactitud y no se acepta responsabilidad alguna en relación con cualquier error u omisión. Cabe señalar que la inversión conlleva riesgos, que el valor de las inversiones y las rentas que estas generan pueden fluctuar en función de las condiciones del mercado y los convenios en materia tributaria, y que los inversores podrían no recuperar todo el dinero invertido. La rentabilidad y los rendimientos históricos no constituyen una indicación fiable de los resultados actuales y futuros.
J.P. Morgan Asset Management es la marca del negocio de gestión de activos de JPMorgan Chase & Co. y sus filiales en todo el mundo En la medida en que lo permita la legislación aplicable, podremos grabar conversaciones telefónicas y controlar comunicaciones electrónicas para cumplir nuestras obligaciones legales y reglamentarias, así como las políticas internas. Los datos personales serán recopilados, almacenados y procesados por J.P. Morgan Asset Management de conformidad con nuestra Política de protección de datos para EMEA (www.jpmorgan.com/emea-privacy-policy).
Publicado por JPMorgan Asset Management (Europe) S.à r.l. Sucursal en España con domicilio en Paseo de la Castellana, 31. Registrada en la Comisión Nacional del Mercado de Valores.
3d7fd861-bbb1-11f1-bc9f-a1e5973d1b65