Bond Bulletin: La gran sorpresa de octubre en Brasil
Los activos brasileños siguen sometidos a una intensa presión tras la oleada de ventas desencadenada por la inesperada victoria electoral del actual presidente de Brasil, Luiz Inácio Lula da Silva. El Bond Bulletin de esta semana analiza el impacto del resultado electoral en los bonos, las divisas y los tipos de interés, así como los posibles acontecimientos posteriores.
Fundamentales
El presidente brasileño, Luiz Inácio Lula da Silva, dio una de las mayores sorpresas políticas al derrotar al candidato más conservador, Flávio Bolsonaro, vencedor de la primera vuelta. Las expectativas del mercado y las encuestas habían empezado a apuntar a una victoria de Bolsonaro —considerada el resultado más favorable para los mercados—, por lo que el triunfo de Lula sorprendió a los inversores. La divisa local y los mercados de bonos y renta variable sufrieron fuertes caídas.
La intensidad de esta reacción probablemente reflejó las expectativas de muchos participantes de que un nuevo gobierno adoptara un marco de política económica ortodoxa, con medidas de desregulación y una reforma fiscal que podrían haber permitido al Banco Central de Brasil (BCB) recortar los tipos de interés de forma contundente hasta situarlos en torno al 8%-9%.
Pese a su victoria, Lula probablemente se enfrente a dificultades tanto en los mercados como en el Congreso. Los analistas estiman que Brasil necesita un superávit primario de entre el 2,5% y el 3,0% del PIB para estabilizar su ratio de deuda sobre el PIB, algo difícil de lograr ante las presiones derivadas del encarecimiento de la energía y de los elevados tipos de interés.
En el contexto actual, este objetivo parece ambicioso incluso en el mejor de los casos, aunque el nombramiento de un ministro de Hacienda favorable a los mercados podría contener los impulsos de expansión fiscal de Lula. Los analistas también señalan que un Congreso dominado por el Partido Liberal de Bolsonaro probablemente limitaría una mayor expansión fiscal.
Valores cuantitativas
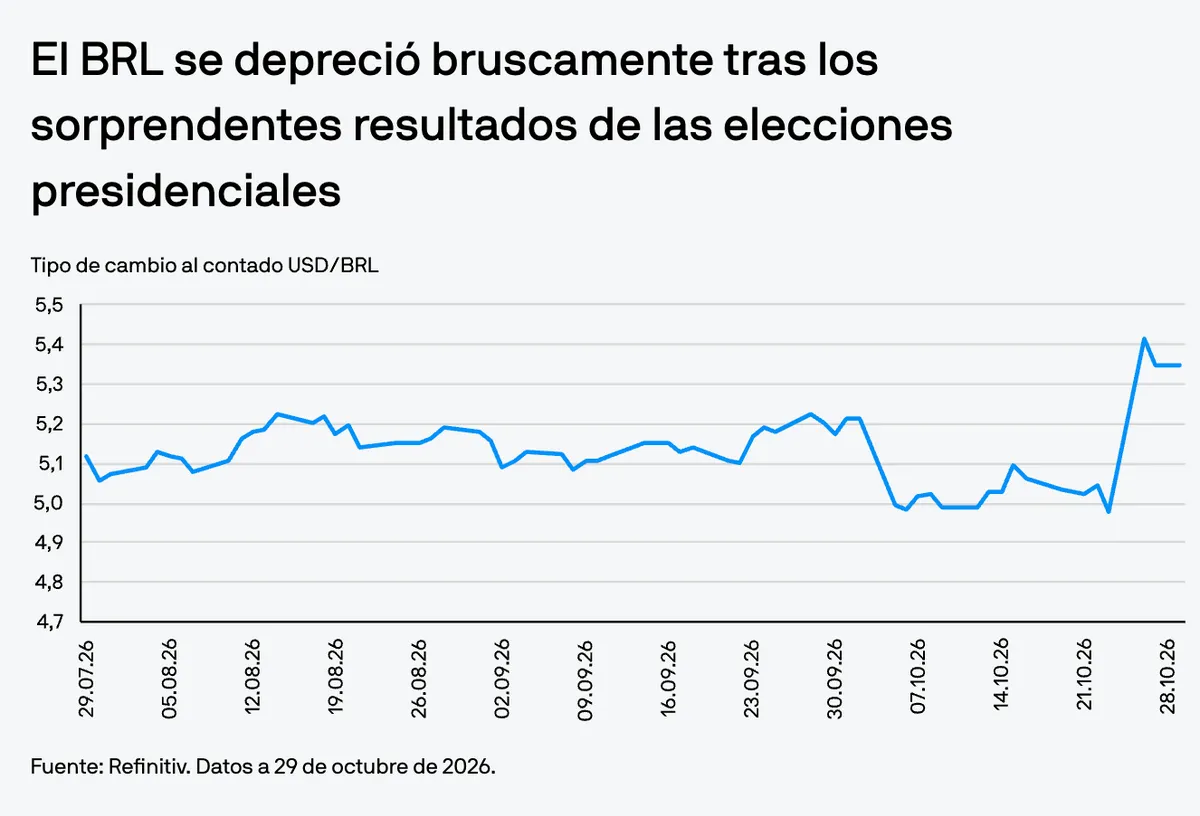
El ajuste inmediato de los precios el 26 de octubre fue muy acusado. El real brasileño (BRL) se depreció un 8,1% en la jornada y llegó a caer un 12,6% durante la sesión, su mayor descenso desde 1999. La renta variable reflejó la misma tensión: el índice Ibovespa se desplomó un 15% y activó los mecanismos de suspensión automática de la negociación. El mercado brasileño de tipos de interés mostró las señales más claras de preocupación fiscal: la tir nominal a 10 años pasó de alrededor del 13% a casi el 16% durante la sesión, antes de cerrar cerca del 15,4%; la tir real a 10 años se aproximó al 11%. Los tipos del tramo corto de la curva subieron rápidamente al descontar los mercados que el BCB tendría que actuar con mayor contundencia ante un gobierno de Lula con una política fiscal expansiva.
El mercado descuenta ahora subidas de unos 150 puntos básicos (pb) hasta finales de 2027, lo que sitúa el tipo Selic implícito en torno al 16%, frente al 13,75% anterior a las elecciones. Los diferenciales de crédito comenzaron a ampliarse unos días después de la igualmente inesperada victoria de Bolsonaro en la primera vuelta y terminaron situándose entre 40 y 45 pb por encima del mínimo previo a las elecciones, registrado el 7 de octubre.
Ante la mayor incertidumbre fiscal que plantea otro gobierno de Lula, el BRL y los tipos locales siguen siendo más vulnerables que los diferenciales de crédito. Esta diferencia refleja el endeudamiento externo relativamente bajo de Brasil (13% del PIB) y la mejora de los fundamentales crediticios, especialmente en el segmento Investment grade.
Factores técnicos
El posicionamiento contribuyó a la intensidad de las ventas. Al llegar al fin de semana electoral, los inversores mantenían, en general, posiciones largas en activos denominados en divisa local. Este posicionamiento respondía tanto a las expectativas sobre el resultado electoral como al atractivo carry de los mercados de divisas y de tipos de interés locales. Tras el resultado inesperado, los inversores nacionales e internacionales deshicieron rápidamente sus posiciones largas, lo que acentuó las caídas. Aunque el posicionamiento está ahora más despejado, es poco probable que los participantes del mercado vuelvan a tomar posiciones significativas hasta que el gobierno de Lula empiece a perfilarse.
Repercusiones para los inversores en renta fija
Hasta el fin de semana electoral, el mercado brasileño había atraído a los inversores internacionales por su carry relativamente elevado. Sin embargo, el resultado de las elecciones desencadenó un fuerte repunte de la volatilidad y llevó a muchos a deshacer sus posiciones. Mantenemos una postura más cauta respecto al BRL y a los tipos de interés locales que respecto al crédito: la prima de riesgo a corto plazo se refleja en el tipo de cambio y en la curva de tipos, mientras que el endeudamiento externo relativamente bajo ofrece cierta protección frente al riesgo de la deuda denominada en divisas fuertes.
En crédito, preferimos exposiciones con menor sensibilidad a los tipos locales y seguimos centrados en el carry, a la espera de señales fiscales más claras, como el nombramiento del ministro de Hacienda y una senda creíble de consolidación del gasto público.
Aviso legal
Este documento constituye una comunicación general y se facilita para fines exclusivamente informativos. Tiene carácter educativo y no debe ser considerado como asesoramiento o recomendación sobre ningún producto, estrategia, característica de plan o para otros fines en ninguna jurisdicción. Tampoco constituye un compromiso por parte de J.P. Morgan Asset Management o sus filiales de participar en las operaciones mencionadas en este documento. Los ejemplos utilizados tienen carácter genérico o hipotético, y se facilitan exclusivamente con fines ilustrativos. Este material no contiene información suficiente para apoyar una decisión de inversión y no debería ser tomado como referencia para evaluar las ventajas de invertir en cualquier valor o producto. Asimismo, los usuarios deben evaluar de manera independiente las consecuencias legales, reglamentarias, fiscales, crediticias y contables, y determinar, junto con sus propios asesores profesionales, si alguna de las inversiones aquí mencionadas se considera adecuada para alcanzar sus objetivos personales. Los inversores deben velar por obtener toda la información pertinente que se encuentre disponible antes de realizar una inversión. Las previsiones, cifras, opiniones o técnicas y estrategias de inversión aquí reflejadas se ofrecen exclusivamente para fines informativos, sobre la base de ciertos supuestos y condiciones actuales de mercado, y están sujetas a cambios sin previo aviso. Toda información aquí contenida se considera exacta en el momento de su preparación. Sin embargo, no puede garantizarse su exactitud y no se acepta responsabilidad alguna en relación con cualquier error u omisión. Cabe señalar que la inversión conlleva riesgos, que el valor de las inversiones y las rentas que estas generan pueden fluctuar en función de las condiciones del mercado y los convenios en materia tributaria, y que los inversores podrían no recuperar todo el dinero invertido. La rentabilidad y los rendimientos históricos no constituyen una indicación fiable de los resultados actuales y futuros.
J.P. Morgan Asset Management es la marca del negocio de gestión de activos de JPMorgan Chase & Co. y sus filiales en todo el mundo En la medida en que lo permita la legislación aplicable, podremos grabar conversaciones telefónicas y controlar comunicaciones electrónicas para cumplir nuestras obligaciones legales y reglamentarias, así como las políticas internas. Los datos personales serán recopilados, almacenados y procesados por J.P. Morgan Asset Management de conformidad con nuestra Política de protección de datos para EMEA (www.jpmorgan.com/emea-privacy-policy).
Publicado por JPMorgan Asset Management (Europe) S.à r.l. Sucursal en España con domicilio en Paseo de la Castellana, 31. Registrada en la Comisión Nacional del Mercado de Valores.
5aeedd74-d7a7-11f1-90ec-d14e1148bd4f