Bond Bulletin: Los bancos dan la talla
En el Bond Bulletin de esta semana, analizamos los resultados iniciales de beneficios del tercer trimestre de 2026 de los bancos estadounidenses, centrándonos en por qué las cifras parecen positivas para el crédito y qué significan para los inversores en renta fija.
Fundamentales
Los bancos estadounidenses dieron inicio a la temporada de resultados el 13 de octubre con un sólido conjunto de resultados desde el punto de vista crediticio, lo que refuerza un contexto fundamental que sigue siendo favorable. El crecimiento de los préstamos fue uno de los puntos más destacados del trimestre, ya que los bancos siguieron prestando en un entorno crediticio que está mejorando, junto con un crecimiento sólido de los depósitos. El resultado neto por intereses —la diferencia entre los ingresos por intereses y los gastos por intereses— aumentó durante el trimestre, y las previsiones de los equipos directivos apuntan a una trayectoria similar el próximo año. Aunque las provisiones por posibles pérdidas por préstamos aumentaron ligeramente, la mayoría de los directivos atribuyó esto un criterio prudente de provisiones y a una normalización de los costes de crédito, más que a un deterioro generalizado de la calidad de los activos.
Las bajas contables, es decir, los préstamos que se dan por perdidos al considerarse improbable su cobro, se mantuvieron en niveles bajos, lo que sugiere que las dificultades de los prestatarios son limitadas. La financiación de los consumidores también permaneció estable. Aunque algunos bancos señalaron la existencia de créditos problemáticos aislados en sus carteras comerciales, estos parecían casos puntuales, más que indicios de tensiones sistémicas. El saldo de los créditos problemáticos se redujo en algunos bancos que presentaron sus cifras. Las tendencias en materia de capital e ingresos también merecen atención.
Las ratios de capital ordinario de nivel 1, una medida fundamental del capital que un banco mantiene frente a posibles pérdidas, disminuyeron en todo el grupo, presionadas por la caída del valor de mercado de las tenencias de valores al subir los tipos de interés en septiembre, y por el crecimiento de los activos ponderados por riesgo al conceder los bancos más préstamos. Aun así, todos los bancos que presentaron resultados mantuvieron un margen de seguridad considerable por encima de los mínimos reglamentarios. En lo que respecta a los ingresos, las comisiones por negociación de renta variabley asesoramiento fueron sólidas, mientras que las de negociación de renta fija fueron más débiles. Los equipos directivos también adoptaron un tono algo más cauto en cuanto a las perspectivas. Para los inversores en crédito, el énfasis que ponen los bancos en la resiliencia del capital por encima de la devolución de efectivo a los accionistas resulta tranquilizador y respalda la justificación fundamental para invertir en este sector.
Valores cuantitativas
El mercado estadounidense de Investment grade se estabilizó en octubre tras un septiembre volátil en el que los diferenciales se ampliaron y las tires totales aumentaron drásticamente. La tir de los bonos estadounidenses investment grade ha alcanzado el 6,0%, su nivel más alto desde 2023, situándose en el percentil 98 de los últimos 10 años. Esto crea atractivas oportunidades de carry, especialmente en el crédito a corto plazo, con un riesgo de tipo de interés limitado.
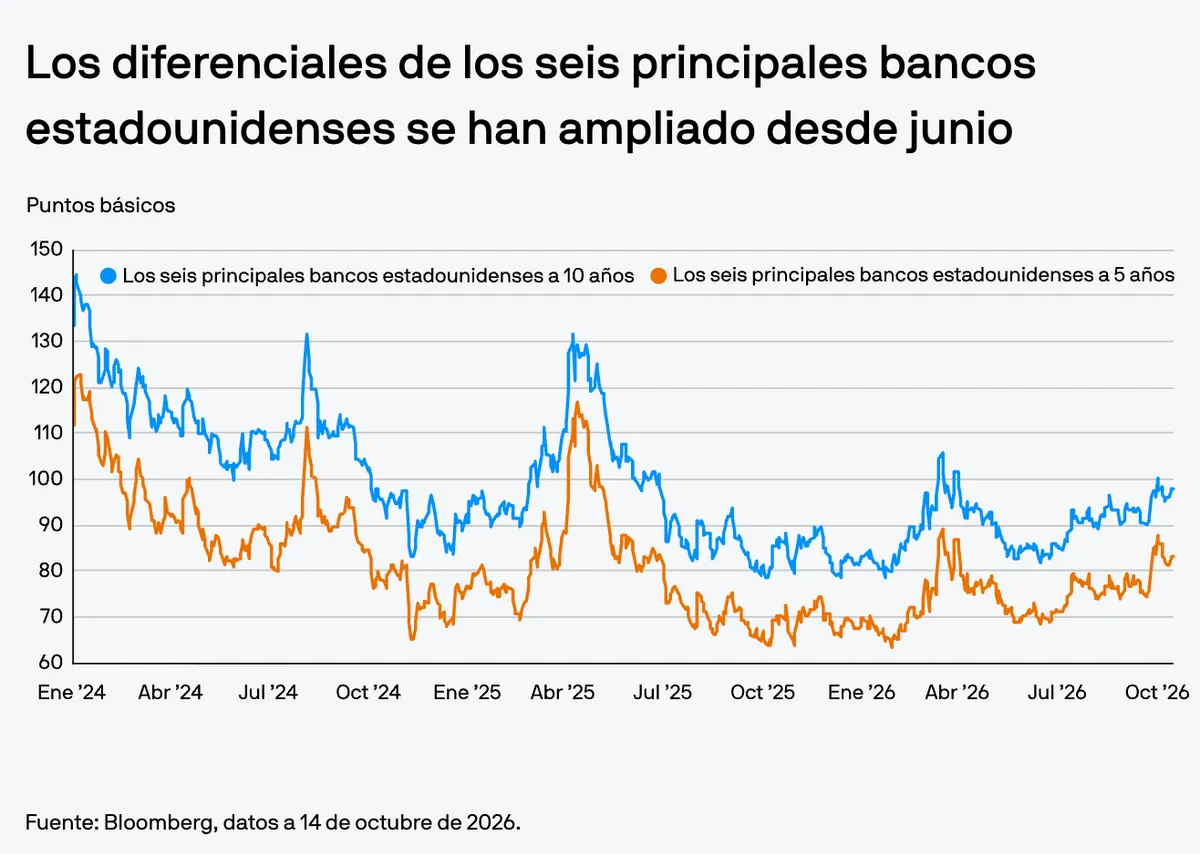
En el sector bancario, hemos observado que los diferenciales se han ampliado en 15 puntos básicos (pb) desde sus mínimos de junio de 2026, situándose los diferenciales medios de los grandes bancos estadounidenses en 83 pb para los bonos a 5 años y en 98 pb para los bonos a 10 años. Esta evolución contrasta con un aumento de 11 pb en el índice general de referencia para el investment grade estadounidense durante el mismo periodo.
Factores técnicos
Los bancos han estado entre los principales emisores este año, representando gran parte del aumento en la oferta de nuevos bonos, ya que financian el crecimiento de sus balances. Prevemos que la oferta bancaria se modere hacia finales de año, a medida que los emisores cubran la mayor parte de sus necesidades de financiación y la falta de información sobre resultados calme el mercado primario. Esto debería aliviar la presión sobre el sector y ayudar a que los diferenciales se estabilicen.
Como sector más grande dentro del universo Investment grade, el sector financiero está bien posicionado para beneficiarse de la reactivación de los flujos hacia el crédito de alta calidad; Emerging Portfolio Fund Research (EPFR) comunicó las mayores entradas semanales en tres meses. Estas entradas de capital son notables ante un clima generalizado de aversión al riesgo y sugieren que las elevadas tires all-inestán atrayendo a los inversores, y gran parte del dinero se está dirigiendo hacia los valores más grandes y líquidos del índice. En conjunto, la moderación de la oferta y la demanda sostenida respaldan una perspectiva técnica positiva para los valores financieros de cara a finales de año.
Implicaciones para los inversores en renta fija
El argumento fundamental a favor de poseer crédito permanece intacto: los primeros resultados bancarios apuntan a tendencias de consumo saludables, un resultado neto por intereses sólido y costes crediticios moderados. Con unas tires all-in de los bonos Investment grade cercanas a máximos de varios años y unos indicadores técnicos favorables, seguimos sintiéndonos cómodos con nuestras posiciones bancarias.
Entre los riesgos que conviene vigilar se incluyen los posibles efectos indirectos de las relaciones entre los ámbitos soberano y bancario en Europa, y un posible aumento repentino de la emisión de bonos antes de las elecciones de mitad de mandato.
Este documento constituye una comunicación general y se facilita para fines exclusivamente informativos. Tiene carácter educativo y no debe ser considerado como asesoramiento o recomendación sobre ningún producto, estrategia, característica de plan o para otros fines en ninguna jurisdicción. Tampoco constituye un compromiso por parte de J.P. Morgan Asset Management o sus filiales de participar en las operaciones mencionadas en este documento. Los ejemplos utilizados tienen carácter genérico o hipotético, y se facilitan exclusivamente con fines ilustrativos. Este material no contiene información suficiente para apoyar una decisión de inversión y no debería ser tomado como referencia para evaluar las ventajas de invertir en cualquier valor o producto. Asimismo, los usuarios deben evaluar de manera independiente las consecuencias legales, reglamentarias, fiscales, crediticias y contables, y determinar, junto con sus propios asesores profesionales, si alguna de las inversiones aquí mencionadas se considera adecuada para alcanzar sus objetivos personales. Los inversores deben velar por obtener toda la información pertinente que se encuentre disponible antes de realizar una inversión. Las previsiones, cifras, opiniones o técnicas y estrategias de inversión aquí reflejadas se ofrecen exclusivamente para fines informativos, sobre la base de ciertos supuestos y condiciones actuales de mercado, y están sujetas a cambios sin previo aviso. Toda información aquí contenida se considera exacta en el momento de su preparación. Sin embargo, no puede garantizarse su exactitud y no se acepta responsabilidad alguna en relación con cualquier error u omisión. Cabe señalar que la inversión conlleva riesgos, que el valor de las inversiones y las rentas que estas generan pueden fluctuar en función de las condiciones del mercado y los convenios en materia tributaria, y que los inversores podrían no recuperar todo el dinero invertido. La rentabilidad y los rendimientos históricos no constituyen una indicación fiable de los resultados actuales y futuros.
J.P. Morgan Asset Management es la marca del negocio de gestión de activos de JPMorgan Chase & Co. y sus filiales en todo el mundo En la medida en que lo permita la legislación aplicable, podremos grabar conversaciones telefónicas y controlar comunicaciones electrónicas para cumplir nuestras obligaciones legales y reglamentarias, así como las políticas internas. Los datos personales serán recopilados, almacenados y procesados por J.P. Morgan Asset Management de conformidad con nuestra Política de protección de datos para EMEA (www.jpmorgan.com/emea-privacy-policy).
Publicado por JPMorgan Asset Management (Europe) S.à r.l. Sucursal en España con domicilio en Paseo de la Castellana, 31. Registrada en la Comisión Nacional del Mercado de Valores.
cc276000-ccb7-11f1-aeab-6d82bd87965e