Bond Bulletin: Ojo de halcón: la Reserva Federal mantiene el foco en la inflación
Los últimos datos económicos publicados en Estados Unidos apuntan a los primeros indicios de efectos de segunda ronda derivados del encarecimiento de la energía. El Bond Bulletin de esta semana analiza qué está vigilando la Reserva Federal y las implicaciones para los inversores en renta fija.
Fundamentales
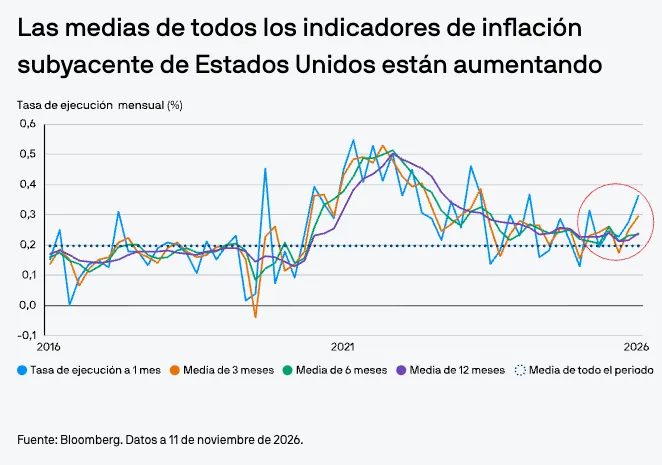
Aunque los precios del crudo Brent han descendido desde finales de octubre, los precios de la gasolina y el diésel en las gasolineras siguen siendo elevados y hay indicios incipientes de presiones inflacionistas de segunda ronda. En Estados Unidos, las medias de todos los indicadores de inflación subyacente están aumentando. Además, tanto la inflación general como la subyacente, medidas por el índice de precios al consumo (IPC), superaron ampliamente las previsiones del consenso en septiembre y octubre, con presiones sobre los precios cada vez más repartidas entre los bienes y los servicios que integran el índice subyacente. Por su parte, la economía siguió mostrando resiliencia. El informe de empleo de octubre fue mejor de lo esperado: el empleo no agrícola aumentó con fuerza y la tasa de desempleo descendió ligeramente. Además, las solicitudes iniciales de prestaciones por desempleo siguen disminuyendo y los datos de empleo del sector privado han invertido recientemente una prolongada tendencia a la baja. El crecimiento salarial superó las previsiones en septiembre y las encuestas sobre las expectativas salariales han repuntado en los últimos meses. Ambos indicadores favorecen el consumo, el motor de la economía estadounidense. En conjunto, los datos de inflación y actividad económica han sorprendido a los mercados y a la Reserva Federal reforzando los argumentos a favor de una política monetaria más restrictiva. Esta semana, los miembros del Comité Federal de Mercado Abierto (FOMC) han valorado los argumentos a favor de acelerar el endurecimiento de la política monetaria. Un gobernador planteó la posibilidad de una subida de tipos de interés de 50 puntos básicos (pb) en diciembre, mientras que el presidente de la Reserva Federal de Dallas abogó por acelerar el ritmo de las subidas de un cuarto de punto para devolver la política monetaria a un "nivel moderadamente restrictivo".
Valores cuantitativas
Las tires de la deuda pública han aumentado considerablemente en 2026. En los niveles actuales, las valoraciones resultan muy atractivas y los bonos del Tesoro estadounidense se sitúan cerca de sus niveles más atractivos desde principios de la década de 2000. Así, la tir de los bonos del Tesoro estadounidense a 10 años ha subido del 4,17% al 5,00% en lo que va de año, mientras que la de los bonos a dos años ha aumentado 127 pb, del 3,47% al 4,74% (todos los datos, a 11 de noviembre de 2026). El aumento de las tires ha comenzado a generar focos de tensión en otros segmentos del mercado. Por ejemplo, los diferenciales de crédito de los emisores corporativos estadounidenses con calificación CCC o inferior se han ampliado en 450 pb en lo que va de año, a medida que las empresas afrontan mayores costes de refinanciación. En el segmento de los hiperescaladores, el encarecimiento de la financiación mediante deuda ha puesto el foco en las tasas de rentabilidad exigidas, y los diferenciales se han ampliado en las últimas semanas. Dado que el mercado ya descuenta varias subidas de tipos por parte de la Reserva Federal, la duración puede ofrecer una cobertura eficaz frente a la volatilidad de los mercados de renta variable y de crédito. Las expectativas actuales del mercado, tanto para el tipo terminal como para el tipo neutral a largo plazo, están en línea con las estimaciones más restrictivas de la Reserva Federal, pese a que las expectativas de inflación a largo plazo siguen bien ancladas: la tasa de inflación implícita a 10 años en Estados Unidos se sitúa en el 2,21% (a 11 de noviembre de 2026).
Factores técnicos
En nuestra opinión, los mercados de deuda pública alcanzaron niveles de sobreventa a finales de septiembre. Durante ese mes, el posicionamiento en bonos del Tesoro estadounidense se situó en niveles históricamente bajos, principalmente porque los inversores con estrategias de negociación a corto plazo, como los commodity trading advisors (CTA) y los fondos apalancados, acumularon posiciones cortas cercanas a máximos históricos. El cierre forzado de posiciones cortas —short squeeze— y la consiguiente bajada de los tipos en octubre se revirtieron en noviembre, tras la sorpresa al alza de la inflación. Según nuestra estimación del posicionamiento, el momentum de las posiciones largas se consolidó a finales de octubre y principios de noviembre. Cabe destacar que la subida relativamente moderada de los tipos tras un informe de empleo mucho más sólido a principios de noviembre sugiere que el mercado comprende la respuesta más restrictiva de la Reserva Federal ante los datos económicos.
Implicaciones para los inversores en renta fija
Las valoraciones de la deuda pública son atractivas y la duración ofrece ciertas ventajas como instrumento de cobertura. Preferimos el equilibrio entre riesgo y rentabilidad que ofrecen los tramos medio y largo de la curva: los inversores pueden beneficiarse de elevadas tires iniciales y de cierta protección frente a un deterioro del apetito por el riesgo, sin la vulnerabilidad de los vencimientos más cortos ante las expectativas de subidas de tipos de interés.
Aviso legal
Este documento constituye una comunicación general y se facilita para fines exclusivamente informativos. Tiene carácter educativo y no debe ser considerado como asesoramiento o recomendación sobre ningún producto, estrategia, característica de plan o para otros fines en ninguna jurisdicción. Tampoco constituye un compromiso por parte de J.P. Morgan Asset Management o sus filiales de participar en las operaciones mencionadas en este documento. Los ejemplos utilizados tienen carácter genérico o hipotético, y se facilitan exclusivamente con fines ilustrativos. Este material no contiene información suficiente para apoyar una decisión de inversión y no debería ser tomado como referencia para evaluar las ventajas de invertir en cualquier valor o producto. Asimismo, los usuarios deben evaluar de manera independiente las consecuencias legales, reglamentarias, fiscales, crediticias y contables, y determinar, junto con sus propios asesores profesionales, si alguna de las inversiones aquí mencionadas se considera adecuada para alcanzar sus objetivos personales. Los inversores deben velar por obtener toda la información pertinente que se encuentre disponible antes de realizar una inversión. Las previsiones, cifras, opiniones o técnicas y estrategias de inversión aquí reflejadas se ofrecen exclusivamente para fines informativos, sobre la base de ciertos supuestos y condiciones actuales de mercado, y están sujetas a cambios sin previo aviso. Toda información aquí contenida se considera exacta en el momento de su preparación. Sin embargo, no puede garantizarse su exactitud y no se acepta responsabilidad alguna en relación con cualquier error u omisión. Cabe señalar que la inversión conlleva riesgos, que el valor de las inversiones y las rentas que estas generan pueden fluctuar en función de las condiciones del mercado y los convenios en materia tributaria, y que los inversores podrían no recuperar todo el dinero invertido. La rentabilidad y los rendimientos históricos no constituyen una indicación fiable de los resultados actuales y futuros.
J.P. Morgan Asset Management es la marca del negocio de gestión de activos de JPMorgan Chase & Co. y sus filiales en todo el mundo En la medida en que lo permita la legislación aplicable, podremos grabar conversaciones telefónicas y controlar comunicaciones electrónicas para cumplir nuestras obligaciones legales y reglamentarias, así como las políticas internas. Los datos personales serán recopilados, almacenados y procesados por J.P. Morgan Asset Management de conformidad con nuestra Política de protección de datos para EMEA (www.jpmorgan.com/emea-privacy-policy).
Publicado por JPMorgan Asset Management (Europe) S.à r.l. Sucursal en España con domicilio en Paseo de la Castellana, 31. Registrada en la Comisión Nacional del Mercado de Valores.
7dd11038-e275-11f1-a1c9-6b25b4acd273