Bond Bulletin: Tsunami azul: los demócratas arrasan en las elecciones de mitad de mandato en Estados Unidos
El partido demócrata arrasó en las elecciones de mitad de mandato en Estados Unidos, haciéndose con el control de la Cámara de Representantes y del Senado, y marcando el inicio de una nueva era de gobierno dividido. El Bond Bulletin de esta semana analiza cómo los mercados de renta fija pueden afrontar la situación.
Fundamentales
Ahora que el partido demócrata ha conseguido mayorías superiores a lo esperado tanto en la Cámara de Representantes como en el Senado, existen tres factores principales que los inversores en renta fija deben tener en cuenta: la política fiscal, el desarrollo de la inteligencia artificial (IA) y el conflicto con Irán. En nuestra opinión, es razonable esperar que los legisladores demócratas no aprueben paquetes de gasto adicionales ni recortes de impuestos. Sin embargo, con la administración Trump, la Ley One Big Beautiful Bill (OBBBA) se tradujo en rebajas fiscales para millones de estadounidenses. Se preveía que estas medidas se financiaran en parte mediante recortes en sanidad, en particular mediante restricciones al programa Medicaid, cuya entrada en vigor estaba prevista para 2027. Los demócratas del Congreso han dado prioridad a una agenda legislativa destinada a revertir estos recortes.
Los demócratas también podrían aprovechar los próximos plazos fiscales para forzar acuerdos políticos en materia de recortes de gasto y reducción de los aranceles. El impacto político más inmediato en los mercados financieros podría provenir de una desaceleración en la inversión en inmovilizado relacionada con la IA. Los candidatos demócratas lograron victorias electorales a escala estatal y local, tras haber basado sus campañas en una regulación más estricta de los centros de datos, incluyendo el fin de ciertas exenciones fiscales, normas medioambientales más rigurosas y mayores poderes para que las autoridades locales restrinjan el desarrollo de centros de datos.
Finalmente, el conflicto con Irán sigue siendo el componente menos predecible. El precio del crudo Brent cayó por debajo de los 100 USD por barril a principios de noviembre, tras haber alcanzado máximos recientes de más de 115 USD a finales de octubre, ya que los temores a nuevos ataques antes de las elecciones de mitad de mandato dieron paso a noticias positivas sobre el regreso a la mesa de negociación.
Se espera que los demócratas intenten limitar el conflicto, pero, con un gobierno dividido, la perspectiva de una escalada por parte de la administración Trump podría exacerbar las limitaciones de suministro y reavivar las preocupaciones inflacionarias.
Valores cuantitativas
A finales de septiembre, las tires de la deuda pública a más largo plazo alcanzaron máximos de varias décadas. Las expectativas de inflación a largo plazo siguen estando bien ancladas, y el aumento de las tires se debió, en cambio, al aumento de las tires reales, con una deuda pública que afrontó una competencia cada vez mayor por el capital de los emisores corporativos, en particular, de los hiperescaladores, para financiar el desarrollo de la IA.
En las últimas semanas, el coste de la deuda para los hiperescaladores ha aumentado; aunque la mayoría generan mucha liquidez, las tires elevadas en todos los mercados, junto con la magnitud de las emisiones recientes y previstas, están incrementando la presión sobre las tasas de rentabilidad exigidas.
Por ejemplo, esta semana, Meta emitió un bono a cinco años denominado en dólares con un diferencial de 110 puntos básicos (pb), mientras que un bono de Meta equivalente se negoció a 60 pb la semana anterior. Las nuevas restricciones al desarrollo de centros de datos contempladas en los planes legislativos demócratas podrían aumentar los riesgos para los inversores y exacerbar esta tendencia.
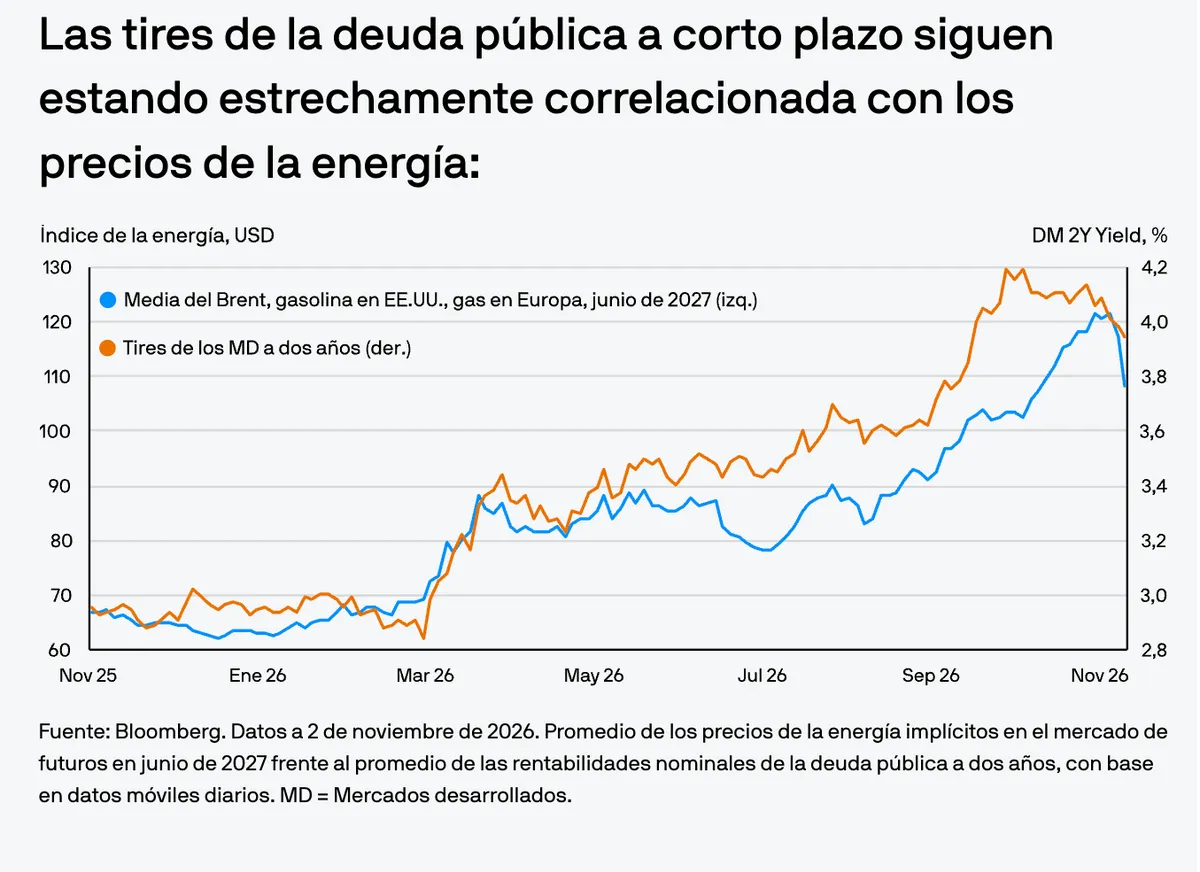
Por el contrario, la deuda pública cedió en octubre en la mayoría de las economías desarrolladas, ya que la inversión en inmovilizado y los planes de financiación relativos a la IA fueron objeto de un escrutinio más intenso y los inversores buscaron activos refugio. Sin embargo, existen riesgos para los inversores en deuda pública. Desde el inicio del conflicto con Irán en marzo, las tires de la deuda pública a corto plazo se han movido en estrecha relación con los precios de la energía, lo que ha ejercido una presión al alza sobre la inflación y la política de los bancos centrales. Esto deja a los bonos a corto plazo particularmente vulnerables a una reanudación de las hostilidades.
Factores técnicos
En el extremo a más largo plazo de los mercados de deuda pública, la dinámica de la oferta y la demanda se ha deteriorado en los últimos años. Los déficits fiscales siguen siendo elevados y la evolución marginal ha tendido a ser desfavorable, lo que refleja una expansión presupuestaria continuada. Los responsables de política monetaria han llevado a cabo programas de restricción cuantitativa para reducir las posiciones en bonos en los balances de los bancos centrales, y existe una relación clara, aunque de evolución lenta, entre la oferta de deuda pública al sector privado y los indicadores de valoración, con un aumento de las primas por plazo y las tires reales en Estados Unidos, Alemania, el Reino Unido y Japón desde 2022.
El ligero aumento de la oferta en 2026 proviene de emisiones corporativas relacionadas con la IA, en particular de bonos de hiperescaladores a largo plazo. Sin embargo, una desaceleración en el ritmo y la escala del desarrollo de centros de datos bajo una regulación más estricta puede reducir las necesidades de financiación y, por tanto, la emisión de bonos prevista, actuando como una válvula de escape para las tires reales.
Las emisiones de esta semana por parte de Microsoft, Google y Meta se inclinaron hacia vencimientos más cortos, mientras que, en su jornada para inversores de esta semana, Oracle anunció la revisión de su estrategia para obtener más financiación de proveedores y emitir menos deuda en los mercados de bonos. Por su parte, las intervenciones de los gestores de deuda y los responsables del Tesoro en los últimos meses han contribuido a estabilizar la rentabilidad de la deuda pública a más largo plazo.
Repercusiones para los inversores en renta fija
Los mercados de deuda pública tienen un valor estratégico, y la duración puede actuar como una cobertura eficaz contra la volatilidad de los mercados de renta variable y de crédito, conforme se haga evidente el impacto económico de una regulación más estricta de los centros de datos. Nos decantamos por el tramo largo de la curva tanto en Estados Unidos como en Australia, el Reino Unido y Japón, aunque los inversores deben mantener la cautela ante el posible impacto inflacionario y en el crecimiento derivado de una escalada de las hostilidades en el conflicto con Irán.
Aviso legal
Este documento constituye una comunicación general y se facilita para fines exclusivamente informativos. Tiene carácter educativo y no debe ser considerado como asesoramiento o recomendación sobre ningún producto, estrategia, característica de plan o para otros fines en ninguna jurisdicción. Tampoco constituye un compromiso por parte de J.P. Morgan Asset Management o sus filiales de participar en las operaciones mencionadas en este documento. Los ejemplos utilizados tienen carácter genérico o hipotético, y se facilitan exclusivamente con fines ilustrativos. Este material no contiene información suficiente para apoyar una decisión de inversión y no debería ser tomado como referencia para evaluar las ventajas de invertir en cualquier valor o producto. Asimismo, los usuarios deben evaluar de manera independiente las consecuencias legales, reglamentarias, fiscales, crediticias y contables, y determinar, junto con sus propios asesores profesionales, si alguna de las inversiones aquí mencionadas se considera adecuada para alcanzar sus objetivos personales. Los inversores deben velar por obtener toda la información pertinente que se encuentre disponible antes de realizar una inversión. Las previsiones, cifras, opiniones o técnicas y estrategias de inversión aquí reflejadas se ofrecen exclusivamente para fines informativos, sobre la base de ciertos supuestos y condiciones actuales de mercado, y están sujetas a cambios sin previo aviso. Toda información aquí contenida se considera exacta en el momento de su preparación. Sin embargo, no puede garantizarse su exactitud y no se acepta responsabilidad alguna en relación con cualquier error u omisión. Cabe señalar que la inversión conlleva riesgos, que el valor de las inversiones y las rentas que estas generan pueden fluctuar en función de las condiciones del mercado y los convenios en materia tributaria, y que los inversores podrían no recuperar todo el dinero invertido. La rentabilidad y los rendimientos históricos no constituyen una indicación fiable de los resultados actuales y futuros.
J.P. Morgan Asset Management es la marca del negocio de gestión de activos de JPMorgan Chase & Co. y sus filiales en todo el mundo En la medida en que lo permita la legislación aplicable, podremos grabar conversaciones telefónicas y controlar comunicaciones electrónicas para cumplir nuestras obligaciones legales y reglamentarias, así como las políticas internas. Los datos personales serán recopilados, almacenados y procesados por J.P. Morgan Asset Management de conformidad con nuestra Política de protección de datos para EMEA (www.jpmorgan.com/emea-privacy-policy).
Publicado por JPMorgan Asset Management (Europe) S.à r.l. Sucursal en España con domicilio en Paseo de la Castellana, 31. Registrada en la Comisión Nacional del Mercado de Valores.
6bba9505-dce4-11f1-b085-4df462868ef2