Bond Bulletin: Un otoño desenfrenado para la deuda pública francesa
La deuda pública francesa ha sufrido una de las revisiones de precios más bruscas de la última década. En el Bond Bulletin de esta semana analizamos las causas de este movimiento, cuánto responde a factores fundamentales o técnicos y qué implicaciones tiene para los inversores en renta fija.
Fundamentales
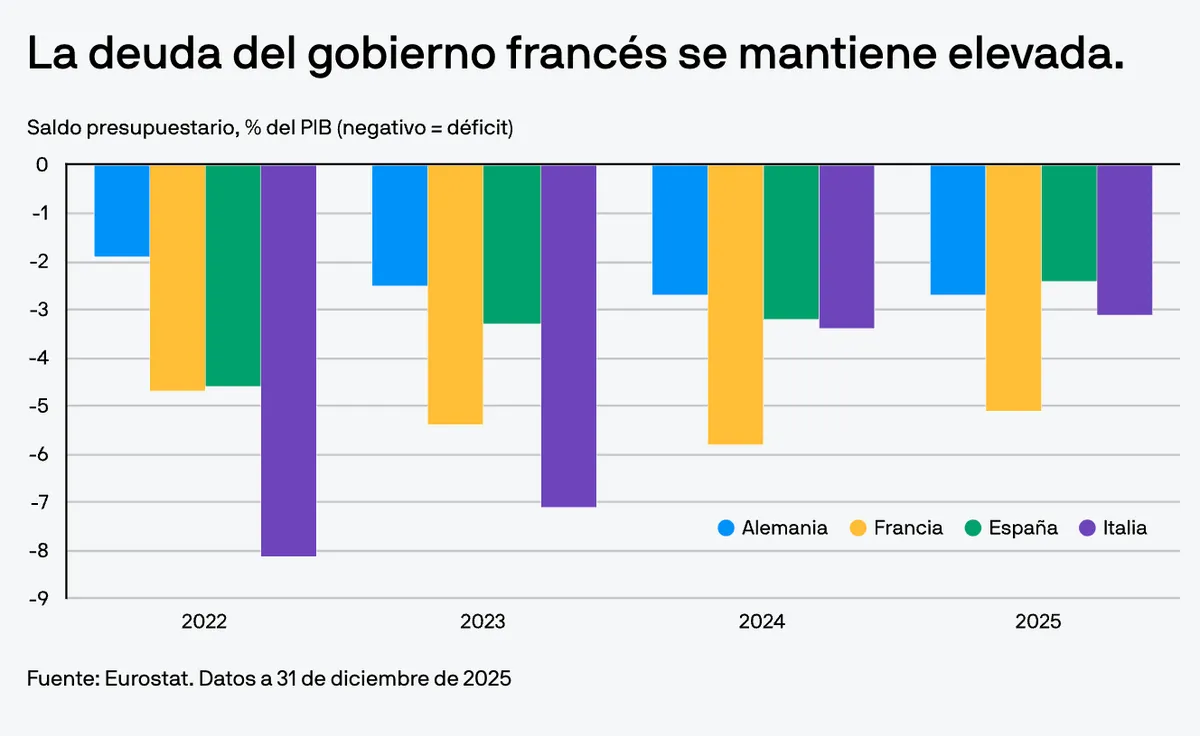
El panorama actual se caracteriza por un deterioro de la situación fiscal, sumado a una fragmentación política crónica. El déficit del sector público francés alcanzó el 5,5% del PIB en 2025, muy por encima del objetivo inicial del 4,7%. Se prevé que se reduzca solo ligeramente, hasta el 5,4% en 2026, mientras que la deuda pública se acerca al 118% del PIB. El crecimiento se ha estancado, sin registrarse expansión alguna en el primer trimestre de 2026. El país está ahora sujeto al procedimiento de déficit excesivo de la Unión Europea, que exige que el déficit se sitúe por debajo del 3% del PIB para 2029. Nada de esto es nuevo, pero sigue siendo una situación preocupante. La cuestión de fondo es política: desde las elecciones anticipadas del verano de 2024, Francia ha tenido una sucesión constante de primeros ministros. El presupuesto de 2026 fue aprobado con 40 días de retraso mediante el artículo 49.3, y la Asamblea Nacional, que se encuentra en una situación de ausencia de mayorías, convierte cada presupuesto en una negociación. Con las elecciones presidenciales previstas para abril y la deuda convertida ahora en el principal problema para los votantes, el mercado exige a los candidatos que demuestren credibilidad, más que ideología.
Valores cuantitativas
Para contextualizar esta situación, la diferencia entre la tir de la deuda pública francesa y la alemana a 10 años, el principal indicador del mercado para medir el riesgo que los inversores atribuyen a Francia, se amplió hasta alcanzar un máximo de alrededor de 160 pb, un nivel que no se veía desde hace 14 años. Eso hizo que el diferencial se saliera con creces de su rango tradicional e implica una prima de riesgo mucho mayor de la que justificarían las finanzas del país por sí solas. Sin embargo, lo que más importa no es la cifra general, sino la amplitud con la que se expande la tensión. Los bonos corporativos franceses se comportaron peor que lo esperado, los diferenciales de la deuda bancaria francesa se ampliaron cada vez que repuntaron los tipos de la deuda pública, y los bonos físicos se volvieron notablemente más baratos que los contratos de seguro utilizados para protegerse contra el impago. Se trata de una clara señal de que los inversores se vieron obligados a vender bonos, en lugar de volver a valorar genuinamente la solvencia crediticia de Francia. El mismo patrón se observó en las nuevas emisiones de bonos, que tuvieron que valorarse con descuento para atraer compradores. Con los problemas presupuestarios de Francia ya bien conocidos y unas elecciones para las que todavía quedan seis meses, los precios actuales parecen reflejar muchas malas noticias y pocas buenas. Esto hace que las valoraciones apunten a una recuperación una vez que las ventas forzadas hayan llegado a su fin, aunque es poco probable que la prima de riesgo político vuelva a su nivel anterior a corto plazo.
Factores técnicos
Si dejamos de lado los titulares, gran parte de este aumento se debió a la dinámica del mercado más que a un nuevo deterioro en el propio país. Esta evolución se produjo cuando las tires aumentaron en todo el mundo, y la competencia por el capital y una prolongada crisis en el suministro de energía afectaron a una economía que se había mantenido mejor de lo esperado. Posteriormente, la situación se tornó caótica por razones técnicas. Determinados productos especializados vinculados a las tires de la deuda francesa, vendidos a inversores en 2025, habían dejado a los bancos con exposiciones que les obligaron a seguir vendiendo bonos franceses a medida que caían los precios, lo que avivó aún más esta tendencia. Además, un gran número de hedge funds se vieron obligados a cerrar posiciones apalancadas a un ritmo y en una escala que el mercado simplemente no podía absorber. A 6 de octubre, la presión vendedora parecía haberse agotado en gran medida y el mercado se estabilizó, con Francia e Italia recuperándose en torno a ocho puntos básicos al volver los inversores a entrar en el mercado. La lección habitual es que estas presiones técnicas pueden retroalimentarse a sí mismas durante el descenso, pero también tienden a agotarse por sí mismas.
Repercusiones para los inversores en renta fija
El factor determinante a corto plazo ha sido técnico más que fundamental. A medida que se disipe el exceso de posiciones, existe la posibilidad de que el diferencial se reduzca entre 10 y 20 pb. Mantendríamos una postura neutral con respecto a la deuda pública francesa, conservando al mismo tiempo una ligera sobreponderación en Italia para expresar una posición favorable al riesgo en términos de carry.
Para lograr un cambio duradero se requiere un giro en las políticas, que probablemente consista en un presupuesto creíble para 2027 o un resultado electoral que otorgue una mayoría parlamentaria funcional. Hasta entonces, el riesgo predominante es que la volatilidad del mercado de bonos afecte a otras clases de activos, más que un problema de solvencia por parte de Francia. Nos resistiríamos a añadir duración francesa.
Este documento constituye una comunicación general y se facilita para fines exclusivamente informativos. Tiene carácter educativo y no debe ser considerado como asesoramiento o recomendación sobre ningún producto, estrategia, característica de plan o para otros fines en ninguna jurisdicción. Tampoco constituye un compromiso por parte de J.P. Morgan Asset Management o sus filiales de participar en las operaciones mencionadas en este documento. Los ejemplos utilizados tienen carácter genérico o hipotético, y se facilitan exclusivamente con fines ilustrativos. Este material no contiene información suficiente para apoyar una decisión de inversión y no debería ser tomado como referencia para evaluar las ventajas de invertir en cualquier valor o producto. Asimismo, los usuarios deben evaluar de manera independiente las consecuencias legales, reglamentarias, fiscales, crediticias y contables, y determinar, junto con sus propios asesores profesionales, si alguna de las inversiones aquí mencionadas se considera adecuada para alcanzar sus objetivos personales. Los inversores deben velar por obtener toda la información pertinente que se encuentre disponible antes de realizar una inversión. Las previsiones, cifras, opiniones o técnicas y estrategias de inversión aquí reflejadas se ofrecen exclusivamente para fines informativos, sobre la base de ciertos supuestos y condiciones actuales de mercado, y están sujetas a cambios sin previo aviso. Toda información aquí contenida se considera exacta en el momento de su preparación. Sin embargo, no puede garantizarse su exactitud y no se acepta responsabilidad alguna en relación con cualquier error u omisión. Cabe señalar que la inversión conlleva riesgos, que el valor de las inversiones y las rentas que estas generan pueden fluctuar en función de las condiciones del mercado y los convenios en materia tributaria, y que los inversores podrían no recuperar todo el dinero invertido. La rentabilidad y los rendimientos históricos no constituyen una indicación fiable de los resultados actuales y futuros.
J.P. Morgan Asset Management es la marca del negocio de gestión de activos de JPMorgan Chase & Co. y sus filiales en todo el mundo En la medida en que lo permita la legislación aplicable, podremos grabar conversaciones telefónicas y controlar comunicaciones electrónicas para cumplir nuestras obligaciones legales y reglamentarias, así como las políticas internas. Los datos personales serán recopilados, almacenados y procesados por J.P. Morgan Asset Management de conformidad con nuestra Política de protección de datos para EMEA (www.jpmorgan.com/emea-privacy-policy).
Publicado por JPMorgan Asset Management (Europe) S.à r.l. Sucursal en España con domicilio en Paseo de la Castellana, 31. Registrada en la Comisión Nacional del Mercado de Valores.
3d7fd861-bbb1-11f1-bc9f-a1e5973d1b65