Resumen mensual de mercados | Octubre 2026
Lilia Peytavin Estratega global de mercados
La renta variable global retrocedió en octubre, pero la rentabilidad agregada ocultó una marcada rotación dentro del mercado. Mientras que la renta variable de los mercados desarrollados registró un ligero descenso, las fuertes ventas en los mercados emergentes y en los valores tecnológicos vinculados a la inteligencia artificial (IA) arrastraron a la renta variable global. Las crecientes dudas sobre si las cuantiosas inversiones en infraestructura de IA generarán una rentabilidad suficiente lastraron a las empresas tecnológicas, mientras que el aumento de los costes de financiación presionó a los segmentos más apalancados del ecosistema.
Entretanto, los bonos gubernamentales de alta calidad tuvieron un buen comportamiento, al buscar los inversores diversificación ante los focos de tensión en los mercados de renta variable y crédito. Esto ocurrió pese a la resiliencia de la actividad económica y al encarecimiento del petróleo por el recrudecimiento de las tensiones en Oriente Medio.
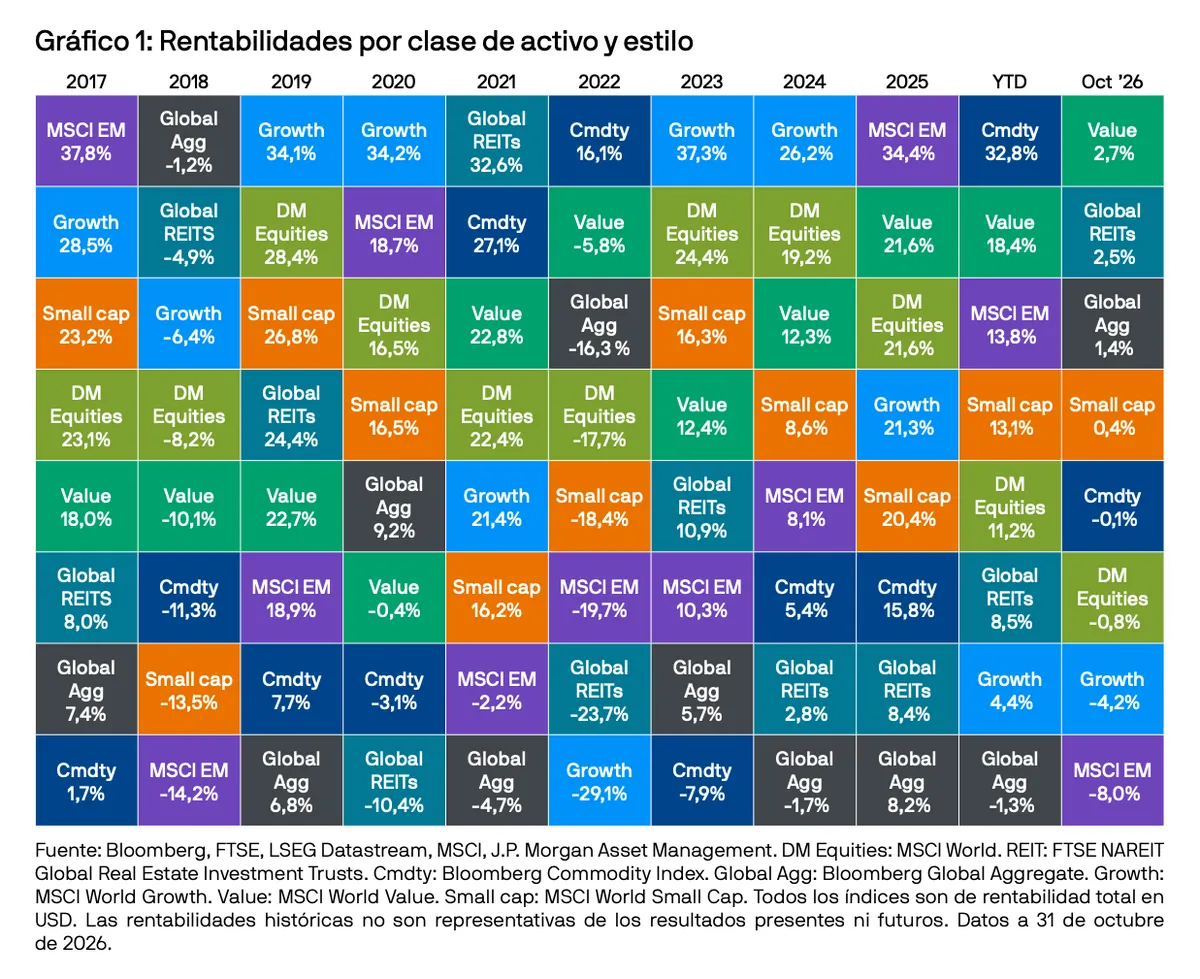
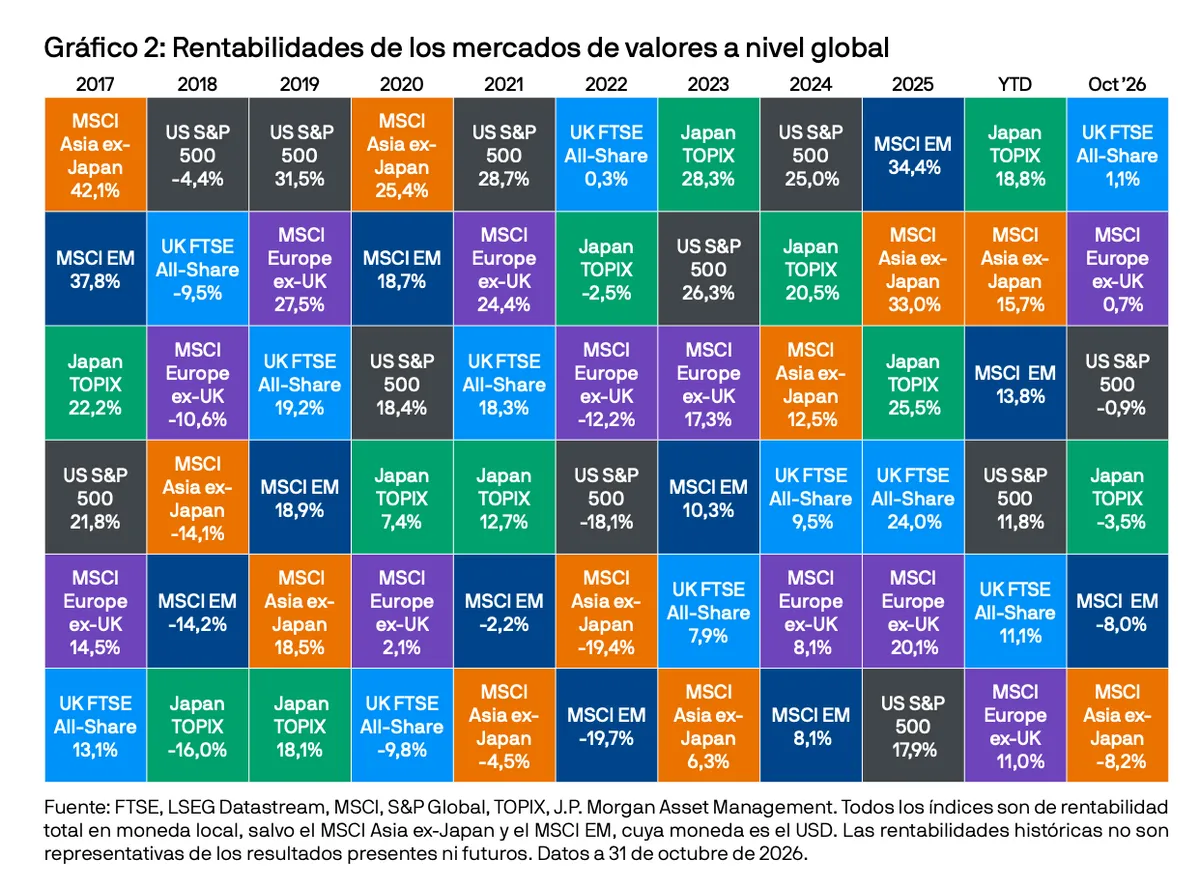
La renta variable de los mercados desarrollados retrocedió un 0,8%, ya que la debilidad de algunas de las mayores tecnológicas estadounidenses contrarrestó las ganancias generalizadas en otros sectores. La renta variable emergente registró una caída mucho más acusada (-8,0%), con ventas especialmente pronunciadas en los mercados asiáticos con un elevado peso tecnológico, como Corea.
Las dudas sobre la magnitud de la inversión inicial destinada a ampliar los centros de datos, junto con la creciente competencia china, lastraron las rentabilidades de la región. La inestabilidad política local también generó focos de volatilidad: las perspectivas fiscales de Francia y la incertidumbre política mantuvieron bajo presión a las acciones del país, mientras que la bolsa brasileña cayó casi un 20% tras el resultado de las elecciones presidenciales.
En este contexto, los bonos gubernamentales actuaron como un importante contrapeso ante la búsqueda de activos refugio por parte de los inversores. El Bloomberg Global Aggregate Index avanzó un 1,4% en dólares estadounidenses, al descender las tires desde los máximos de septiembre. La deuda pública francesa fue la principal excepción, ya que las preocupaciones fiscales y políticas siguieron lastrando el mercado. La subida generalizada de los bonos se produjo pese a la resiliencia de los datos económicos. Las lecturas preliminares del índice compuesto de directores de compras (PMI) se mantuvieron en terreno expansivo en octubre.
Los datos del PIB de EE. UU. y de la zona euro también fueron sólidos en el tercer trimestre: la economía estadounidense creció un 0,8% intertrimestral y la de la zona euro, un 0,4%. Al mismo tiempo, el recrudecimiento de las tensiones en Oriente Medio llevó el precio del Brent a 118 USD por barril. Aunque la resiliencia de la actividad y el encarecimiento del petróleo suelen presionar al alza las tires, la subida de los bonos gubernamentales sugiere que la volatilidad del sector tecnológico, que llevó a los inversores a buscar diversificación, fue el factor determinante.
Renta variable
Los mercados de renta variable estuvieron bajo presión en octubre, con una caída del 1,6% de las acciones globales en dólares estadounidenses. Tras esta debilidad agregada hubo una marcada rotación de los sectores que lideraban el mercado. La energía (+12,8%) encabezó las subidas, mientras que los sectores defensivos —consumo básico (+10,7%), salud (+9,9%) y servicios públicos (+7,9%)— también destacaron entre los de mejor comportamiento en los mercados desarrollados.
En cambio, la tecnología (-7,0%) y los servicios de comunicación (-13,5%) registraron caídas. En este contexto, el estilo value (+2,7%) superó al growth (-4,2%) en casi siete puntos porcentuales. Pese a las dudas sobre algunos aspectos del desarrollo de la IA, la fortaleza de un amplio abanico de sectores demostró que la debilidad de la tecnología no tiene por qué lastrar la rentabilidad del conjunto del mercado.
En EE. UU., el S&P 500 equiponderado avanzó un 5,0%, frente al retroceso del 0,9% del índice general. Esta divergencia refleja la debilidad de varias de las principales tecnológicas, que contrarrestó parcialmente la resiliencia de otros sectores. Nvidia (-10,4%), Broadcom (-7,2%), Alphabet (-18,7%) y Meta (-15,2%) estuvieron entre las empresas que registraron caídas, a medida que los inversores examinaban con mayor detenimiento la magnitud de las inversiones de capital en IA. El comportamiento dentro del sector tecnológico también fue dispar: los semiconductores cayeron un 13,7% a escala global, mientras que el software avanzó un 0,9% en dólares estadounidenses.
Entre los principales mercados de referencia, el Reino Unido fue el que mejor se comportó en octubre. El FTSE All-Share subió un 1,1%, gracias a su exposición a los sectores de energía y defensa en un entorno de aversión al riesgo. El MSCI Europe ex-UK avanzó un 0,7% por motivos similares, aunque la preocupación por la situación fiscal de Francia siguió lastrando la renta variable. La incertidumbre política y las dudas sobre los planes de consolidación fiscal ampliaron el diferencial entre los bonos gubernamentales franceses y alemanes. El sector financiero europeo (-5,4%) también atravesó un mes difícil, ante el temor de que el aumento de los costes de financiación de la deuda pública y la incertidumbre política en Francia afectaran al sector bancario.
En los mercados emergentes, la debilidad se concentró en Asia. El MSCI Asia ex-Japan cayó un 8,2% en dólares estadounidenses, ya que, a principios de mes, las dudas sobre la magnitud de las inversiones en IA y la creciente competencia china presionaron a los mercados con un elevado peso tecnológico. La concentración de empresas de este sector en varios índices asiáticos, como los de Corea (-15,6%) y Taiwán (-8,4%), dejó a estos mercados especialmente expuestos a la rotación.
En Latinoamérica, las ventas motivadas por factores políticos llevaron al índice regional a registrar una rentabilidad del -7,6% en dólares estadounidenses. Brasil (-12,0%) fue el principal impulsor de esta caída: sus mercados se desplomaron tras la inesperada victoria de Lula en las elecciones presidenciales y borraron las ganancias acumuladas tras los resultados de la primera vuelta.
El programa Market Insights proporciona información exhaustiva y comentarios sobre los mercados globales sin hacer referencia a ningún producto en particular. Diseñado como una herramienta para ayudar a los clientes a entender los mercados y servirles de apoyo en la toma de decisiones de inversión, el programa analiza las implicaciones de los datos económicos actuales y los cambios en las condiciones del mercado. Con respecto a la Directiva Europea 2014/65/UE (MiFID II), los programas Market Insights y Portfolio Insights de JPM constituyen publicaciones publicitarias y no se ven afectadas por ninguno de los requisitos específicamente relacionados con los análisis de inversión establecidos por la MiFID II o el MiFIR. Además, los programas Market Insights y Portfolio Insights de J.P. Morgan Asset Management, al no tratarse de un tipo de análisis independiente, no se han elaborado con arreglo a las disposiciones legales orientadas a promover la independencia de los informes de inversiones, y no existe prohibición alguna que impida la negociación antes de su divulgación.
El presente documento es una publicación con carácter general y fines exclusivamente informativos. Su naturaleza es divulgativa y no ha sido diseñado para servir como asesoramiento ni recomendación sobre ningún producto o estrategia de inversión específico ni sobre características de planes concretos u otro material en ninguna jurisdicción. Por tanto, ni J.P. Morgan Asset Management ni ninguna de sus filiales poseen compromiso alguno de participar en ninguna de las transacciones mencionadas en este documento. Los ejemplos utilizados tienen carácter genérico o hipotético y se facilitan exclusivamente con fines ilustrativos. Dado que esta publicación no contiene información suficiente para respaldar una eventual decisión de inversión, no deberá basarse en ella para evaluar las ventajas de invertir en ninguno de los valores o productos mencionados en ella. Asimismo, los usuarios deben evaluar de manera independiente las consecuencias legales, reglamentarias, fiscales, crediticias y contables, y determinar, junto con sus propios asesores profesionales, si alguna de las inversiones aquí mencionadas se considera adecuada para alcanzar sus propios objetivos personales. Los inversores deberán asegurarse de que obtienen toda la información relevante disponible antes de realizar cualquier inversión. Las previsiones, cifras, opiniones o técnicas y estrategias de inversión aquí reflejadas se ofrecen exclusivamente para fines informativos, sobre la base de ciertos supuestos y las condiciones actuales de mercado, y están sujetas a cambios sin previo aviso. Toda la información aquí incluida se considera exacta en el momento en que se ha elaborado, pero no se ofrece ninguna garantía de exactitud y no se acepta ninguna responsabilidad en relación con cualquier error u omisión. Cabe señalar que la inversión conlleva riesgos, que el valor de las inversiones y las rentas que estas generan pueden fluctuar en función de las condiciones del mercado y los convenios en materia tributaria, y que los inversores podrían no recuperar todo el dinero invertido. Ni la rentabilidad histórica ni las tires son indicadores fiables de los resultados actuales ni futuros. J.P. Morgan Asset Management es la marca del negocio de gestión de activos de JPMorgan Chase & Co. y sus filiales en todo el mundo. En la medida permitida por la legislación aplicable, J.P. Morgan Asset Management podría grabar las llamadas telefónicas y supervisar las comunicaciones electrónicas a fin de cumplir sus políticas internas y obligaciones legales y normativas. J.P. Morgan Asset Management recopilará, almacenará y tratará todos los datos personales de conformidad con nuestras políticas de privacidad, las cuales están disponibles en am.jpmorgan.com/global/privacy. Esta comunicación ha sido publicada por las siguientes entidades: En los Estados Unidos, por J.P. Morgan Investment Management Inc. o J.P. Morgan Alternative Asset Management, Inc., ambas reguladas por la Comisión de Bolsa y Valores. En América Latina, solo para uso por parte de beneficiarios concretos, por entidades locales de J.P. Morgan, según proceda. En Canadá, solo para uso por parte de clientes institucionales, por JPMorgan Asset Management (Canada) Inc., que es una Gestora de Carteras registrada y un Agente de Mercado Exento en todas la provincias y territorios de Canadá, salvo Yukón, y también está
registrada como Gestora de Fondos de Inversiones en Columbia Británica, Ontario, Quebec y Terranova y Labrador. En el Reino Unido, por JPMorgan Asset Management (UK) Limited, que está autorizada y regulada por la Financial Conduct Authority; en otras jurisdicciones europeas, por JPMorgan Asset Management (Europe) S.à r.l. En Asia Pacífico (APAC), por las siguientes entidades emisoras y en las respectivas jurisdicciones en las que están principalmente reguladas: JPMorgan Asset Management (Asia Pacific) Limited, JPMorgan Funds (Asia) Limited o JPMorgan Asset Management Real Assets (Asia) Limited, todas ellas reguladas por la Securities and Futures Commission de Hong Kong. JPMorgan Asset Management (Singapore) Limited (n.o de reg. de la sociedad: 197601586K), si bien esta promoción o publicación no ha sido revisada por la Monetary Authority of Singapore, el organismo
regulador del mercado en Singapur. JPMorgan Asset Management (Taiwan) Limited. JPMorgan Asset Management (Japan) Limited, que es miembro de la Investment Trusts Association, Japan (JITA); la asociación de asesores de inversión de Japón (Japan Investment Advisers Association), la Type II Financial Instruments Firms Association y la Japan Securities Dealers Association, y está regulada por la Agencia de Servicios Financieros de Japón (número de registro Kanto Local Finance Bureau [Financial Instruments Firm] No. 330). En Australia, por JPMorgan Asset Management (Australia) Limited (ABN 55143832080) (AFSL 376919) y solo para clientes mayoristas (wholesale clients) tal y como se indica en las secciones 761A y 761G de la ley de sociedades Corporations Act de la Commonwealth de 2001. En el resto de los mercados de Asia Pacífico, el documento solo está dirigido a los destinatarios previstos. Solo para EE. UU.: Si es usted una persona con una discapacidad y necesita ayuda adicional para ver el material, llámenos al 1-800-343-1113 para
solicitar ayuda. Copyright 2026 JPMorgan Chase & Co. Todos los derechos reservados. LV–JPM58920 | 11/26 | ES | 613c064e-d7a7-11f1-90ec-6f65052871e7