Resumen mensual de mercados | Septiembre 2026
Lilia Peytavin Estratega global de mercados
El tercer trimestre estuvo caracterizado por la intensificación de las tensiones geopolíticas y macroeconómicas: la guerra en Oriente Medio hizo que el Brent volviera a superar los 100 USD por barril y que los precios del gas en Europa sobrepasasen los 70 EUR por megavatio-hora durante la mayor parte de septiembre; más del 80% de los bancos centrales de los mercados desarrollados subieron sus tipos; y el gobierno estadounidense anunció una nueva ronda de aranceles comerciales.
Pese a estos obstáculos, la economía mundial se mostró resiliente. Los índices de directores de compras (PMI) compuestos preliminares de septiembre alcanzaron máximos desde mediados de 2021 en EE. UU. y desde principios de 2023 en la zona euro. La economía estadounidense siguió siendo el principal motor del crecimiento en los mercados desarrollados gracias
al impulso de una inversión empresarial sólida, un aumento de las inversiones de capital relacionadas con la inteligencia artificial (IA) y una mejora del mercado laboral. El consumo también aguantó, en parte respaldado por los hogares que recurrieron a sus ahorros para hacer frente a la reducción de los ingresos personales reales.
Esta resiliencia, sumada a un entorno de beneficios favorable, permitió que la renta variable global registrara varios máximos históricos durante el trimestre y absorbiera el incremento en las tires de los bonos. Al mismo tiempo, las revisiones al alza de las estimaciones de beneficios para 2026, especialmente en EE. UU. y los mercados emergentes, hicieron que los beneficios crecieran a un ritmo más rápido que los precios de las acciones, lo que favoreció que las valoraciones se contrajeran en la mayoría de las regiones pese al avance de los mercados.
Entretanto, los mercados de bonos de todo el mundo vivieron un trimestre complicado. Mientras que la renovada presión sobre los precios de la energía, una inflación persistente y el endurecimiento de las políticas monetarias impulsaron las tires al alza, los altos volúmenes de emisión de deuda soberana y las solicitudes de préstamos por parte de las grandes empresas tecnológicas estadounidenses hicieron que la competencia por el capital aumentase.
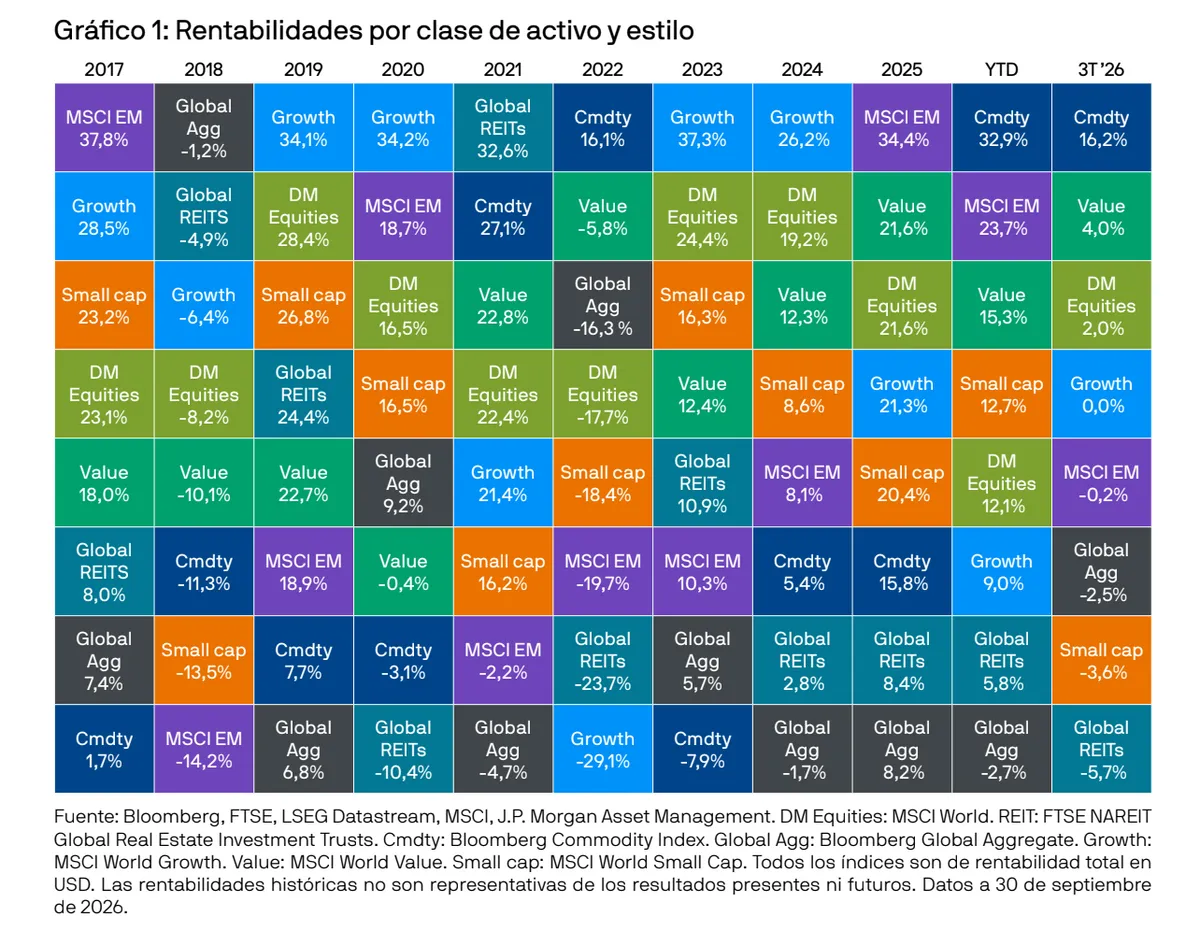
Las materias primas cerraron el trimestre por todo lo alto, como puso de manifiesto el avance del 16% del Bloomberg Commodity Index. Tras caer en junio debido a las expectativas de un memorando de entendimiento (MoU) entre EE. UU. e Irán, los precios del petróleo y el gas repuntaron conforme las negociaciones perdían momentum y reaparecía la preocupación por posibles perturbaciones en el suministro de energía en Oriente Medio, lo que motivó que la prima de riesgo geopolítico volviese a aumentar.
Renta variable
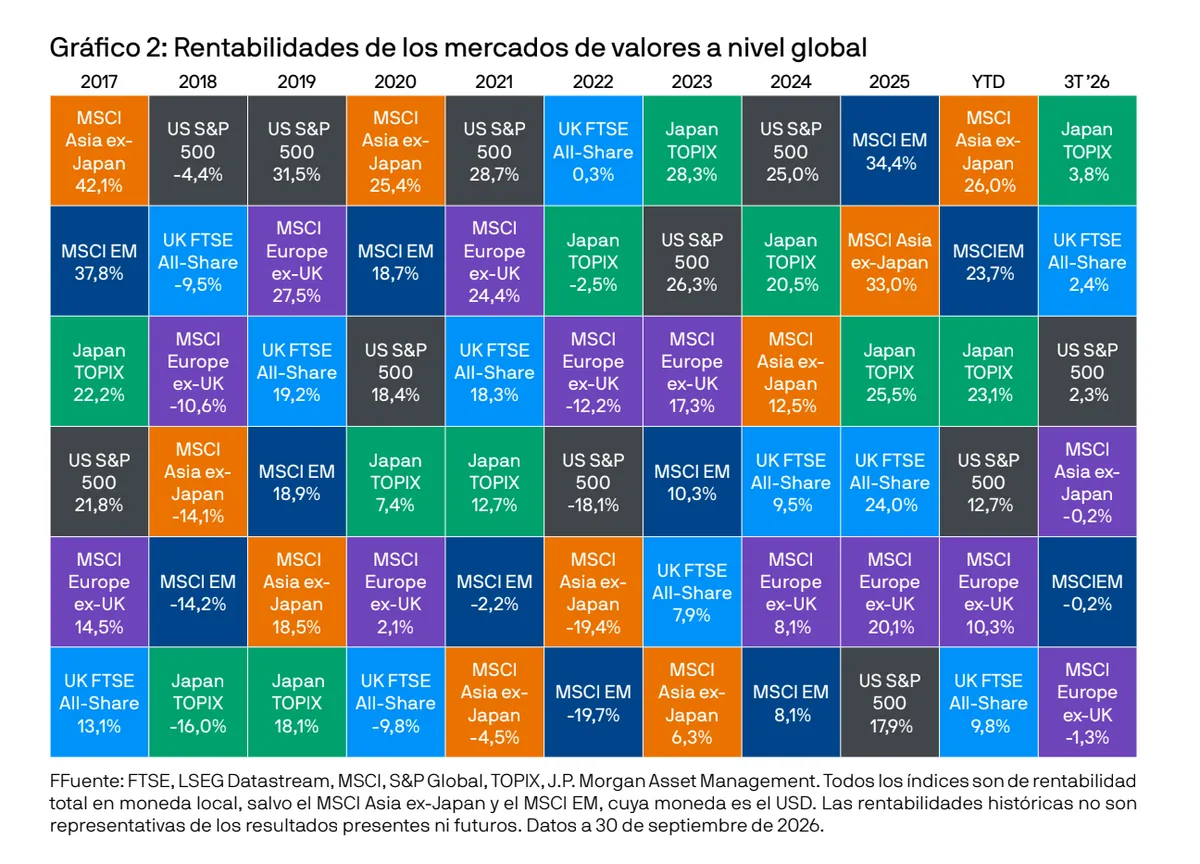
La renta variable generó rentabilidades positivas en un contexto en el que la resiliencia del entorno macroeconómico y el fuerte crecimiento de los beneficios contrarrestaron la preocupación en los ámbitos de la geopolítica y la acción de los bancos centrales. El ciclo de crecimiento de los beneficios en la tecnología, la energía y, en menor medida, la banca, impulsó los índices gracias a una combinación sectorial favorable. Las estimaciones de
beneficio por acción (BPA) para 2026 siguieron revisándose al alza, especialmente en EE. UU. y en los mercados emergentes. Las expectativas de beneficios crecieron a un ritmo más rápido que los precios, lo que provocó una contracción de las valoraciones en casi todas las regiones. El S&P 500 cotiza actualmente con un múltiplo de 19 veces los beneficios previstos para los próximos 12 meses, valor que supone 4 puntos menos que hace un año y está en consonancia con su media histórica.
Los mercados desarrollados superaron al resto, liderados por la renta variable de Japón, donde el fuerte crecimiento de los beneficios, la aceleración de los programas de recompras de acciones y las continuas reformas en materia de gobernanza corporativa continuaron actuando como factores de apoyo. En EE. UU., el S&P 500 registró varios máximos
históricos durante el verano. La rotación desde las empresas de semiconductores hacia los hiperescaladores y los desarrolladores de software contribuyó a la rentabilidad superior de las bolsas estadounidenses en comparación con las de los mercados emergentes, debido a la composición sectorial de los respectivos índices. Tras destacar de forma notable frente al resto de regiones en la primera mitad del año, la renta variable de mercados emergentes experimentó una leve caída en julio como consecuencia de la oleada de ventas entre las compañías de semiconductores a nivel global durante dicho mes.
Por su parte, las bolsas europeas fueron por detrás de la de otros mercados globales en un entorno en el que los inversores dudaron de que la región pudiera igualar la expansión de los beneficios registrada en otras partes del mundo y se mostraron preocupados por el ciclo de subidas de tipos del Banco Central Europeo (BCE) y el impacto del aumento de las tires en el crecimiento y las valoraciones de las acciones. Aunque la mejora de las perspectivas de crecimiento y el aumento del gasto público, especialmente en defensa e infraestructura, siguieron siendo factores favorables, los mercados se centraron en el crecimiento de los beneficios a corto plazo y en las oportunidades de inversión relacionadas con la IA, dos ámbitos a los que Europa tiene menos exposición directa que EE. UU. y algunas partes de Asia. Por el contrario, la renta variable británica se comportó mejor al beneficiarse de la mayor ponderación de los sectores financiero, energético y de materias primas, así como de valoraciones más atractivas y un mayor apoyo en forma de dividendos.
La rentabilidad por estilos se vio influenciada por los tipos de interés. Así, mientras que el fuerte aumento de las tires de los bonos hizo que las acciones value superaran a las growth, la pequeña capitalización (que tiende a tener una mayor proporción de deuda a tipo variable) y los fondos de inversión inmobiliaria (REIT) siguieron una evolución desfavorable.
El programa Market Insights proporciona información exhaustiva y comentarios sobre los mercados globales sin hacer referencia a ningún producto en particular. Diseñado como una herramienta para ayudar a los clientes a entender los mercados y servirles de apoyo en la toma de decisiones de inversión, el programa analiza las implicaciones de los datos económicos actuales y los cambios en las condiciones del mercado. Con respecto a la Directiva Europea 2014/65/UE (MiFID II), los programas Market Insights y Portfolio Insights de JPM constituyen publicaciones publicitarias y no se ven afectadas por ninguno de los requisitos específicamente relacionados con los análisis de inversión establecidos por la MiFID II o el MiFIR. Además, los programas Market Insights y Portfolio Insights de J.P. Morgan Asset Management, al no tratarse de un tipo de análisis independiente, no se han elaborado con arreglo a las disposiciones legales orientadas a promover la independencia de los informes de inversiones, y no existe prohibición alguna que impida la negociación antes de su divulgación.
El presente documento es una publicación con carácter general y fines exclusivamente informativos. Su naturaleza es divulgativa y no ha sido diseñado para servir como asesoramiento ni recomendación sobre ningún producto o estrategia de inversión específico ni sobre características de planes concretos u otro material en ninguna jurisdicción. Por tanto, ni J.P. Morgan Asset Management ni ninguna de sus filiales poseen compromiso alguno de participar en ninguna de las transacciones mencionadas en este documento. Los ejemplos utilizados tienen carácter genérico o hipotético y se facilitan exclusivamente con fines ilustrativos. Dado que esta publicación no contiene información suficiente para respaldar una eventual decisión de inversión, no deberá basarse en ella para evaluar las ventajas de invertir en ninguno de los valores o productos mencionados en ella. Asimismo, los usuarios deben evaluar de manera independiente las consecuencias legales, reglamentarias, fiscales, crediticias y contables, y determinar, junto con sus propios asesores profesionales, si alguna de las inversiones aquí mencionadas se considera adecuada para alcanzar sus propios objetivos personales. Los inversores deberán asegurarse de que obtienen toda la información relevante disponible antes de realizar cualquier inversión. Las previsiones, cifras, opiniones o técnicas y estrategias de inversión aquí reflejadas se ofrecen exclusivamente para fines informativos, sobre la base de ciertos supuestos y las condiciones actuales de mercado, y están sujetas a cambios sin previo aviso. Toda la información aquí incluida se considera exacta en el momento en que se ha elaborado, pero no se ofrece ninguna garantía de exactitud y no se acepta ninguna responsabilidad en relación con cualquier error u omisión. Cabe señalar que la inversión conlleva riesgos, que el valor de las inversiones y las rentas que estas generan pueden fluctuar en función de las condiciones del mercado y los convenios en materia tributaria, y que los inversores podrían no recuperar todo el dinero invertido. Ni la rentabilidad histórica ni las tires son indicadores fiables de los resultados actuales ni futuros. J.P. Morgan Asset Management es la marca del negocio de gestión de activos de JPMorgan Chase & Co. y sus filiales en todo el mundo. En la medida permitida por la legislación aplicable, J.P. Morgan Asset Management podría grabar las llamadas telefónicas y supervisar las comunicaciones electrónicas a fin de cumplir sus políticas internas y obligaciones legales y normativas. J.P. Morgan Asset Management recopilará, almacenará y tratará todos los datos personales de conformidad con nuestras políticas de privacidad, las cuales están disponibles en am.jpmorgan.com/global/privacy. Esta comunicación ha sido publicada por las siguientes entidades: En los Estados Unidos, por J.P. Morgan Investment Management Inc. o J.P. Morgan Alternative Asset Management, Inc., ambas reguladas por la Comisión de Bolsa y Valores. En América Latina, solo para uso por parte de beneficiarios concretos, por entidades locales de J.P. Morgan, según proceda. En Canadá, solo para uso por parte de clientes institucionales, por JPMorgan Asset Management (Canada) Inc., que es una Gestora de Carteras registrada y un Agente de Mercado Exento en todas la provincias y territorios de Canadá, salvo Yukón, y también está
registrada como Gestora de Fondos de Inversiones en Columbia Británica, Ontario, Quebec y Terranova y Labrador. En el Reino Unido, por JPMorgan Asset Management (UK) Limited, que está autorizada y regulada por la Financial Conduct Authority; en otras jurisdicciones europeas, por JPMorgan Asset Management (Europe) S.à r.l. En Asia Pacífico (APAC), por las siguientes entidades emisoras y en las respectivas jurisdicciones en las que están principalmente reguladas: JPMorgan Asset Management (Asia Pacific) Limited, JPMorgan Funds (Asia) Limited o JPMorgan Asset Management Real Assets (Asia) Limited, todas ellas reguladas por la Securities and Futures Commission de Hong Kong. JPMorgan Asset Management (Singapore) Limited (n.o de reg. de la sociedad: 197601586K), si bien esta promoción o publicación no ha sido revisada por la Monetary Authority of Singapore, el organismo
regulador del mercado en Singapur. JPMorgan Asset Management (Taiwan) Limited. JPMorgan Asset Management (Japan) Limited, que es miembro de la Investment Trusts Association, Japan (JITA); la asociación de asesores de inversión de Japón (Japan Investment Advisers Association), la Type II Financial Instruments Firms Association y la Japan Securities Dealers Association, y está regulada por la Agencia de Servicios Financieros de Japón (número de registro Kanto Local Finance Bureau [Financial Instruments Firm] No. 330). En Australia, por JPMorgan Asset Management (Australia) Limited (ABN 55143832080) (AFSL 376919) y solo para clientes mayoristas (wholesale clients) tal y como se indica en las secciones 761A y 761G de la ley de sociedades Corporations Act de la Commonwealth de 2001. En el resto de los mercados de Asia Pacífico, el documento solo está dirigido a los destinatarios previstos. Solo para EE. UU.: Si es usted una persona con una discapacidad y necesita ayuda adicional para ver el material, llámenos al 1-800-343-1113 para
solicitar ayuda. Copyright 2026 JPMorgan Chase & Co. Todos los derechos reservados. LV–JPM58083 | 08/26 | ES | 12aac263-8f5c-11f1-93e5-8709f631ecb1