¿Ha perdido China la batalla de la IA?
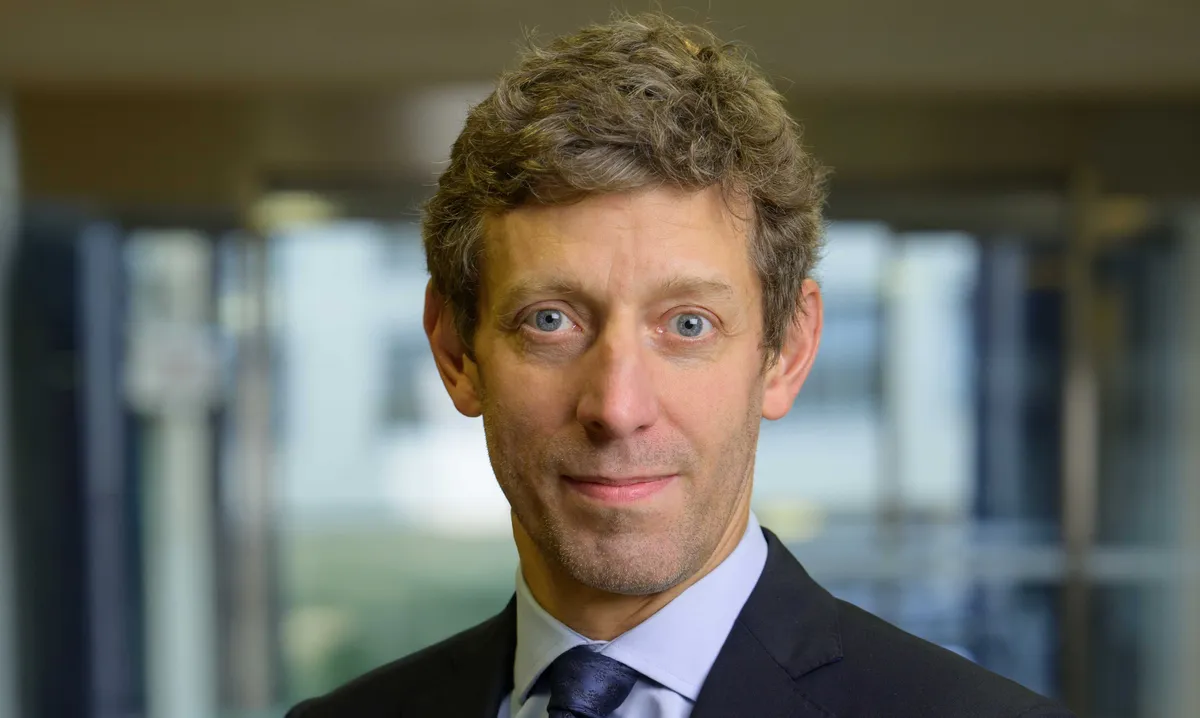
Alexis Bienvenu, gestor de fondos de La Financière de l'Échiquier (LFDE)
Anthropic, la empresa estadounidense de IA que produce el modelo Claude, se prepara para salir a bolsa. El mercado apunta a una capitalización bursátil entre 1,5 y 2 billones de dólares, según las fuentes, aunque la horquilla definitiva no se ha fijado todavía.
Moonshot AI, la empresa china de IA que produce el modelo Kimi, uno de los mejores del país, está preparando también una posible salida a bolsa, de acuerdo con The Wall Street Journal. La última valoración privada conocida de esta empresa ronda los 50 000 millones de dólares, según Bloomberg, es decir, entre 30 y 40 veces menos.
La brecha de valoración produce vértigo y resulta aún más sorprendente si se tiene en cuenta que en enero de 2025 las prestaciones del modelo chino DeepSeek habían hecho temblar a los inversores, que temían que EE. UU. perdiera su dominio en este ámbito. Apenas dos años después, los mercados ya no parecen temer un vuelco inminente en el liderazgo estadounidense. Entonces, ¿China ha perdido la carrera por la IA?
En algunos aspectos, la ventaja estadounidense es ciertamente muy clara. En la actualidad, los modelos chinos únicamente pueden competir con los estadounidenses en determinadas tareas. En programación informática, por ejemplo, la brecha entre las dos orillas del Pacífico es prácticamente inexistente: de acuerdo con el test LiveBench 2.0 del 25 de octubre de 2026, DeepSeek V4.1 Flash obtiene 96 puntos, prácticamente empatado con los 97,7 puntos de Claude Fable 5.1 de Anthropic. Sin embargo, en las tareas agenciales largas, los mejores sistemas estadounidenses se acercan a los 78 puntos, frente a los 41 del mejor modelo chino, en este caso DeepSeek. Una diferencia considerable.
Los actores estadounidenses poseen una segunda gran ventaja: sus modelos ya están integrados en un amplio ecosistema de aplicaciones informáticas profesionales. Si recibe autorización, un agente conectado a Microsoft 365, Salesforce o Amazon Web Services, por ejemplo, puede disponer de los datos internos de la empresa para actuar. Los proveedores chinos no disfrutan del mismo grado de integración en los sistemas de las empresas occidentales, a menudo reticentes a confiarles sus datos sensibles.
Por último, EE. UU. mantiene una amplia ventaja en materia de potencia de cálculo. Según Epoch AI, EE. UU. concentraba en mayo de 2025 alrededor del 75 % de la potencial mundial de los grandes centros de IA identificados públicamente, frente al 15 % de China. También se beneficia de un acceso preferente a las tecnologías de vanguardia: aceleradores de Nvidia, chips de TSMC, máquinas de última generación de ASML y memorias avanzadas fabricadas por SK Hynix, Samsung y Micron. China, por el contrario, se enfrenta a restricciones que limitan su capacidad para adquirir estos equipos de alta gama.
No obstante, China no está condenada sin remedio a desempeñar un papel secundario en la IA. En primer lugar, sus modelos son mucho más baratos. Según LiveBench 2.0, una tarea realizada con DeepSeek cuesta 0,18 dólares, frente a los varios dólares que cuesta en los modelos más avanzados de Anthropic.
Por otro lado, China dispone de una ventaja considerable: la escala y la velocidad de desarrollo de su sistema eléctrico. Desde hace años, el país invierte masivamente en energías renovables, carbón y centrales nucleares, mientras que EE. UU. sufre un retraso considerable en este tipo de infraestructuras. Este dinamismo puede sostener la expansión de la IA, con la condición de que China consiga superar el reto de transportar electricidad a gran escala entre sus principales centros de producción y consumo. Según el escenario de referencia de la Agencia Internacional de la Energía, en su Informe Energy and AI de abril de 2025, el consumo eléctrico de los centros de datos chinos podría crecer alrededor de un 170 % hasta 2030, frente al 130 % aproximadamente en EE. UU.
En suma, el dominio estadounidense en la IA, actualmente incontestable, se enfrenta a vulnerabilidades precisamente donde China concentra sus principales fortalezas. En muchos aspectos, los dos países parecen espejos invertidos en sus puntos fuertes y sus retos.
Así pues, el duelo entre las dos potencias todavía no se ha resuelto definitivamente. A juzgar por lo que China ha conseguido estos últimos veinte años en el terreno de la industria, resulta perfectamente posible que una estrategia más austera y con menos brillo, pero respaldada por un estado planificador como una prioridad crucial, termine siendo competitiva en el largo plazo.