6 gráficos que explican qué está ocurriendo con los bonos a largo plazo
Los costes de financiación de los soberanos están en el punto de mira, ya que los rendimientos han subido considerablemente en todo el mundo, sobre todo para los bonos a más largo plazo. Sin embargo, creemos que se ha producido un diagnóstico erróneo de las causas fundamentales, y, por lo tanto, de las soluciones necesarias.
Esto no es una crisis fiscal (todavía)
La política fiscal es importante para los bonos, pero a diferencia de lo que se ha comentado recientemente, no vemos ningún indicio de que el aumento de los rendimientos se deba a un incremento del riesgo crediticio soberano.
En Estados Unidos, que presenta una de las peores trayectorias de deuda pública de todas las grandes economías, los rendimientos a largo plazo están subiendo menos que los de corto plazo. Los bonos del Tesoro estadounidense se están comportando mejor que los swaps y que sus homólogos internacionales. Los CDS[1] soberanos de Estados Unidos han bajado en las últimas semanas. Ninguno de estos datos concuerda con la explicación de que el aumento de los rendimientos se deba a una mayor preocupación por la solvencia de EE.UU.
El coste de asegurar la deuda del Tesoro estadounidense frente a un impago está disminuyendo... no es el aumento del riesgo crediticio lo que está impulsando al alza los rendimientos
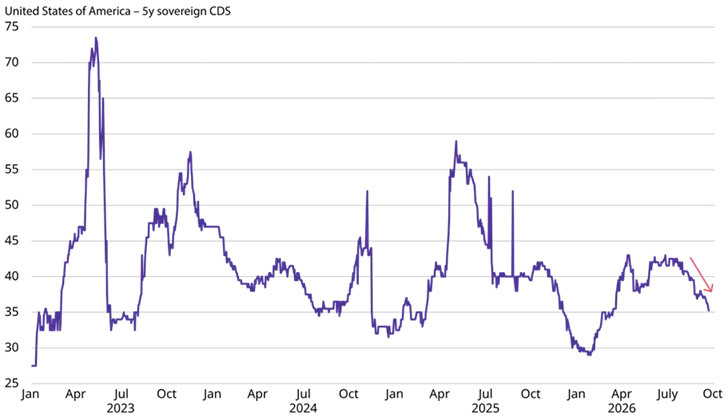
Fuente: Macrobond, Schroders, septiembre de 2026.
Las trayectorias de la deuda entre los países desarrollados oscilan entre lo malo y lo muy malo. Simplemente, observamos muy pocos indicios de que hayan sido un factor en la revalorización reciente.
Además, la atención que presta el mercado a estas dinámicas de sostenibilidad fiscal depende en gran medida del contexto: cuando la inflación es baja o tiende a bajar, estos temores pueden, y suelen, remitir. Cuando la inflación es demasiado elevada o la política monetaria se endurece, resurgen rápidamente, como ocurre ahora. En otras palabras, los temores fiscales tienden a evolucionar en círculos virtuosos o viciosos.
La combinación de políticas es demasiado laxa para lograr una inflación sostenida del 2%
Esta es, en una sola frase, la causa fundamental de la debilidad actual de los bonos. Resolver la inflación también facilitaría considerablemente la resolución de muchos otros problemas.
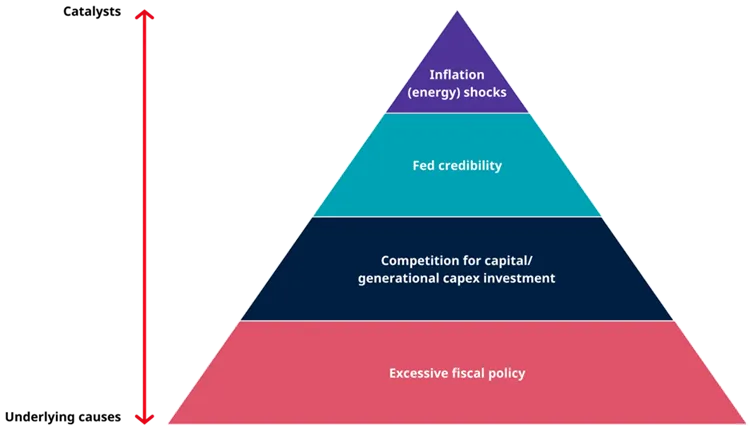
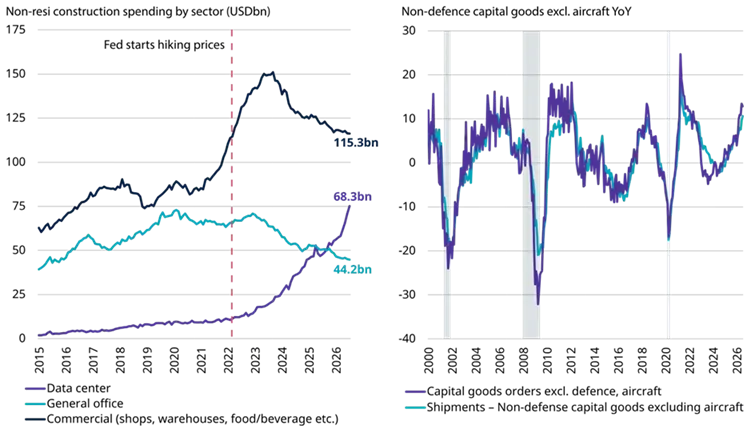
El punto de partida es sencillo y está bien documentado: la capacidad de oferta mundial se ha visto mermada por diversas crisis, la más reciente en Oriente Medio, y la demanda de inversión del sector privado es excepcionalmente fuerte, ya que la inversión generacional en infraestructuras de inteligencia artificial coincide con un auge mundial de inversión manufacturera en sectores de la "vieja economía", vinculado en gran medida con el deseo global de desarrollar una mayor capacidad de defensa y de seguridad energética.
Con este contexto de demanda privada, la política monetaria y fiscal son demasiado laxas para alcanzar de forma sostenible una inflación del 2%, especialmente en EE.UU.
Creemos que esta combinación de políticas es crucial: lo que importa no es la política monetaria por sí sola, sino cómo interactúan la política fiscal y la monetaria. Si la política fiscal estuviera reduciendo la demanda de la economía, la política monetaria sería lo suficientemente restrictiva como para alcanzar los objetivos de inflación. Pero no es así, por lo que no lo consigue.
A nuestro juicio, esto explica la verdadera importancia de la política fiscal en la reciente subida de los rendimientos: no se trata tanto del riesgo crediticio soberano, sino más bien de la creación de una demanda excesiva que la economía no puede absorber. El resultado neto es una inflación por encima del objetivo. Sin disciplina fiscal, una política monetaria más restrictiva debe actuar como factor de equilibrio. Es la válvula de escape.
¿Qué tiene que pasar para que dejen de subir los rendimientos a largo plazo?
Por desgracia, no podemos hacer desaparecer la inflación por arte de magia. Pero, ¿a qué estamos atentos?
1) Resolver las disrupciones energéticas
La demanda excesiva, procedente tanto de la política fiscal como de la fuerte inversión del sector privado, es la hoguera sobre la que se construyen las fragilidades de los bonos. Pero la cerilla que la ha encendido ha sido el shock energético desde el inicio de la guerra con Irán en febrero de 2026.
Una resolución del conflicto en Oriente Medio que permitiera que los flujos energéticos volvieran a normalizarse hacia los niveles previos a la guerra sería de gran ayuda. Independientemente de la geopolítica de este conflicto, desde un punto de vista macroeconómico se trata de una restricción puramente de oferta: el límite de crecimiento que podemos alcanzar sin generar una inflación por encima del objetivo es ahora más bajo.
Si esta restricción de oferta se redujera (o, mejor aún, desapareciera), el nivel de demanda que tendríamos que frenar para volver a equilibrar la oferta y la demanda también sería menor
2) Restablecer la credibilidad del objetivo de inflación del 2% de la Reserva Federal
Incluso sin el shock energético, la inflación subyacente en Estados Unidos es demasiado elevada[2].
Los hechos hablan mucho más alto que las palabras y, en nuestra opinión, el verdadero respaldo para los bonos a largo plazo no vendría simplemente de que la Reserva Federal adoptara un tono restrictivo, sino de que realmente actuara de forma restrictiva, aplicando una política más dura para abordar el problema de la inflación. Dadas unas condiciones salariales benignas, unas expectativas de inflación bien ancladas y una desviación moderada de la inflación respecto al objetivo, no creemos que fuera necesario un ciclo amplio de subidas de tipos; probablemente bastaría con un «ciclo de ajuste» de dos o tres subidas.
Esto puede sonar contradictorio: ¿cómo podría una política monetaria más restrictiva ser positiva para los bonos? Para los bonos con vencimientos más cortos, la respuesta sencilla es que no lo sería. Una política más restrictiva de la Reserva Federal implica mayores rendimientos en el tramo de 0 a 5 años de la curva. Pero para los bonos con vencimientos más largos, creemos que una mayor credibilidad en la lucha contra la inflación compensaría el impacto de los mayores rendimientos en el tramo corto
Dicho de otro modo, la mayor amenaza para los bonos de vencimiento largo no es una política más restrictiva a corto plazo, sino una Reserva Federal que parezca indiferente ante una inflación más elevada.
3) El auge de la IA se desacelera
Parte de la razón por la que la demanda está superando a la oferta, la causa de la inflación, es el despliegue de infraestructuras de inteligencia artificial. Si esta demanda de inversión privada fuera más débil, la orientación actual de las políticas monetaria y fiscal no supondría un problema.
Pero no lo es: la inversión privada es increíblemente fuerte. En la práctica, y en una inversión de cómo solemos utilizar este término, son los hyperscalers de la IA[4] quienes están «desplazando» a los prestatarios del sector público, obligando a los emisores soberanos a pagar rendimientos más elevados en una «competencia por el capital».
Si, por cualquier motivo, este aumento de la demanda de inversión del sector privado[5] se debilitara, supondría un momento importante para los mercados de bonos y aliviaría de forma significativa la presión sobre los rendimientos de la deuda soberana a largo plazo. Sin embargo, al escuchar a nuestros expertos internos[6] y analizar las perspectivas comunicadas en los resultados empresariales de las compañías del sector de la IA, una reducción brusca del capex en infraestructuras de inteligencia artificial no parece probable a corto plazo. La tendencia alcista parece sólida y posiblemente incluso se esté fortaleciendo.
Consideraríamos este escenario un acontecimiento de elevado impacto y baja probabilidad.
El auge de la inversión del sector privado: centros de datos y capex de la vieja economía
Fuente: Macrobond, Schroders, agosto-septiembre de 2026
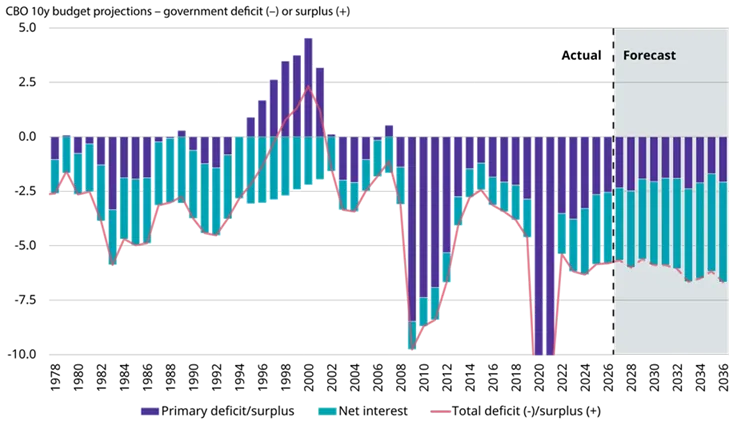
Esto nos lleva a la solución definitiva a largo plazo. La política fiscal es, sencillamente, demasiado acomodaticia para las condiciones económicas actuales. Está generando un exceso de demanda que la capacidad de oferta de la economía mundial no puede absorber en estos momentos.
En definitiva, la idea fundamental sigue siendo la misma: desde una perspectiva macroeconómica global, la política fiscal debería ser más restrictiva dadas las condiciones actuales, y un endurecimiento fiscal sería el acontecimiento más importante para contener el reciente aumento de los rendimientos de los bonos del Estado.
¿Qué probabilidad hay de que esto ocurra? En este momento, el apetito por la disciplina fiscal parece muy limitado, lo que resulta problemático para los bonos. Sin embargo, el aumento de los rendimientos y de la carga de los intereses centra la atención, y la situación de las finanzas públicas está ganando peso en la agenda política de varios países.
Pero en el país con la necesidad más evidente de consolidación fiscal, Estados Unidos, vemos pocas señales de que un endurecimiento fiscal esté próximo. En Japón, que ya parte de una enorme carga de deuda, el Gobierno está avanzando hacia medidas de estímulo. Alemania hizo lo mismo el año pasado. Por tanto, a escala mundial, resulta difícil confiar en que estemos a las puertas de una disciplina fiscal significativa.
No se vislumbra mucha consolidación fiscal en Estados Unidos
Fuente: Macrobond, Schroders, septiembre de 2026
¿Qué ocurre con las recompras de deuda del Tesoro? ¿Y con el "control de la curva de rendimientos” por parte de la Fed?
Los argumentos anteriores abarcan los principales factores fundamentales que podrían hacer que se estabilizara la tendencia alcista de los rendimientos de los bonos a largo plazo. Pero existen otras medidas de política económica que se están utilizando, o que se han propuesto, para lograr el mismo objetivo.
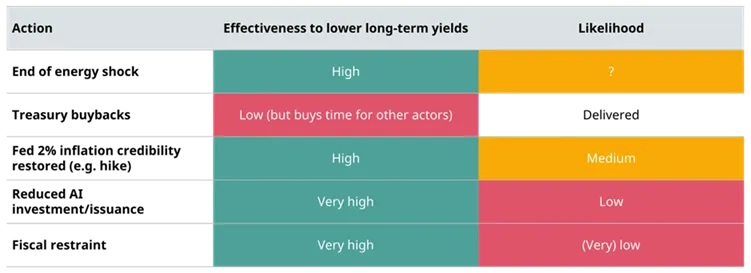
Hemos visto al Tesoro estadounidense anunciar su intención de recomprar parte de su deuda con vencimientos más largos, lo que podría financiarse mediante las reservas de efectivo existentes o a través de la emisión de letras con vencimientos más cortos. De cara al futuro, una extensión más potente de esta estrategia consistiría en reducir la emisión de bonos a largo plazo para financiar el déficit y aumentar la proporción financiada mediante bonos o letras a corto plazo. Para nosotros, esto no es más que una estrategia para ganar tiempo. Si el Tesoro estadounidense quiere unos rendimientos sosteniblemente más bajos, debería reducir los déficits.
Una línea de pensamiento relacionada sostiene que, en última instancia, la Reserva Federal podría aplicar algún tipo de control de la curva de rendimientos para respaldar los bonos a largo plazo. En nuestra opinión, esta es una opción extrema.
Los rendimientos del tramo largo están aumentando para frenar la demanda. El control de la curva de rendimientos los reduciría artificialmente al tiempo que expandiría el crecimiento monetario [7] y, por tanto, no reduciría la demanda, sino que, muy probablemente, la aumentaría. No descartamos nada en estos tiempos de volatilidad, pero atribuimos una probabilidad muy baja a este tipo de intervención dentro de nuestro horizonte de inversión.
Notas:
1] CDS: indicador utilizado como referencia del coste de asegurar la deuda soberana frente a un impago.
2] El grado en que la inflación es demasiado elevada depende en gran medida del indicador utilizado: las medidas de media recortada muestran una inflación ligeramente demasiado alta; la mediana presenta una situación algo peor; y el PCE subyacente excluyendo alimentos y energía es el indicador que muestra el mayor exceso. Sin embargo, la conclusión común es que todos muestran una inflación demasiado elevada.
3] Lo que denominamos un «pivot flattening», en el que distintas partes de la curva de rendimientos evolucionan en direcciones diferentes
4] Amazon, Google, Microsoft, etc.
5] ...y la oferta de bonos.
6] Agosto de 2026: ¿primeros indicios del retorno de la inversión (ROI) EN IA
7] Esta es la diferencia clave entre la expansión cuantitativa (QE) o el control de la curva de rendimientos por parte de la Reserva Federal y un cambio en el perfil de emisión del Tesoro: las actuaciones de la Reserva Federal tienen la capacidad de crear dinero.
Información importante: Los puntos de vista y opiniones aquí contenidos son los de James Bilson, estratega de renta fija de Schroders, y no necesariamente representan puntos de vista expresados o reflejados en otras comunicaciones, estrategias o fondos de Schroders. Este material tiene la intención de ser sólo para fines informativos y no tiene la intención de ser material promocional en ningún sentido. El material no pretende ser una oferta o solicitud de compra o venta de ningún instrumento financiero. El material no tiene la intención de proporcionar y no se debe confiar en él para la contabilidad, asesoramiento jurídico o fiscal, o recomendaciones de inversión. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Las rentabilidades pasadas no son una guía para las rentabilidades futuras y es posible que no se repitan. El valor de las inversiones y los ingresos de las mismas pueden disminuir o aumentar, y los inversores pueden no recuperar las cantidades invertidas originalmente. Todas las inversiones implican riesgos, incluido el riesgo de una posible pérdida de capital. Se cree que la información aquí contenida es fiable, pero Schroders no garantiza su integridad o exactitud. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Los dictámenes de este documento incluyen algunos pronósticos. Creemos que estamos basando nuestras expectativas y creencias en suposiciones razonables dentro de los límites de lo que sabemos actualmente. Sin embargo, no hay garantía de que se vayan a realizar previsiones u opiniones. Estos puntos de vista y opiniones pueden cambiar.