¿A qué grandes riesgos se podría enfrentar el mercado en los próximos meses?
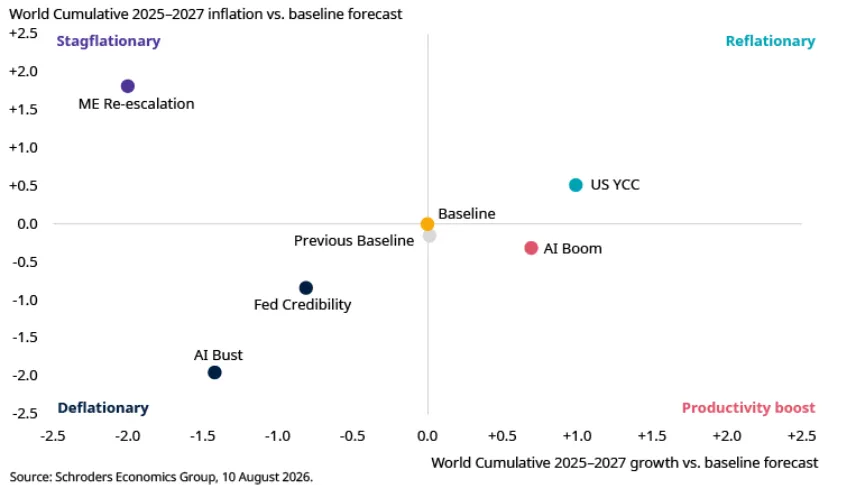
El Grupo de Economistas de Schroders responde a esta gran pregunta resumiendo a continuación sus últimas previsiones de referencia y escenarios de riesgo:
1) Credibilidad de la Fed.
Un marco de política monetaria revisado hace que los mercados pierdan confianza en el compromiso de la Fed con la estabilidad de precios, ya que el Comité Federal de Mercado Abierto (FOMC) aplica menos subidas de tipos de lo esperado, lo que permite que la inflación se mantenga elevada. Los inversores exigen una mayor compensación por los riesgos de inflación a largo plazo, lo que provoca un aumento de las primas de plazo y una mayor pendiente de la curva de los bonos del Tesoro. La desaceleración del crecimiento y la inflación persistente lastran los activos estadounidenses, lo que se traduce en un dólar más débil. En el cuarto trimestre, la economía estadounidense entra en recesión, mientras que la menor demanda hace que bajen los precios del petróleo.
2) Nueva escalada de tensiones en Oriente Medio.
Las tensiones en Oriente Medio se recrudecen de nuevo, lo que empuja los precios del petróleo hasta los 150 dólares por barril, provoca un aumento significativo de la inflación y aumenta el riesgo de que las presiones sobre los precios se consoliden. Esta dinámica agrava los riesgos relacionados con los precios de los alimentos y los fertilizantes, lo que lleva a la economía mundial a una recesión, siendo los importadores netos de energía —como la eurozona, el Reino Unido, Japón y algunas zonas de Asia— los más afectados. Los bancos centrales se ven obligados a subir los tipos de interés en respuesta al impacto inflacionista, pero, dado que la recesión se afianza en el cuarto trimestre, un cambio de rumbo en la política monetaria supondrá recortes de los tipos de interés a partir del segundo semestre de 2027.
3) Control de la curva de tipos en EE.UU.
Un Tesoro estadounidense más proactivo introduce el control de la curva de tipos en el cuarto trimestre, fijando el rendimiento de los bonos del Tesoro a 30 años en el 4%. Si bien unas condiciones financieras más flexibles dan un modesto impulso al crecimiento estadounidense, las salidas de capital extranjero frenan el aumento de los déficits comerciales, lo que significa que la demanda adicional alimenta una inflación mucho más elevada y una fuerte depreciación del dólar. Una reasignación de los flujos de capital fuera de EE.UU. implica que unas divisas más fuertes y unas condiciones financieras más favorables respaldan una aceleración del crecimiento no inflacionista.
4) Auge de la IA.
La rápida adopción de la IA da lugar a un periodo de crecimiento económico sólido, impulsado por la inversión, que aumenta la productividad; sin embargo, la automatización generalizada comienza a desplazar a los trabajadores, lo que eleva el desempleo y lastra el gasto de los consumidores. El aumento de la inversión en activos fijos impulsa al alza la demanda de energía, pero las mejoras en productividad y el menor consumo contrarrestan estas presiones.
5) Estallido de la burbuja de la IA.
En el cuarto trimestre estalla una burbuja de la IA en el mercado bursátil mundial, al quedar claro que el sector no puede cumplir con las elevadas expectativas. El gasto en inversión de capital (capex) se invierte y el gasto de los consumidores se debilita, ya que una leve recesión provoca un aumento del desempleo, mientras que la caída de los mercados bursátiles afecta a la confianza de los inversores. Mientras tanto, el menor crecimiento alivia las presiones inflacionistas y permite a los bancos centrales bajar los tipos de interés, lo que, finalmente, genera una recuperación cíclica impulsada por el consumo.
Tabla de escenarios
Información importante: Los puntos de vista y opiniones aquí contenidos son los del Grupo de Economistas de Schroders, y no necesariamente representan puntos de vista expresados o reflejados en otras comunicaciones, estrategias o fondos de Schroders. Este material tiene la intención de ser sólo para fines informativos y no tiene la intención de ser material promocional en ningún sentido. El material no pretende ser una oferta o solicitud de compra o venta de ningún instrumento financiero. El material no tiene la intención de proporcionar y no se debe confiar en él para la contabilidad, asesoramiento jurídico o fiscal, o recomendaciones de inversión. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Las rentabilidades pasadas no son una guía para las rentabilidades futuras y es posible que no se repitan. El valor de las inversiones y los ingresos de las mismas pueden disminuir o aumentar, y los inversores pueden no recuperar las cantidades invertidas originalmente. Todas las inversiones implican riesgos, incluido el riesgo de una posible pérdida de capital. Se cree que la información aquí contenida es fiable, pero Schroders no garantiza su integridad o exactitud. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Los dictámenes de este documento incluyen algunos pronósticos. Creemos que estamos basando nuestras expectativas y creencias en suposiciones razonables dentro de los límites de lo que sabemos actualmente. Sin embargo, no hay garantía de que se vayan a realizar previsiones u opiniones. Estos puntos de vista y opiniones pueden cambiar.