Bonos del Estado europeos: argumentos más sólidos a favor de la gestión activa
En pocas palabras...
- Los bonos del Estado europeos vuelven a ser el centro de atención. Con los rendimientos reales en máximos de varias décadas y la divergencia de los fundamentos soberanos, esta clase de activos ofrece ahora una base de renta más sólida, pero un conjunto de oportunidades más complejo
- Creemos que se trata de una evolución positiva, que debería dar lugar a un mercado más selectivo que favorezca la inversión activa. Un claro ejemplo de ello es la trayectoria divergente de los bonos del Estado españoles y franceses desde que finalizó el endurecimiento cuantitativo, tal y como se muestra a continuación, lo que refleja la mejora de los fundamentos soberanos en España y una trayectoria más complicada en Francia.
Muchos gobiernos europeos se ven acorralados por el deterioro de la situación fiscal y el aumento de la presión política. Para los inversores de bonos, es fundamental adoptar un enfoque selectivo y flexible.
Los bonos del Estado europeos vuelven a ser el centro de atención. Con los rendimientos reales en máximos de varias décadas y la divergencia de los fundamentos soberanos, esta clase de activos ofrece ahora una base de renta más sólida, pero un conjunto de oportunidades más complejo. Francia pone de relieve actualmente tanto los retos a los que se enfrentan los inversores en deuda soberana como el valor de un enfoque flexible. Su elevado déficit y su parlamento fragmentado dificultan que se acuerde y se aplique una consolidación fiscal creíble, lo que hace que la prima de riesgo soberano sea muy sensible a los próximos presupuestos, elecciones y otros acontecimientos políticos.
Analizamos cómo un cambio estructural del mercado y las divergencias fiscales y políticas en la zona del euro están generando una mayor dispersión, y cómo un enfoque activo pretende aprovechar oportunidades que las carteras pasivas podrían pasar por alto.
Los bonos del Estado europeos: una oportunidad de valoración muy atractiva
Los bonos del Estado europeos constituyen ahora, por sí mismos, una fuente de ingresos muy atractiva. Como muestra el primer gráfico que figura a continuación, los rendimientos nominales se sitúan actualmente muy por encima de las expectativas de inflación a largo plazo implícitas en el mercado. Esto supone un cambio de tendencia respecto a la situación que prevaleció a lo largo de la última década, cuando los rendimientos reales eran profundamente negativos. Aunque, en términos relativos, los rendimientos de los índices de bonos del Estado en euros son ahora, en líneas generales, comparables a los que ofrecen los bonos corporativos en euros con calificación de inversión.
Sin embargo, lo más llamativo es que, por primera vez desde la crisis financiera mundial, los inversores de bonos del Estado en euros obtienen un rendimiento real que supera las expectativas de crecimiento real a largo plazo de la zona del euro (como se ilustra en el segundo de los gráficos que figuran a continuación). En términos absolutos, los rendimientos reales se sitúan en su nivel más alto en más de una década, lo que crea un punto de partida atractivo en el que los inversores en bonos ya no tienen que depender exclusivamente de la revalorización del capital derivada de la caída de los tipos de interés para generar rentabilidad.
Rendimiento agregado de los bonos del Tesoro en euros a 5 años frente a los swaps de inflación a 5 años (%)
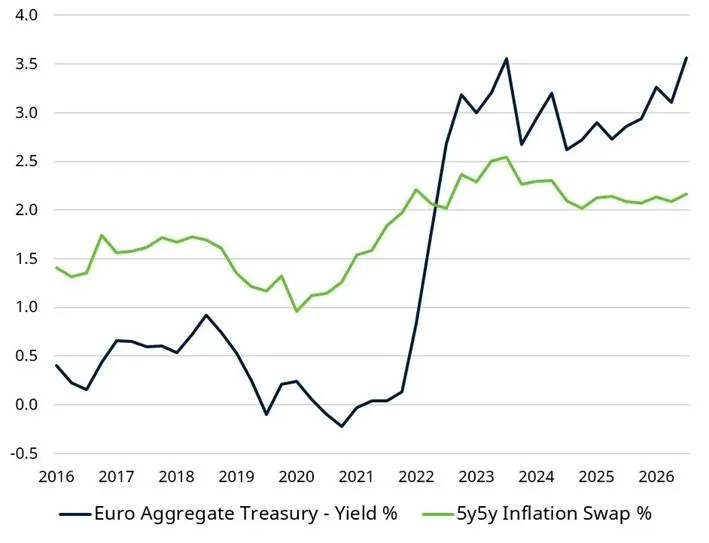
Fuente: Schroders, Bloomberg, septiembre 2026
Rendimiento real de los bonos del Tesoro en euros frente al crecimiento real del PIB de la zona euro (%)
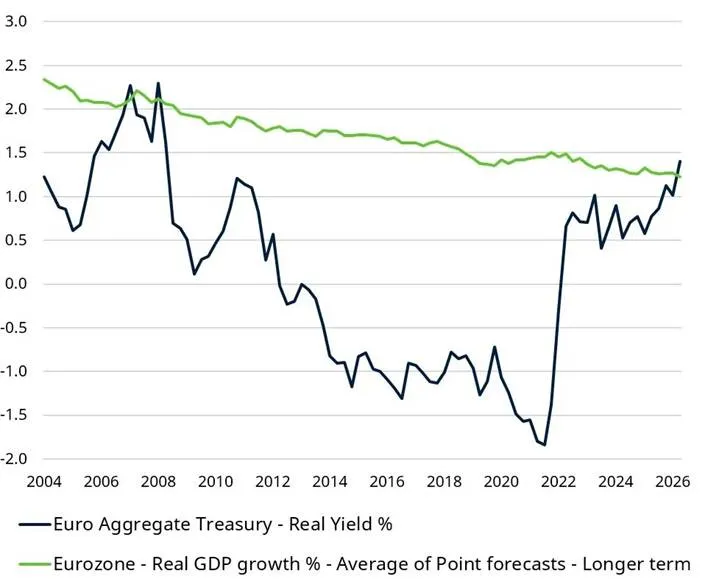
Fuente: Schroders, Bloomberg, septiembre 2026
Una mayor dispersión del mercado crea un entorno más propicio para la gestión activa. Sin embargo, las valoraciones atractivas son solo una parte de la historia. La mayor divergencia del mercado refuerza los argumentos a favor de la gestión activa, impulsada por dos factores clave:
1. La normalización del balance del BCE: del apoyo del banco central a la formación de precios impulsada por el mercado
Gran parte de la revalorización del mercado ha sido consecuencia de las subidas de tipos aplicadas y anticipadas por el Banco Central Europeo (BCE). Sin embargo, la reducción del balance (mediante la cual el BCE deja de reinvertir íntegramente el capital de la deuda que vence) también ha desempeñado un papel importante. La normalización del balance ha eliminado de hecho del mercado a un gran comprador «insensible a los precios» y, además de aumentar los costes de financiación de los gobiernos, ha generado dispersión en el mercado.
Desde que el BCE inició el endurecimiento cuantitativo en 2023, los inversores privados han absorbido una mayor proporción de la emisión neta de bonos. A diferencia del BCE, se trata de inversores «sensibles al precio» con balances limitados, que comparan oportunidades en distintos mercados y exigen una compensación suficiente por los riesgos que asumen.
% Euro government bond ownership
% de propiedad de bonos públicos en euros
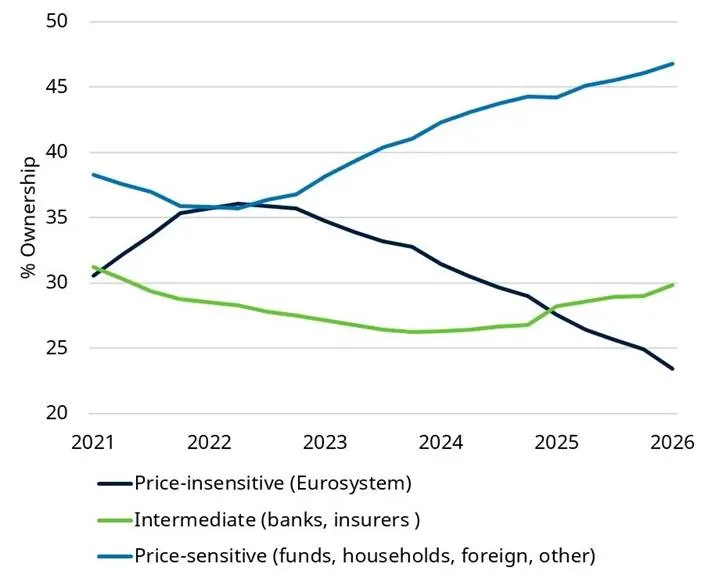
Fuente: Schroders, ECB Securities Holdings Statistics
Creemos que se trata de una evolución positiva, que debería dar lugar a un mercado más selectivo que favorezca la inversión activa. Un claro ejemplo de ello es la trayectoria divergente de los bonos del Estado españoles y franceses desde que finalizó el endurecimiento cuantitativo, tal y como se muestra a continuación, lo que refleja la mejora de los fundamentos soberanos en España y una trayectoria más complicada en Francia.
A medida que el BCE reducía su intervención, los mercados reevaluaron a los emisores en función de su solidez fiscal.
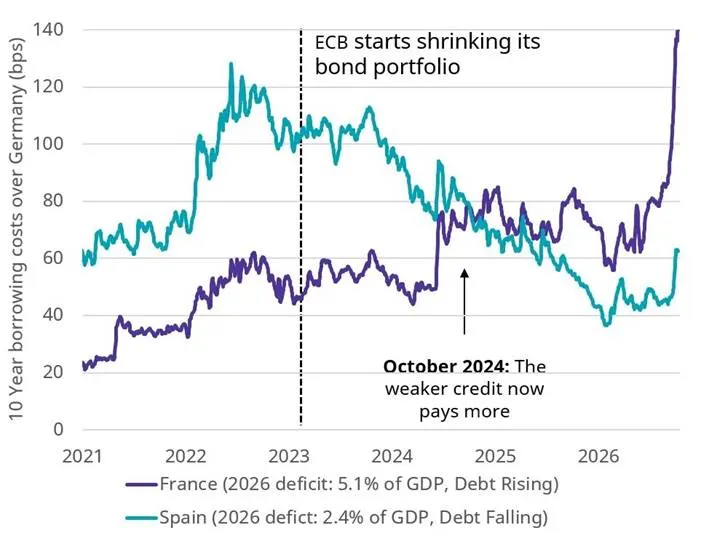
Fuente: Schroders, Bloomberg, Citi: Diferencial respecto a los bonos del Estado alemanes a 10 años, media de 5 días. Previsiones presupuestarias: CE (AMECO), octubre de 2026
2. Divergencias fiscales y políticas en la eurozona
El retorno de la determinación de precios impulsada por el mercado es importante porque el contexto fiscal de la zona euro se está volviendo cada vez más complejo y menos uniforme. En muchos países, el tipo de interés efectivo de la deuda ya supera el crecimiento económico, lo que provoca un aumento del ratio de deuda si no se aplica una política fiscal restrictiva.
Intereses como porcentaje de los ingresos públicos
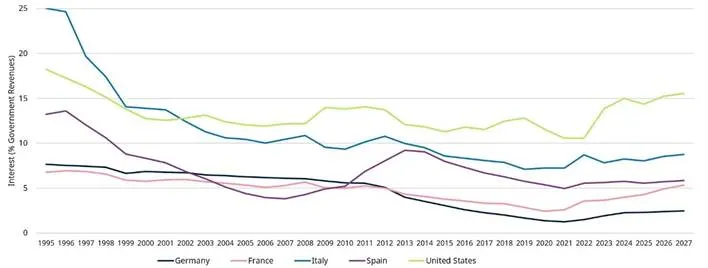
Fuente: Schroders, European Commission
Al mismo tiempo, están aumentando otras presiones sobre el gasto: el envejecimiento de la población incrementa la demanda de pensiones, asistencia sanitaria y otros servicios públicos, mientras que el aumento de los compromisos en materia de defensa supone una carga adicional para los presupuestos nacionales.
Es importante destacar que los gobiernos se enfrentan a estas presiones partiendo de situaciones muy diferentes. La carga de la deuda, los saldos primarios, las perspectivas de crecimiento y los perfiles de refinanciación varían significativamente de un país a otro, al igual que la capacidad política para recaudar ingresos o reducir el gasto.
El momento en que se produce todo esto hace que el próximo año sea especialmente importante. España celebrará elecciones generales anticipadas a finales de noviembre, mientras que Francia, Italia y Grecia tienen previstas elecciones nacionales en 2027, lo que concentra varios momentos decisivos en materia fiscal en un periodo de 12 meses. Las campañas electorales pueden dar lugar a compromisos difíciles de conciliar con las restricciones presupuestarias existentes, mientras que los posteriores acuerdos de coalición y planes fiscales pondrán de manifiesto la voluntad y la capacidad de los gobiernos para adaptarse.
Elecciones nacionales, noviembre de 2026-2027
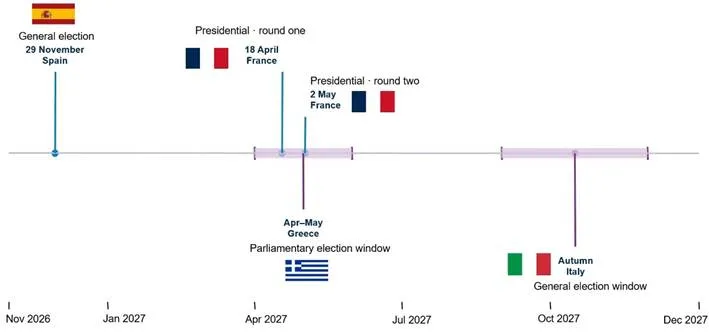
Los puntos indican fechas o plazos anunciados; las franjas indican intervalos en los que las fechas exactas no están fijadas. Fuente: Schroders, solo con fines ilustrativos.
Es posible que los mercados subestimen esas limitaciones mientras las decisiones políticas sigan sin resolverse, para luego reevaluarlas drásticamente a medida que sus implicaciones se vayan aclarando. Por el contrario, los titulares políticos pueden provocar que las primas de riesgo se desvíen del cambio real en los fundamentos subyacentes. Por lo tanto, el calendario electoral de 2027 ofrece una serie de posibles catalizadores a través de los cuales las diferencias entre los emisores soberanos —y las oportunidades para los inversores activos— podrían acentuarse.
Convertir la dispersión en una oportunidad activa de inversión
Nuestro enfoque de inversión en bonos del Estado europeos combina un marco macroeconómico basado en escenarios con un análisis detallado de todo el universo de bonos del Estado europeos. En lugar de basarse en una única previsión central, el equipo tiene en cuenta múltiples trayectorias de crecimiento, inflación y política monetaria y fiscal, evalúa cómo podrían comportarse los mercados soberanos individuales en cada una de ellas y compara esas conclusiones con lo que los mercados ya tienen descontado.
Los especialistas sectoriales dedicados aportan una evaluación país por país de las valoraciones de los diferenciales, lo que ayuda a identificar en qué casos los inversores pueden mostrarse demasiado complacientes o, por ejemplo, en qué casos la incertidumbre política puede haber empujado los precios más allá de lo que justifican los fundamentales subyacentes.
Este enfoque debería resultar especialmente interesante, ya que la intensa agenda política de 2027 lleva a los mercados a reevaluar las trayectorias soberanas de cada país. Una elección o un anuncio de política puede indicar un cambio duradero en la credibilidad fiscal, o bien puede provocar únicamente una perturbación temporal. Distinguir entre ambas situaciones puede servir de base para la selección activa de países y el posicionamiento en valor relativo, mientras que el análisis de escenarios nos ayuda a evaluar cómo podrían comportarse esas posiciones ante distintos resultados. El objetivo no es predecir con precisión cada acontecimiento político o macroeconómico, sino asignar el riesgo allí donde la remuneración potencial parezca más sólida y construir la cartera teniendo en cuenta la resiliencia ante distintos resultados plausibles.
Por lo tanto, los atractivos rendimientos en todo el mercado proporcionan una base de ingresos significativa, mientras que la mayor dispersión en la valoración de los bonos soberanos crea una fuente adicional de rentabilidad potencial, lo que hace que la gestión activa resulte especialmente relevante.
Información importante: Los puntos de vista y opiniones aquí contenidos son los de James Ringer, gestor de carteras de renta fija, y George Thompson, gestor de carteras, de Schroders, y no necesariamente representan puntos de vista expresados o reflejados en otras comunicaciones, estrategias o fondos de Schroders. Este material tiene la intención de ser sólo para fines informativos y no tiene la intención de ser material promocional en ningún sentido. El material no pretende ser una oferta o solicitud de compra o venta de ningún instrumento financiero. El material no tiene la intención de proporcionar y no se debe confiar en él para la contabilidad, asesoramiento jurídico o fiscal, o recomendaciones de inversión. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Las rentabilidades pasadas no son una guía para las rentabilidades futuras y es posible que no se repitan. El valor de las inversiones y los ingresos de las mismas pueden disminuir o aumentar, y los inversores pueden no recuperar las cantidades invertidas originalmente. Todas las inversiones implican riesgos, incluido el riesgo de una posible pérdida de capital. Se cree que la información aquí contenida es fiable, pero Schroders no garantiza su integridad o exactitud. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Los dictámenes de este documento incluyen algunos pronósticos. Creemos que estamos basando nuestras expectativas y creencias en suposiciones razonables dentro de los límites de lo que sabemos actualmente. Sin embargo, no hay garantía de que se vayan a realizar previsiones u opiniones. Estos puntos de vista y opiniones pueden cambiar.