Credit Lens, noviembre: Los diferenciales de crédito se han ampliado, especialmente en Europa
Valoraciones
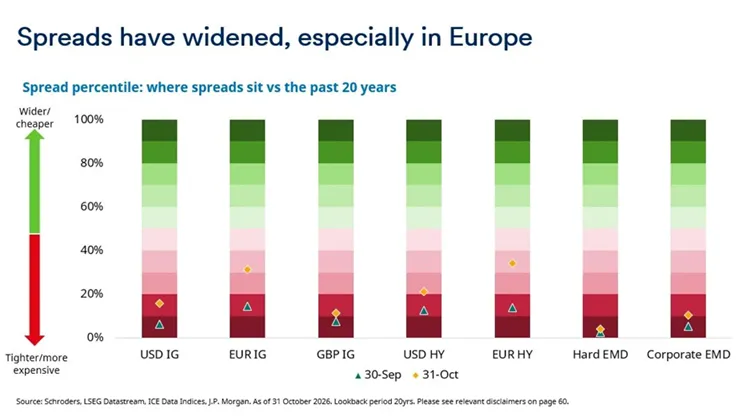
- Los diferenciales de crédito se han ampliado, especialmente en Europa
- Los diferenciales superan con holgura las pérdidas por impago y rebaja de calificación a largo plazo
- Margen de seguridad
- Los bonos corporativos pueden ahora absorber un aumento mayor de los diferenciales antes de que su rendimiento sea inferior al de los bonos del Estado, especialmente en el segmento de alto rendimiento (high yield o HY) y en el de grado de inversión (Investment grade o IG) en euros
- Los rendimientos más elevados también significan que los bonos pueden absorber un aumento mayor de los rendimientos durante los próximos 12 meses antes de que la rentabilidad absoluta pase a ser negativa
Grandes empresas tecnológicas / hiperescaladores
- El endeudamiento mediante bonos corporativos de las grandes empresas tecnológicas sigue aumentando rápidamente y sus diferenciales se amplían con respecto al mercado
- Esto ejerce una presión al alza sobre la duración del índice, ya que emiten bonos con vencimientos más largos
- Para contrarrestar esto, otros emisores han respondido al aumento de los tipos emitiendo bonos con vencimientos más cortos
- El efecto neto hasta ahora es que el vencimiento y la duración del mercado de bonos IG en dólares son bajos en comparación con los niveles históricos
¿Hasta qué punto son realmente elevados los diferenciales de crédito? Un análisis de 100 años
Los diferenciales de crédito se mantuvieron durante gran parte de las décadas de 1940, 1950 y 1960 en niveles similares o más ajustados que los actuales. ¿Podría repetirse esta situación?
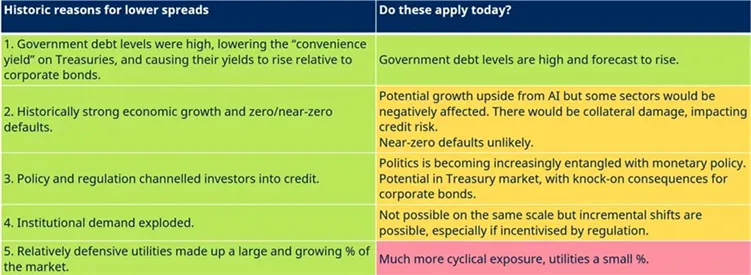
El «rendimiento por conveniencia» refleja que los grandes compradores de bonos del Tesoro —por ejemplo, los bancos centrales extranjeros— los adquieren por su liquidez, neutralidad y seguridad. Esta demanda reduce los rendimientos de los bonos del Tesoro en comparación con los de los bonos corporativos, que no ofrecen las mismas ventajas en términos de conveniencia. Como regla general, el efecto del «rendimiento por conveniencia» es más notable cuando las finanzas públicas son sólidas (bajos niveles de deuda y relativa escasez de bonos del Tesoro). Por el contrario, el efecto se atenúa en momentos como el actual, en los que la deuda pública es elevada y los títulos del Tesoro abundan. En esta situación, los rendimientos de los títulos del Tesoro aumentan en comparación con los de los bonos corporativos, lo que da lugar a un estrechamiento del diferencial de crédito. Fuente: Schroders.
Más información en este artículo reciente.
Información importante: Los puntos de vista y opiniones aquí contenidos son los de Duncan Lamont, jefe de investigación estratégica de Schroders, y no necesariamente representan puntos de vista expresados o reflejados en otras comunicaciones, estrategias o fondos de Schroders. Este material tiene la intención de ser sólo para fines informativos y no tiene la intención de ser material promocional en ningún sentido. El material no pretende ser una oferta o solicitud de compra o venta de ningún instrumento financiero. El material no tiene la intención de proporcionar y no se debe confiar en él para la contabilidad, asesoramiento jurídico o fiscal, o recomendaciones de inversión. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Las rentabilidades pasadas no son una guía para las rentabilidades futuras y es posible que no se repitan. El valor de las inversiones y los ingresos de las mismas pueden disminuir o aumentar, y los inversores pueden no recuperar las cantidades invertidas originalmente. Todas las inversiones implican riesgos, incluido el riesgo de una posible pérdida de capital. Se cree que la información aquí contenida es fiable, pero Schroders no garantiza su integridad o exactitud. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Los dictámenes de este documento incluyen algunos pronósticos. Creemos que estamos basando nuestras expectativas y creencias en suposiciones razonables dentro de los límites de lo que sabemos actualmente. Sin embargo, no hay garantía de que se vayan a realizar previsiones u opiniones. Estos puntos de vista y opiniones pueden cambiar.