Elecciones legislativas de medio mandato en EE. UU.: ¿qué implicaciones tendrá el resultado para los activos estadounidenses y el dólar?
Consideramos probable el fin de la actual mayoría republicana (control de ambas cámaras y de la Casa Blanca) en las elecciones de medio mandato de EE.UU. del 3 de noviembre. Parece seguro que habrá un gobierno dividido. Un foco de atención tras los comicios será la evolución del dólar estadounidense.
La relación del dólar con los rendimientos de los bonos del Tesoro
Históricamente, el aumento de los rendimientos estadounidenses en comparación con el resto del mundo ha tendido a respaldar al dólar. Sin embargo, no todas las subidas de los rendimientos son iguales. Los aumentos impulsados por un mayor crecimiento o por expectativas de tipos más altos han sido, en general, favorables. En cambio, una subida impulsada por un aumento de las primas por plazo y por preocupaciones sobre la sostenibilidad fiscal podría tener el efecto contrario.
La cuestión más importante no es si el dólar perderá su condición de reserva, sino si los inversores extranjeros seguirán estando dispuestos a financiar los crecientes desequilibrios fiscales y externos de Estados Unidos. El país sigue registrando considerables déficits fiscales y por cuenta corriente, mientras que las inversiones extranjeras en activos estadounidenses se mantienen en niveles elevados. Por lo tanto, incluso cambios modestos en el comportamiento de los inversores podrían generar flujos de divisas significativos. Los inversores extranjeros en renta variable, particularmente, siguen estando poco protegidos frente a una depreciación del dólar.
Esto implica que el aumento de los rendimientos de los bonos del Tesoro estadounidense no tiene por qué traducirse en un dólar más fuerte. Si los inversores comienzan a exigir una mayor compensación por el riesgo fiscal, aumentan las coberturas o reevalúan su exposición a los activos estadounidenses, el resultado podría ser un dólar más débil, incluso aunque suban los rendimientos a largo plazo.
En ese contexto, el dólar podría ofrecer menos protección durante los periodos de aversión al riesgo de lo que los inversores se han acostumbrado a esperar.
Implicaciones para las principales clases de activos estadounidenses según los resultados de las elecciones de medio mandato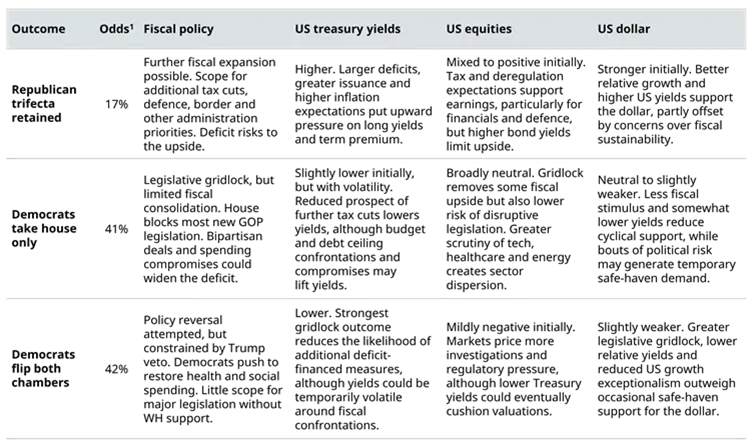
Otras consecuencias de las elecciones
Es probable que el nuevo Congreso se enfrente a un punto muerto en torno al techo de deuda a mediados de 2027. Un acuerdo podría aumentar el déficit, lo que ejercería una mayor presión al alza sobre los rendimientos de los bonos del Tesoro a largo plazo. El control demócrata de una o ambas cámaras aumentaría el escrutinio de los sectores bursátiles políticamente expuestos. Además, el dólar podría perder parte de su atractivo si los inversores comienzan a dar mayor importancia a los riesgos asociados a los déficits gemelos.
Lo que resulta difícil de predecir es cómo responderá el presidente Donald Trump. Las limitaciones del Congreso podrían llevarle a recurrir en mayor medida a la autoridad ejecutiva, tal y como hizo después de que los republicanos perdieran la Cámara de Representantes en 2018. La política comercial constituye el ejemplo más claro: Trump intensificó su disputa comercial con China, al tiempo que se agudizaron las críticas al entonces presidente de la Fed, Jerome Powell. Esto provocó un aumento tanto del índice VIX como del MOVE, ya que los inversores se preparaban para una mayor volatilidad en los mercados de bonos del Tesoro y de renta variable.
El mayor riesgo podría ser un aumento sostenido de la incertidumbre política, con consecuencias para los bonos del Tesoro, el dólar y el liderazgo sectorial en el mercado de valores. En este entorno, la resiliencia podría ser más importante que las convicciones:
- mantener la liquidez,
- evitar un apalancamiento excesivo
- y diversificar la exposición entre regiones y divisas debería permitir a los inversores afrontar con mayor solidez los cambios repentinos en las políticas.
El resultado de las votaciones se conocerá en noviembre. Es posible que los inversores sigan evaluando sus consecuencias años después.
Información importante: Los puntos de vista y opiniones aquí contenidos son los de George Brown, economista sénior de Schroders, y no necesariamente representan puntos de vista expresados o reflejados en otras comunicaciones, estrategias o fondos de Schroders. Este material tiene la intención de ser sólo para fines informativos y no tiene la intención de ser material promocional en ningún sentido. El material no pretende ser una oferta o solicitud de compra o venta de ningún instrumento financiero. El material no tiene la intención de proporcionar y no se debe confiar en él para la contabilidad, asesoramiento jurídico o fiscal, o recomendaciones de inversión. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Las rentabilidades pasadas no son una guía para las rentabilidades futuras y es posible que no se repitan. El valor de las inversiones y los ingresos de las mismas pueden disminuir o aumentar, y los inversores pueden no recuperar las cantidades invertidas originalmente. Todas las inversiones implican riesgos, incluido el riesgo de una posible pérdida de capital. Se cree que la información aquí contenida es fiable, pero Schroders no garantiza su integridad o exactitud. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Los dictámenes de este documento incluyen algunos pronósticos. Creemos que estamos basando nuestras expectativas y creencias en suposiciones razonables dentro de los límites de lo que sabemos actualmente. Sin embargo, no hay garantía de que se vayan a realizar previsiones u opiniones. Estos puntos de vista y opiniones pueden cambiar.