Lo que la Odisea (y los cantos de sirena del mercado) nos enseñan sobre la disciplina de la valoración
La película La Odisea, de Christopher Nolan, ha devuelto a la gran pantalla una de las historias más antiguas de la literatura occidental. Se trata de un relato repleto de dioses, monstruos y naufragios, pero, para los inversores value (estilo valor), hay un episodio en particular que resulta sorprendentemente familiar.
En su largo viaje de regreso a casa tras la Guerra de Troya, Odiseo recibe una advertencia sobre las sirenas. Estas criaturas poseen un canto tan hermoso e irresistible que los marineros que lo oyen son irremediablemente atraídos hacia ellas, llevando sus barcos a estrellarse contra las rocas.
Odiseo quiere oír el canto, pero sabe que no puede confiar en sí mismo para resistirse. Así que idea un plan. Su tripulación se tapa los oídos con cera, mientras él les ordena que lo aten con fuerza al mástil del barco. Y, lo más importante, les dice que, si más tarde les suplica que lo suelten, deben ignorarlo y, si es necesario, atarlo aún más fuerte. Os proponemos un viaje (o relato) en cinco pasos para entender la esencia de la inversión value y la importancia de la disciplina de la valoración.
1) Las sirenas del mercado bursátil
El mercado bursátil está lleno de cantos de sirena. Cada ciclo de inversión da lugar a historias maravillosas sobre el futuro:
- nuevas tecnologías revolucionarias,
- enormes mercados sin explotar,
- empresas excepcionales,
- crecimiento estructural y
- ventajas competitivas aparentemente insuperables.
Es importante destacar que esas historias no son necesariamente erróneas. De hecho, eso es precisamente lo que las hace tan poderosas y persuasivas. Las narrativas de inversión más peligrosas rara vez son fantasías completas. Generalmente, parten desde una base verídica: una gran empresa, un avance tecnológico apasionante o una nueva y atractiva oportunidad de crecimiento, y poco a poco evolucionan hasta transmitir la idea de que merece la pena pagar casi cualquier precio con tal de participar.
2) Atarnos al mástil
Odiseo aprendió una importante lección sobre la psicología humana. El mero hecho de saber que algo es peligroso no significa que seamos capaces de resistirnos a ello cuando llegue la tentación. Por eso no confió únicamente en su fuerza de voluntad. En su lugar, se impuso una restricción por adelantado.
En esencia, la inversión en valor es una forma similar de compromiso previo. En lugar de partir de una visión atractiva del futuro y trabajar hacia atrás para justificar cuánto estaríamos dispuestos a pagar por ella, nos “atamos al mástil” exigiendo que una inversión ofrezca, ante todo, un margen de seguridad. En términos sencillos, eso significa que deseamos que una posible inversión parezca justificada por elementos tangibles y demostrables: una capacidad para generar beneficios probada, flujos de caja contrastados o los activos tangibles que figuran en el balance de una empresa.
Esto no significa que el futuro sea irrelevante. Siempre es un factor de enorme importancia. Pero sí significa que intentamos evitar que la rentabilidad de nuestras inversiones dependa exclusivamente de que se materialice una visión especulativa, y a menudo excesivamente optimista, del futuro.
3) Apretar las riendas
El problema es que atarse al mástil no siempre resulta agradable.
Cuando las empresas de crecimiento (growth) con valoraciones elevadas están generando rentabilidades espectaculares, quedarse el margen puede resultar realmente doloroso. Y en esos momentos, siempre surgen razones que sostienen que la disciplina tradicional de valoración importa menos que antes.
Fue el caso de Internet a finales de la década de 1990. En otros periodos, ha sido el crecimiento de los mercados emergentes o los tipos de interés excepcionalmente bajos. Hoy, la inteligencia artificial ofrece otro argumento de peso para que los inversores aflojen las riendas de la valoración y se aseguren de «tener cierta exposición».
Los titulares y los detalles cambian, pero la tentación psicológica siempre es la misma. Y cuanto más tiempo sigan destacando los activos con valoraciones elevadas, mayor será la presión para aflojar esas riendas.
Por eso Odiseo ordenó expresamente a su tripulación que, cuando él suplicara que lo desataran, lo ataran aún más fuerte. Para los inversores, esa imagen encierra una lección útil: los momentos en los que más cuesta mantenerse fiel a la disciplina de la valoración suelen ser aquellos en los que más importancia tiene.
4) Escuchar el canto
Sin embargo, hay una distinción importante en este punto. Odiseo no se tapa los oídos como el resto de su tripulación. Él sí escucha el canto de las sirenas.
Del mismo modo, la inversión value no nos obliga a ignorar las fuerzas del cambio tecnológico ni a esconder la cabeza bajo el ala cuando se trata de las razones por las que el futuro puede parecer diferente del pasado. De hecho, probablemente dedicamos una cantidad desproporcionada de tiempo a considerar cómo los cambios estructurales podrían afectar negativamente a algunas de las empresas con valoraciones muy bajas que captan nuestra atención.
5) Mantener el rumbo
Los mercados nunca dejarán de emitir cantos de sirena. Siempre habrá una razón de peso por la que esta empresa en concreto, esta tecnología en particular o este momento histórico específico sean lo suficientemente excepcionales como para desafiar las probabilidades y reescribir las reglas de la inversión.
Sabiendo que esto es así, es fundamental para nuestros clientes que mantengamos el rumbo.
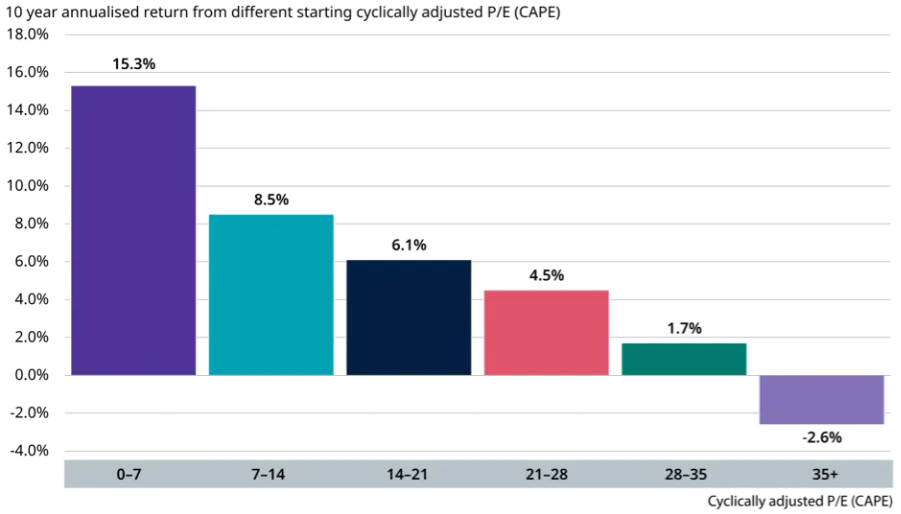
La disciplina de valoración es la cuerda que sujeta nuestro mástil. Y, tal y como muestra el gráfico 1 que aparece a continuación, la historia sugiere que, cuando el canto de las sirenas resulta más seductor, suele ser el peor momento para soltarse.
Gráfico 1: A largo plazo, el precio que se paga realmente importa
Los resultados pasados no son indicativos de resultados futuros y pueden no repetirse.
Fuente: Datos bursátiles utilizados en «Irrational Exuberance» (Princeton University Press, edición actualizada de 2025), de Robert J. Shiller. Basados en el mercado estadounidense de renta variable desde 1871.
Información importante: Los puntos de vista y opiniones aquí contenidos son los de Liam Nunn, director de investigación y gestor de fondos de Schroders, y no necesariamente representan puntos de vista expresados o reflejados en otras comunicaciones, estrategias o fondos de Schroders. Este material tiene la intención de ser sólo para fines informativos y no tiene la intención de ser material promocional en ningún sentido. El material no pretende ser una oferta o solicitud de compra o venta de ningún instrumento financiero. El material no tiene la intención de proporcionar y no se debe confiar en él para la contabilidad, asesoramiento jurídico o fiscal, o recomendaciones de inversión. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Las rentabilidades pasadas no son una guía para las rentabilidades futuras y es posible que no se repitan. El valor de las inversiones y los ingresos de las mismas pueden disminuir o aumentar, y los inversores pueden no recuperar las cantidades invertidas originalmente. Todas las inversiones implican riesgos, incluido el riesgo de una posible pérdida de capital. Se cree que la información aquí contenida es fiable, pero Schroders no garantiza su integridad o exactitud. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Los dictámenes de este documento incluyen algunos pronósticos. Creemos que estamos basando nuestras expectativas y creencias en suposiciones razonables dentro de los límites de lo que sabemos actualmente. Sin embargo, no hay garantía de que se vayan a realizar previsiones u opiniones. Estos puntos de vista y opiniones pueden cambiar.