Revuelo en los mercados de deuda ¿Cómo suele actuar la renta variable frente a la fija? Te lo explicamos en 5 gráficos
La rentabilidad adicional de la renta variable frente a la renta fija que se refleja en los mercados se ha reducido drásticamente en los últimos tiempos: el aumento de los rendimientos de los bonos ha elevado el listón. Todo ello, incluso añadiendo a la ecuación el fuerte crecimiento de los beneficios a corto plazo. Podemos ejemplificarlo en la siguiente tabla, que recoge datos de los últimos 155 años:
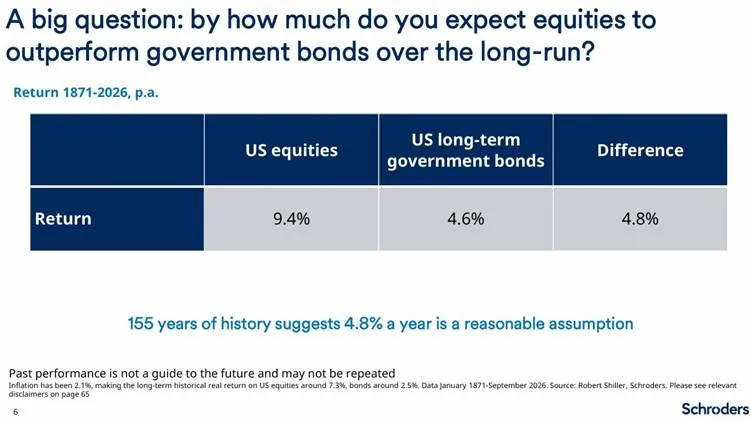
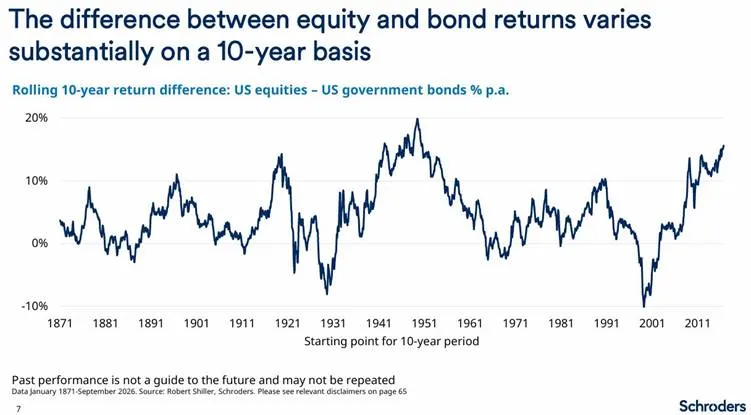
A lo largo de ese periodo, la renta variable estadounidense ha superado a la renta fija en un 4,8% anual. El punto de partida es importante: los resultados en un horizonte a 10 años varían sustancialmente (podemos apreciarlo bien en esta gráfica de la rentabilidad móvil a 10 años que contrapone las acciones estadounidenses con el bono estadounidense):
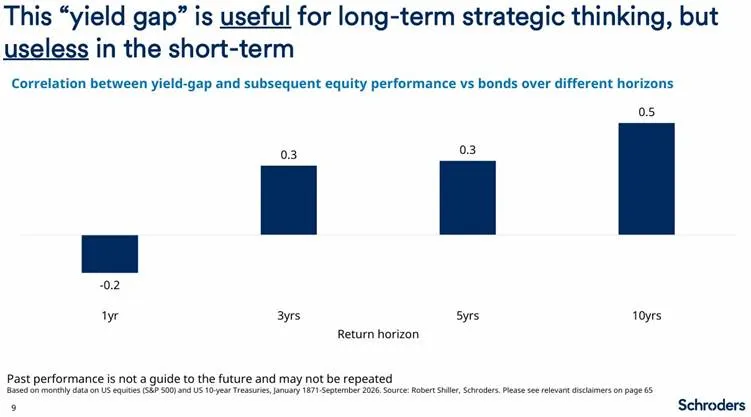
Las valoraciones relativas son importantes: la renta variable supera a la renta fija en mayor medida cuando su “rendimiento por beneficios” es elevado en comparación con los rendimientos de los bonos.
El “diferencial de rendimiento” es bajo en estos momentos respecto a horizontes de medio (5 años) y largo plazo (10 años). Esto constituye una señal negativa sobre las perspectivas relativas de la renta variable a medio y largo plazo.
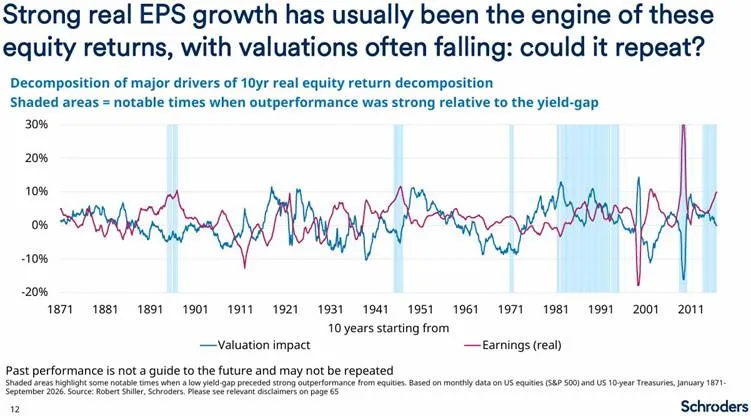
Sin embargo, hay períodos de 10 años en los que este indicador es bajo y, aun así, la renta variable ha obtenido buenos resultados. ¿Qué hay detrás de estas “sorpresas”?
Normalmente, un fuerte crecimiento real del beneficio por acción (BPA), mientras que las valoraciones tendieron a disminuir. Esto se puede apreciar bien en la siguiente gráfica, donde las áreas sombreadas son casos destacados de esta descorrelación entre diferencial de rendimiento (yield gap) y rentabilidad de las acciones (equity performance).
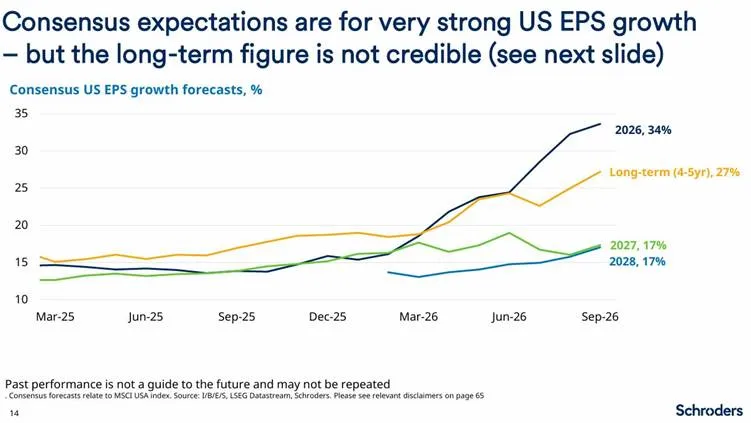
Finalmente, los indicadores de valoración siguen siendo elevados, pero los PER históricos y futuros se han rebajado parcialmente, gracias a la fortaleza de los beneficios empresariales (diapositivas 35-37). Las expectativas de consenso sobre el crecimiento de los beneficios son altas, como podemos apreciar en el caso de Estados Unidos.
Con todo, estas buenas perspectivas de rentabilidad de la renta variable tienen como contrapunto la reciente subida de los rendimientos de los bonos (que favorece aún más las perspectivas de rentabilidad de estos últimos).
Por ello, se ha reducido la expectativa de que la renta variable supere en rentabilidad a los bonos.
Información importante: Los puntos de vista y opiniones aquí contenidos son los de Duncan Lamont, jefe de investigación estratégica de Schroders, y no necesariamente representan puntos de vista expresados o reflejados en otras comunicaciones, estrategias o fondos de Schroders. Este material tiene la intención de ser sólo para fines informativos y no tiene la intención de ser material promocional en ningún sentido. El material no pretende ser una oferta o solicitud de compra o venta de ningún instrumento financiero. El material no tiene la intención de proporcionar y no se debe confiar en él para la contabilidad, asesoramiento jurídico o fiscal, o recomendaciones de inversión. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Las rentabilidades pasadas no son una guía para las rentabilidades futuras y es posible que no se repitan. El valor de las inversiones y los ingresos de las mismas pueden disminuir o aumentar, y los inversores pueden no recuperar las cantidades invertidas originalmente. Todas las inversiones implican riesgos, incluido el riesgo de una posible pérdida de capital. Se cree que la información aquí contenida es fiable, pero Schroders no garantiza su integridad o exactitud. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Los dictámenes de este documento incluyen algunos pronósticos. Creemos que estamos basando nuestras expectativas y creencias en suposiciones razonables dentro de los límites de lo que sabemos actualmente. Sin embargo, no hay garantía de que se vayan a realizar previsiones u opiniones. Estos puntos de vista y opiniones pueden cambiar.