Vulnerabilidad de la deuda estadounidense: ¿cómo se compara con la de los mercados emergentes?
Schroders lleva décadas desarrollando un modelo eficaz para detectar señales de alerta tempranas de una crisis de deuda en los mercados emergentes. En este artículo hemos aplicado el mismo análisis a EE.UU.
Las presiones al alza sobre los rendimientos de los bonos del Tesoro de EE.UU. se han intensificado, aunque, hasta ahora, la revalorización se ha producido de forma ordenada. Seguimos evaluando el riesgo de que estas presiones puedan derivar en un ajuste más desordenado, lo que podría desencadenar graves perturbaciones en los mercados financieros mundiales.
La noticia alentadora es que los bonos y las divisas de los mercados emergentes han seguido demostrando una notable resiliencia a pesar de los vientos en contra procedentes del mercado de deuda pública estadounidense (gráfico 1).
Gráfico 1 – Rendimientos de los mercados desarrollados y emergentes
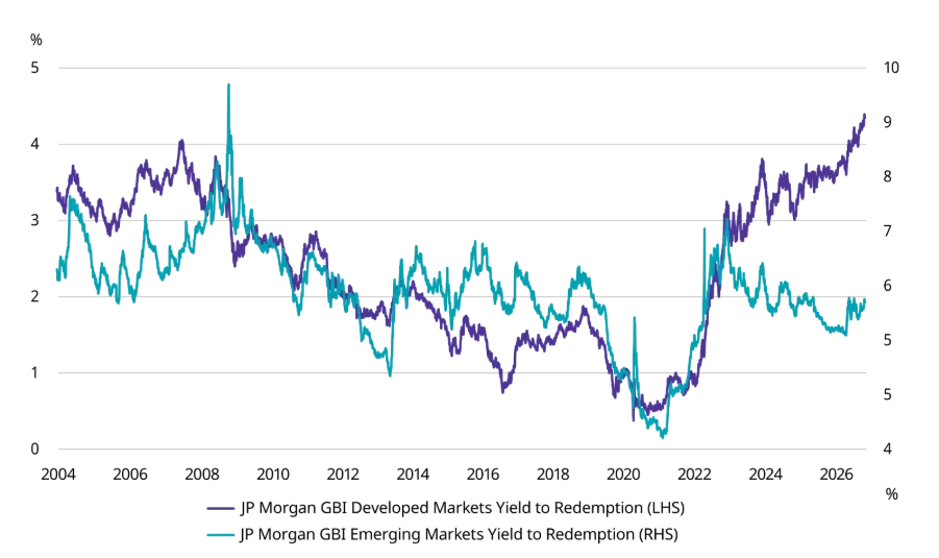
Fuente: LSEG DataStream, Schroders Economics Group, 7 de septiembre de 2026.
Es evidente que nos estamos acercando a una fase crítica del ciclo de los bonos soberanos de EE.UU. y de los mercados desarrollados. Los indicadores de valoración tradicionales sugieren que los bonos del Tesoro Estadounidense a 10 años presentan actualmente una infravaloración significativa, con rendimientos reales ex ante en niveles históricamente elevados.
Nuestros indicadores técnicos también apuntan a que los bonos del Tesoro estadounidense de larga duración presentan niveles de sobreventa y una participación extremadamente baja. Al mismo tiempo, las tendencias recientes de crecimiento en EE.UU. y a nivel mundial se mantienen sólidas, pero no muestran signos claros de sobrecalentamiento que, normalmente, desencadenarían un nuevo episodio de tensión en el mercado de bonos. En este contexto, podría decirse que los bonos soberanos de EE.UU. y de los mercados desarrollados deberían empezar a estabilizarse.
Más allá de estas dinámicas técnicas a corto plazo, el principal motivo de preocupación a largo plazo es el cambio decisivo del mercado hacia un escrutinio de la credibilidad de la política estadounidense, con el riesgo cada vez mayor de que los acontecimientos actuales puedan derivar en una auténtica crisis fiscal. En ausencia de medidas creíbles para consolidar la posición fiscal, es poco probable que los recientes esfuerzos del secretario del Tesoro para estabilizar los rendimientos tengan éxito más allá de las próximas semanas.
Cabe destacar que el umbral para que se produzca una crisis de balanza de pagos y/o fiscal en EE.UU. es, sin duda, considerablemente más elevado que en cualquier otro país, dada la condición del dólar estadounidense como divisa de reserva. El propio dólar también constituye un potente mecanismo de ajuste: puede debilitarse o ser debilitado, con consecuencias inmediatas relativamente limitadas para la economía estadounidense, contribuyendo así al reequilibrio de las cuentas externas del país, mientras que la deuda podría acabar monetizándose mediante una nueva expansión significativa de la oferta monetaria. En nuestra opinión, es probable que este sea el resultado final de la actual dinámica fiscal y monetaria en Estados Unidos.
Aplicación del análisis de deuda de mercados emergentes de Schroders a EE. UU.
Nuestro modelo de vulnerabilidad de países se centra principalmente en la dinámica de liquidez a la que se enfrentan los emisores soberanos y del sector privado. La historia demuestra que unos ratios elevados de deuda respecto al PIB, por sí solos, no son necesariamente indicadores fiables de una crisis. Si nos basáramos únicamente en este indicador, Estados Unidos y varias economías desarrolladas ya habrían sufrido profundas crisis fiscales
Por el contrario, algunos países con ratios deuda/PIB relativamente bajos se han visto, en ocasiones de forma sorprendente, arrastrados a crisis de deuda y de balanza de pagos como consecuencia de restricciones de liquidez soberana a corto plazo, a menudo agravadas por una fuerte dependencia de la financiación extranjera a corto plazo (capital especulativo).
Gráfico 2 - Modelo de vulnerabilidad de países de Schroders: ¿qué grado de vulnerabilidad presenta EE.UU.?
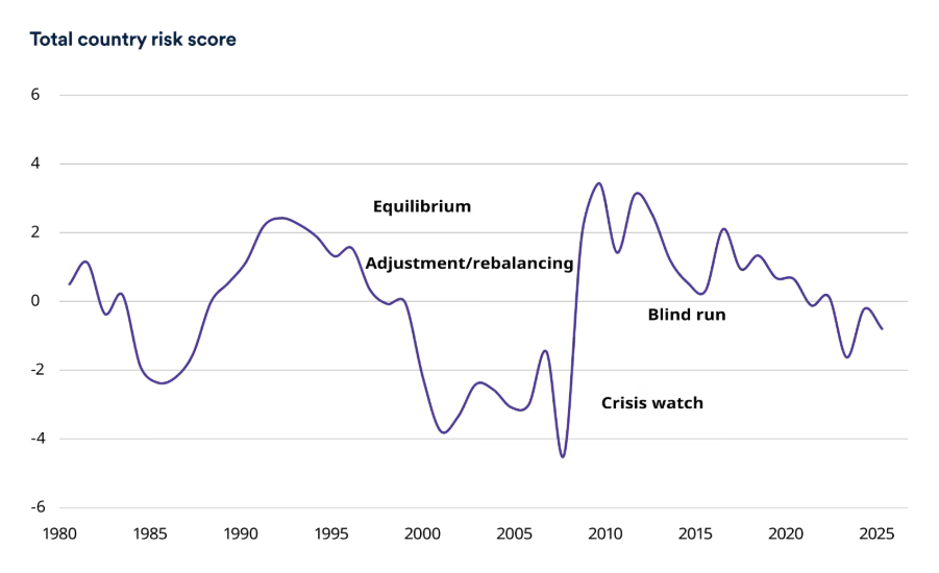
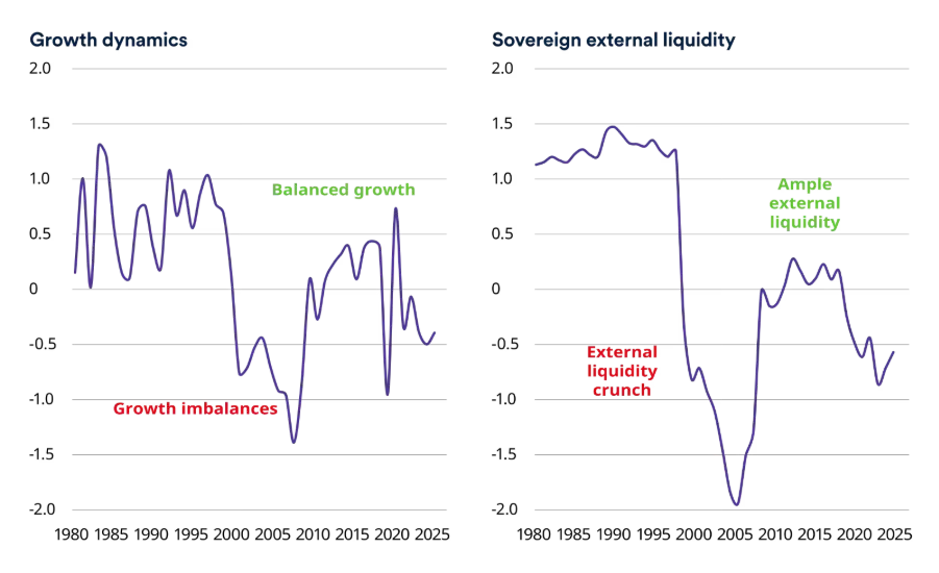
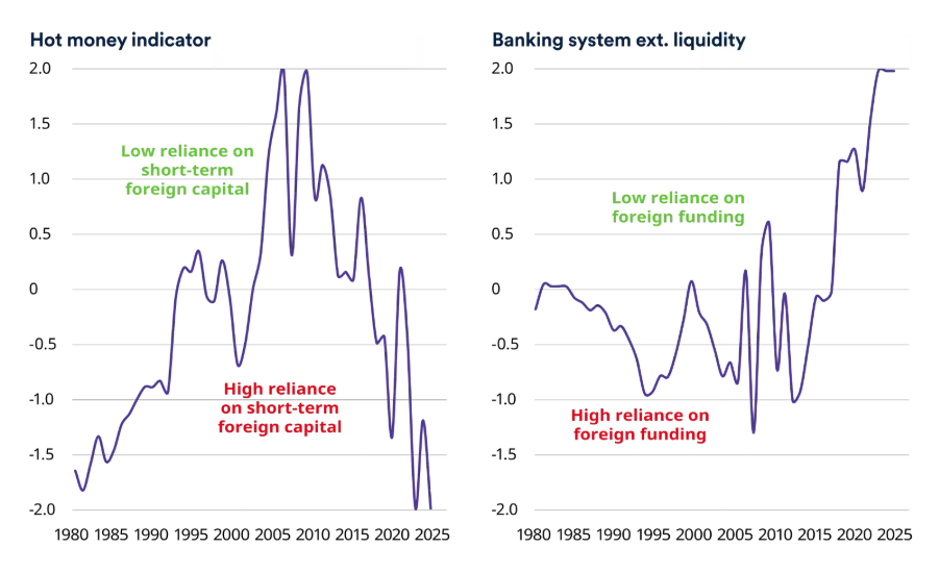
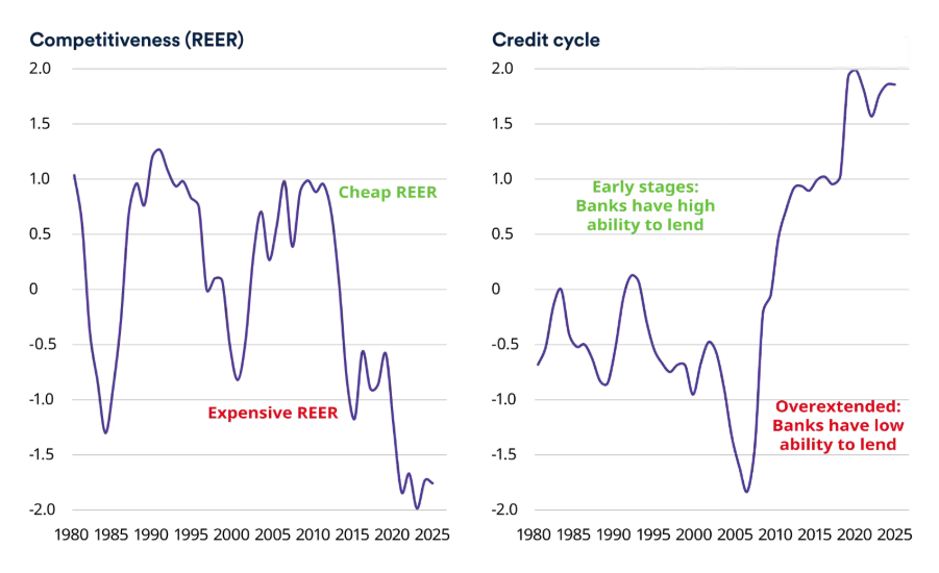
Como se muestra en el gráfico 2, a la hora de evaluar la vulnerabilidad soberana, nos centramos en seis factores de alerta temprana que consideramos indicadores más fiables de crisis. A cada factor se le asigna una puntuación que va de -2, que indica una vulnerabilidad muy alta +2, que indica una vulnerabilidad baja, lo que da lugar a una puntuación de riesgo total que oscila entre -12 y +12 al considerar los seis factores en conjunto.
El gráfico 2 muestra que Estados Unidos presenta actualmente una puntuación global de vulnerabilidad de -1, lo que lo sitúa claramente en la fase de "carrera a ciegas" del ciclo macroeconómico, aunque aún no se encuentra en el rango de puntuaciones de -2 a -4 que nuestro análisis histórico ha asociado con un riesgo muy elevado de crisis. Los factores que contribuyen a esta puntuación global de vulnerabilidad se muestran en el gráfico 2 y pueden resumirse de la siguiente manera:
1. Dinámicas de crecimiento: nuestro modelo sitúa actualmente a EE.UU. en la fase de "desequilibrio" del ciclo de crecimiento, mientras que la mayoría de las economías de mercados emergentes se encuentran en las fases de ajuste o de equilibrio.
2. Liquidez externa soberana: nuestro modelo evalúa la capacidad de un país para cumplir con sus obligaciones externas sin recurrir a la monetización de la deuda.
3. Dependencia de la financiación extranjera procedente del «capital especulativo»: un elevado nivel de propiedad extranjera de activos financieros nacionales puede aumentar la vulnerabilidad de un país ante los cambios en la confianza de los inversores no residentes y las salidas de capital.
4. Liquidez del sistema bancario: el sistema bancario estadounidense goza de una elevada liquidez y su dependencia de la financiación mayorista extranjera es muy limitada.
5. Competitividad: el dólar estadounidense sigue estando considerablemente sobrevalorado a pesar de la depreciación del tipo de cambio efectivo real, entre el 8 % y el 10%, registrada en los últimos 18 meses.
6. Fase del ciclo crediticio: los balances del sector privado estadounidense siguen siendo excepcionalmente sólidos.
Conclusión: puntos clave de nuestra evaluación y análisis de estos indicadores de vulnerabilidad para EE.UU.
1. Los riesgos de una crisis fiscal y/o de balanza de pagos en EE.UU. están aumentando rápidamente, aunque el país aún no ha entrado en la zona de peligro.
2. Por el contrario, los mercados emergentes se encuentran en una situación considerablemente más sólida, lo que refleja los importantes ajustes logrados en los últimos años y la experiencia adquirida por los responsables políticos de estos países a lo largo de sucesivas crisis.
3. El dólar estadounidense, sustentado por el «privilegio exorbitante» del que aún disfruta el país, le ha permitido satisfacer sus necesidades de financiación durante muchos años al absorber el exceso de liquidez a nivel mundial.
4. En una era de dominio fiscal, la capacidad de la Reserva Federal para garantizar la credibilidad monetaria y fiscal se verá gravemente limitada, por no decir que resultará inútil.
5. Aunque el análisis de vulnerabilidad de este informe se ha centrado en EE.UU., también se observan tendencias similares en otras economías de mercado desarrolladas con déficits gemelos persistentes, como Francia.
Información importante: Los puntos de vista y opiniones aquí contenidos son los de Abdallah Guezour, director de Deuda de Mercados Emergentes y Materias Primas de Schroders, y no necesariamente representan puntos de vista expresados o reflejados en otras comunicaciones, estrategias o fondos de Schroders. Este material tiene la intención de ser sólo para fines informativos y no tiene la intención de ser material promocional en ningún sentido. El material no pretende ser una oferta o solicitud de compra o venta de ningún instrumento financiero. El material no tiene la intención de proporcionar y no se debe confiar en él para la contabilidad, asesoramiento jurídico o fiscal, o recomendaciones de inversión. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Las rentabilidades pasadas no son una guía para las rentabilidades futuras y es posible que no se repitan. El valor de las inversiones y los ingresos de las mismas pueden disminuir o aumentar, y los inversores pueden no recuperar las cantidades invertidas originalmente. Todas las inversiones implican riesgos, incluido el riesgo de una posible pérdida de capital. Se cree que la información aquí contenida es fiable, pero Schroders no garantiza su integridad o exactitud. No se debe confiar en las opiniones y la información de este documento cuando se toman decisiones individuales de inversión y/o estratégicas. Los dictámenes de este documento incluyen algunos pronósticos. Creemos que estamos basando nuestras expectativas y creencias en suposiciones razonables dentro de los límites de lo que sabemos actualmente. Sin embargo, no hay garantía de que se vayan a realizar previsiones u opiniones. Estos puntos de vista y opiniones pueden cambiar.